Daytrading lernen: Welcher Weg ist der richtige?

Daytrading lernen: Welcher Weg ist der richtige?

Dark Pools im Trading: Was die Daten zeigen

Dark Pools im Trading: Was die Daten zeigen

Ein dunkles Wasserbecken in einem Gewölbe: Unter der Oberfläche liegen schwere Steinblöcke, an der Oberfläche sind nur Wellenringe zu sehen.
VideoATAS-Webinar

Dark Pools im Trading:
Was die Daten zeigen

Viele große Orders werden auf Handelsplätzen ohne öffentliches Orderbuch abgewickelt. Dark Pools sind reguliert, ihre Trades werden verzögert gemeldet, und die Daten zeigen Preis und Volumen, aber nicht die Richtung. Der Artikel erklärt, was Dark Pools sind, was ihre Daten verraten und wie sich Dark Pool Levels im Erdöl- und im S&P-500-Future in die Handelsplanung einbeziehen lassen.

Große Orders bleiben unter der Oberfläche. Sichtbar werden sie erst später, an ihren Spuren.Bild: TradeNeon

Das Wichtigste vorweg

Dark Pools sind regulierte, private Handelsplätze, auf denen Institutionelle große Orders abwickeln, ohne sie im öffentlichen Orderbuch zu zeigen. Die Trades werden verzögert gemeldet. Die Daten zeigen Preis und Volumen, aber nicht, ob gekauft oder verkauft wurde. Als Level im Chart sind sie ein Ausgangspunkt für die Beobachtung im Orderbuch, kein Einstieg für sich.

01

Das Video

Beim Abspielen wird eine Verbindung zu YouTube hergestellt. Auf YouTube ansehen

Kapitel im Video 11

Ein Klick auf eine Zeitmarke startet das Video an dieser Stelle.

Video: ATAS DeutschlandWeitere Videos von TradeNeon findest Du auf unserem YouTube-Kanal.

02

Was Dark Pools sind

Dark Pools sind private Handelsplätze. Sie existieren parallel zu öffentlichen Börsen wie der NYSE, aber ohne öffentliches Orderbuch und ohne Echtzeitkurse. Entstanden sind sie in den 1980er-Jahren, um große Orders diskret abzuwickeln. Betrieben werden sie in der Regel von großen Banken und Fondsgesellschaften.

Der Name klingt nach Schattenbörse. Dieses Bild trifft nicht zu: Dark Pools sind reguliert, und jeder dort abgewickelte Trade muss an die Aufsicht gemeldet werden.

03

Warum Institutionelle in Dark Pools handeln

Ein Hedgefonds, der 10.000 ES-Kontrakte kaufen will, kann diese Order nicht als Market-Order ins öffentliche Orderbuch geben. Er würde den Preis gegen sich bewegen. Große Marktteilnehmer stückeln ihre Orders deshalb und bringen sie möglichst unauffällig in den Markt.

Im Dark Pool werden Käufe und Verkäufe algorithmisch zum Mittelkurs zusammengeführt, dem Midpoint MatchingKäufe und Verkäufe werden zum Mittelkurs zwischen bestem Geld- und Briefkurs zusammengeführt.. Das verringert die SlippageDie Differenz zwischen erwartetem und tatsächlich ausgeführtem Preis einer Order. und schützt vor FrontrunningAndere Marktteilnehmer handeln vor einer erkannten großen Order, um von ihrer Wirkung zu profitieren.: Eine große Limit-Order im öffentlichen Buch würde von Algorithmen erkannt, und der Markt könnte schon vorher davon abprallen. Für private Trader ist der Nachteil die geringere Transparenz. Einen direkten Zugang zu Dark Pools haben sie nicht.

04

Was die Daten zeigen und was nicht

Die Betreiber melden die Trades nach der Ausführung mit Verzögerung, in den USA meist innerhalb von zehn Sekunden, in manchen Fällen erst am nächsten Tag. In Europa müssen Trades vielfach erst nach 24 Stunden gemeldet werden. Spätestens am Folgetag siehst Du also auch als privater Trader, auf welchem Preisniveau und in welchem Volumen große Orders abgewickelt wurden.

Ein solcher PrintDie Meldung eines ausgeführten Trades mit Preis, Volumen und Zeit. verrät aber nicht, ob gekauft oder verkauft wurde. Zu jedem Trade gehören ein Käufer und ein Verkäufer. Auch die Absicht bleibt offen: Nicht jeder institutionelle Händler spekuliert. Manche sichern Positionen ab, schichten ein Portfolio um oder handeln aus steuerlichen Gründen.

Für sich genommen reichen Dark Pool Daten nicht aus. Sie gewinnen erst im Zusammenspiel mit anderen Faktoren an Gewicht, etwa mit Dealer-Hedging-Daten oder den SPAN-Daten der CME. „Gerade bei Dark Pool Daten ist es sehr wichtig, sie immer mit anderen Faktoren zu kombinieren und daraus einen Edge zu generieren“, sagt Oliver Sparing. Zugang bieten verzögerte, frei zugängliche FINRA-Berichte und kostenpflichtige Datenplattformen. In unserer Software Level of Interest werten wir die Daten jeden Morgen aus und zeichnen die Dark Pool Levels, die wir selbst für relevant halten, direkt in den Chart.

05

Zwei Beispiele aus dem ATAS-Replay

Zwei Situationen aus derselben Woche, aufgezeichnet mit der Replay-Funktion von ATAS und der HeatmapDie Heatmap zeigt das Orderbuch über die Zeit: wo Limit-Orders lagen und wie groß sie waren. des Orderbuchs, zeigen, wie sich ein Dark Pool Level in der Praxis beobachten lässt.

Erdöl-Future (CL)

Am Vortag war unterhalb des Vortagestiefs eine auffällig große Order in einem Dark Pool gehandelt worden, danach stieg der Markt. Die Annahme: Hier hat sich ein größerer Käufer positioniert. Als der Kurs in die Zone zurücklief, lagen im Orderbuch große Limit-Orders auf dem Dark Pool Level und auf dem Settlement-PreisDer offizielle Abrechnungskurs eines Futures am Ende des Handelstages. darüber. Beide wurden gefillt, unter dem Level kamen sofort neue Kauforders nach, und der Kurs brach schließlich über den Settlement-Preis aus.

Der Settlement-Preis lag in dieser Situation als Widerstand oberhalb des Levels. Wäre ein Setup nahe an diesem Widerstand entstanden, hätte der Trade nur wenig Platz in die gewünschte Richtung gehabt, und dann gilt: „Wenn direkt vor meiner Nase ein Widerstand liegt, bin ich gut beraten, Geduld zu bewahren und nicht verfrüht in den Trade einzusteigen“, sagt Oliver Sparing.

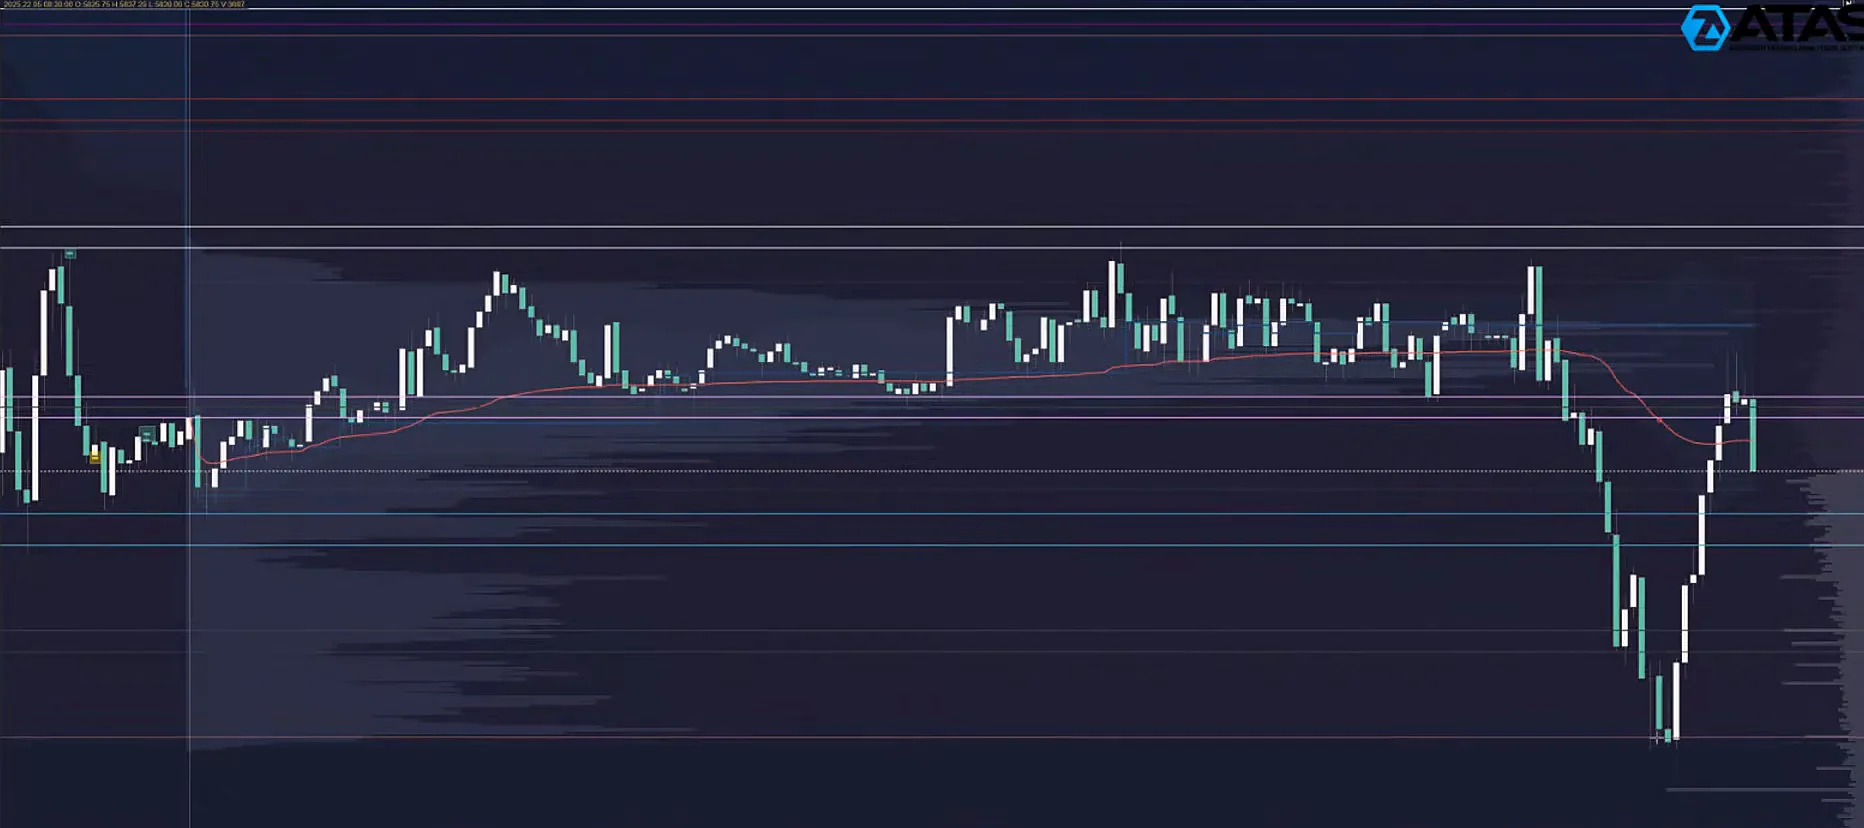
Heatmap des Orderbuchs im Erdöl-Future im ATAS-Replay: helle waagerechte Linien zeigen große Limit-Orders, der Kurs läuft von oben in diesen Bereich.
Erdöl-Future (CL) im ATAS-Replay: Die Heatmap zeigt große Limit-Orders als helle Linien. Standbild aus dem Webinar, Minute 37. Bild: ATAS Deutschland

S&P-500-Future (ES)

Hier lagen drei Levels auf einem Preis: der Settlement-Preis und das Tief des Vortages sowie ein Dark Pool Level. Ein solches Zusammentreffen gilt als dreifach bestätigtes Level. Der Markt prallte dort zweimal ab. Beim zweiten Mal zeigte die Heatmap zunächst einen StoprunDer Kurs läuft durch eine Zone, in der viele Stop-Orders liegen, und löst sie aus. unter das Level, bevor der Kurs nach oben ausbrach. „Ich liebe dreifach bestätigte Levels. Es gibt nichts Schöneres, als wenn diverse Faktoren zusammenfallen, die uns zeigen: Da ist institutionelles Interesse“, sagt Oliver.

5-Minuten-Chart des S&P-500-Futures mit Volume Profile: Der Kurs fällt zweimal auf denselben Preisbereich zurück und steigt danach.
S&P-500-Future (ES): Der Markt kommt zweimal auf das Level zurück, bevor er nach oben ausbricht. Standbild aus dem Webinar, Minute 49. Bild: ATAS Deutschland

Dass ein Level reagiert, macht noch keinen Trade. „Nicht irgendwie eine Limit Order ranlegen und fünf Ticks darunter einen Stop setzen, das wird nichts, sondern immer mit klaren, replizierbaren Setups arbeiten“, sagt Oliver Sparing.

06

Was Du aus dem Webinar mitnehmen kannst

  • Ein Level ist ein Ort, kein Trade. Vor der Session legst Du in Deiner Marktanalyse fest, wo Du nach Long- oder Short-Trades suchst. Am Level entscheidet dann das Orderbuch.
  • Levels helfen auch beim Warten. Liegt der nächste Widerstand nur wenige Ticks entfernt, lohnt es sich, den Ausbruch abzuwarten, damit der Trade mehr Raum in Deine Richtung hat. Liegen viele Levels eng beieinander, kann es sinnvoll sein, den Bereich ganz auszulassen.
  • Keine pauschalen Limit-Orders an Levels. Der Markt kann ein Level um einige Ticks durchlaufen und trotzdem darauf reagieren.
  • Ein Setup muss wiederholbar sein. Entscheidend ist ein Muster, das Du eindeutig erkennst und mit Deinem Trading-Tagebuch statistisch auswertest.

„Nichts davon ist jetzt der heilige Gral des Tradings.“

Oliver Sparing über Dark Pool Levels und Dealer-Hedging-Daten
07

Über das Webinar

Das Webinar lief am 30. Oktober 2025 in der Webinar-Reihe auf dem YouTube-Kanal von ATAS Deutschland, moderiert von Pavel von ATAS. ATAS ist eine Handelsplattform für Order-Flow-Analyse. Oliver ist dort regelmäßig zu Gast; alle Auftritte findest Du auf unserer Seite Zu Gast bei.

Free Plan · Dark Pool Profile
Wo wurde außerhalb der Börse gehandelt?
Das Dark Pool Profile zeigt Dir das Volumen aus Dark Pools der letzten zwei US-Handelstage über dem 5-Minuten-Chart der jüngsten Sitzung. Es gehört zum Free Plan von TradeNeon.
Free Plan starten
Häufige Fragen
Sind Dark Pools legal?

Ja. Dark Pools sind regulierte Handelsplätze, meist von großen Banken oder Fondsgesellschaften betrieben. Jeder dort abgewickelte Trade wird an die Aufsicht gemeldet, allerdings mit Verzögerung.

Kann ich als privater Trader in Dark Pools handeln?

Nein, einen direkten Zugang haben private Trader nicht. Du kannst aber die gemeldeten Trades auswerten, sobald sie veröffentlicht sind.

Zeigt ein Dark Pool Print, ob gekauft oder verkauft wurde?

Nein. Ein Print zeigt Preis und Volumen. Wer die Initiative hatte und welche Absicht dahintersteht, bleibt offen. Deshalb gehört der Kontext dazu: Wie hat sich der Markt danach bewegt, und was zeigt das Orderbuch, wenn der Kurs zurückkommt?

Welche Zeiteinheit eignet sich für die Heatmap?

Für die Heatmap und die Mikrostruktur bietet sich eine sehr kurze Zeiteinheit an, etwa ein 5-Sekunden-Chart. Für den Tagesverlauf ist ein 5-Minuten-Chart gebräuchlich, für das größere Bild ein Stunden- oder 4-Stunden-Chart. Zwischen vergleichbaren Zeiteinheiten, etwa 1 Minute oder 5 Minuten, ändert sich das Bild meist nur wenig.

Oliver Sparing
Oliver Sparing
Gründer & Head of Trading · TradeNeon
Oliver Sparing handelt seit 2011 aktiv an den Finanzmärkten. Seine beruflichen Wurzeln liegen im Edelmetallhandel in Hamburg; 2017 lernte er an einem Londoner Trading Floor. Bei TradeNeon leitet er die Daytrading- und die Swingtrading-Ausbildung und verantwortet die fachliche Entwicklung der Trading-Methodik, mit Schwerpunkt auf Orderflow, Marktstruktur und fundamentalen Marktdaten. Daraus sind Level of Interest, Futures Insights und Lab of Trades entstanden. Plattformen wie ATAS, Bookmap und WH SelfInvest laden ihn regelmäßig als Gast ein. Alle Auftritte

Positionsgröße und Risikomanagement im Trading

Positionsgröße und Risikomanagement im Trading

Metallwaage auf einem Trading-Schreibtisch: links Kontraktgewichte, rechts ein rotes Risikogewicht
Trading Praxis

Nicht der Einstieg entscheidet — sondern die Positionsgröße

Woran denkst Du zuerst, wenn es um die Erfolgsfaktoren im Trading geht? Die meisten nennen den perfekten Einstieg, den richtigen Stop oder ein Kursziel. Eine Größe wird dabei fast immer übersprungen — und genau sie entscheidet darüber, ob ein Konto über die Jahre wächst oder schrumpft.

Der Einsatz auf der einen Seite, das Risikolimit auf der anderen.Bild: TradeNeon

Die Positionsgröße bestimmt, wie viel Kapital Du pro Trade riskierst und wie stark eine Kursbewegung auf Deinen Kontostand durchschlägt. Damit ist sie der Kern jedes funktionierenden Risikomanagements. Wer sie ignoriert oder falsch ansetzt, liefert sein Konto Schwankungen aus, die sich vermeiden ließen.

Schauen wir uns an, wie Du sie berechnest, was bei Fremdkapitalanbietern zusätzlich gilt und welche Fehler Du Dir sparen kannst. Am Ende hast Du eine Methode, die Du vor jedem Trade in wenigen Sekunden anwenden kannst.

1 %
Richtwert für das Risiko pro Trade — konstant über alle Trades hinweg
2 Kontrakte
Was aus 100 USD Risiko und 10 Punkten Stop im Micro-Future folgt
1.000 USD
Beispielhafter Verlustpuffer eines beworbenen 25.000-Dollar-Kontos
Worum es geht

Die Positionsgröße ist die einzige Stellschraube im Trade, die Du vollständig in der Hand hast. Den Markt steuerst Du nicht, Deinen Einstieg nur bedingt — wie viel ein einzelner Trade Dich kosten darf, legst Du vorher selbst fest.

01

Die Formel — und was in sie eingeht

Die Berechnung ist kein Hexenwerk. Sie lässt sich auf eine einzige Zeile herunterbrechen:

Kontraktzahl = (Kontogröße × Risikoprozentsatz) ÷ (Stop-Loss-Distanz × Punktwert je Kontrakt)

Vier Werte, die Du kennen musst, bevor Du eine Order aufgibst:

  • Kontogröße — Dein aktueller Kontostand, nicht das, was einmal darauf lag.
  • Risikoprozentsatz — der Anteil des Kapitals, den ein einzelner Trade kosten darf.
  • Stop-Loss-Distanz — die Entfernung zwischen Einstieg und Stop, in Punkten, TicksEin Tick ist die kleinstmögliche Veränderung, die der Kurs eines Futures vollziehen kann. Der E-Mini Future auf den S&P 500 mit dem Kürzel ES hat eine Tickgröße von 0,25 — vier Ticks sind hier also ein Punkt. oder PipsEin Pip ist die kleinste übliche Kursveränderung eines Währungspaares im Forex-Handel — bei den meisten Paaren die vierte Stelle nach dem Komma. Er ist dort die Einheit, in der Du Deine Stop-Distanz misst..
  • Punkt- oder Pip-Wert je Kontrakt oder Lot — der Geldwert einer Einheit der Stop-Distanz. Beide Größen müssen dieselbe Einheit verwenden.
Beispiel

Bei einer Kontogröße von 10.000 USD und einem Risiko von 1 % riskierst Du 100 USD pro Trade. Dieses Risiko pro Trade ist die wichtigste Zahl in Deinem Risikomanagement: Hältst Du sie konstant, bringen einzelne Ausreißer Deine Performance nicht aus dem Gleichgewicht.

Wie viel Prozent sind richtig?

Unser Richtwert liegt bei 1 % pro Trade. Wer gerade anfängt, fährt mit 0,5 % ruhiger und gibt sich mehr Fehlversuche, bevor es unangenehm wird. Deutlich über 2 % ist auf Dauer schwer durchzuhalten, weil schon eine gewöhnliche Verlustserie dann spürbar in die Substanz geht.

Entscheidender als die exakte Zahl ist die Konstanz. Ein Prozentsatz, den Du über hunderte Trades gleich anwendest, schlägt jede Zahl, die Du je nach Stimmung veränderst.

02

Vom Stop zur Kontraktzahl

Jetzt einen Schritt weiter: Wie viele Kontrakte handelst Du konkret? Dafür brauchst Du die Stop-Loss-Distanz — und für die gibt es zwei Wege.

Variante A
Fester Stop
Immer dieselbe Distanz, zum Beispiel 10 Punkte. Einfach zu rechnen, aber unflexibel — der Markt richtet sich nicht nach Deiner Lieblingszahl. Als Dauerlösung nicht zu empfehlen.
Variante B
Dynamischer Stop
Abgeleitet aus Unterstützungs- und WiderstandszonenKursbereiche, in denen eine Bewegung in der Vergangenheit wiederholt gestoppt oder gedreht hat: die Unterstützung unter dem Kurs, der Widerstand darüber. Selten exakte Linien, eher Zonen — ein Stop gehört hinter eine solche Zone, nicht mitten hinein. und der aktuellen Schwankungsbreite. Marktgerechter und deutlich robuster, verlangt aber Erfahrung und eine Neuberechnung pro Trade.
Fester Stop-Loss: waagerechte rote Stop-Linie unter Kurskerzen auf einem dunklen Trading-Monitor
Fester Stop. Immer dieselbe Distanz — unabhängig davon, was der Markt gerade macht.
Dynamischer Stop-Loss: stufenweise ansteigende rote Stop-Linie unter höheren Kurstiefs auf einem Trading-Monitor
Dynamischer Stop. Abgeleitet aus dem Kursverlauf — dafür in jedem Trade neu zu bestimmen.

Bleiben wir zur Veranschaulichung beim festen Stop von 10 Punkten. Aus den 100 USD Risiko aus dem Beispiel oben ergibt sich damit:

100 USD ÷ 10 Punkte = 10 USD Risiko pro Punkt Deine Kontraktanzahl muss anschließend genau diesen Wert abbilden.

Praxisbeispiel mit Futures

Der bekannte Mini-FutureEin Future ist ein standardisierter Terminkontrakt, der die Handelspartner zu einem Geschäft in der Zukunft verpflichtet. Futures haben ein Ablaufdatum und gehören zur Gruppe der Derivate — handelbar sind unter anderem Aktien, Indizes und Rohstoffe. auf den S&P 500 (Symbol: ES) bewegt 50 USD pro Punkt. Für ein 10.000-Dollar-Konto ist das deutlich zu grob: Ein einziger Kontrakt läge weit über dem Zielrisiko. Der Micro-Future (MES) bewegt dagegen nur ein Zehntel davon, also 5 USD pro Punkt.

Mit 10 USD Risiko pro Punkt und 5 USD pro Punkt je MES ergibt sich 10 ÷ 5 = 2 Kontrakte MES. Damit ist die Rechnung geschlossen: Kontogröße, Risikoprozentsatz und Stop-Distanz führen zu einer Kontraktzahl — nicht umgekehrt.

Für ES und MES kannst Du Deine Werte auch im Positionsgrößen-Rechner durchrechnen. Gib die Stop-Distanz dort in Ticks ein; vier ES-/MES-Ticks entsprechen einem Indexpunkt.

Bei dynamischen Stops stellst Du diese Rechnung für jeden Trade neu an. Das klingt aufwendiger, als es ist: Sobald Du Tickgröße und Tickwert Deines Marktes im Kopf hast, dauert es Sekunden. Dasselbe Prinzip trägt übrigens in anderen Märkten. Im ForexForex steht für Foreign Exchange — den Handel mit Währungen. Er findet nicht über die Börse statt, sondern direkt zwischen Banken und Brokern, die den Kurs des jeweiligen Währungspaares stellen.-Handel tritt an die Stelle des Tickwerts der Pip-Wert, und aus der Kontraktzahl wird die LotgrößeDas Lot ist die Handelseinheit im Forex-Handel: Ein Standard-Lot entspricht 100.000 Einheiten der Basiswährung, ein Mini-Lot 10.000, ein Micro-Lot 1.000. Es ist dort das, was bei Futures die Kontraktanzahl ist..

03

Fremdkapital: die echte Kontogröße

Handelst Du mit eigenem Geld, kannst Du die Formel unverändert anwenden. Bei Fremdkapitalanbietern — den sogenannten Prop-FirmenBeim Prop Trading handelst Du nicht mit eigenem Geld, sondern mit dem Kapital eines Anbieters. Üblich ist eine Prüfphase, danach ein Konto mit geteilten Gewinnen — und mit Regeln: einem maximalen Gesamtverlust und oft einem Tagesverlustlimit. — kommen Regeln dazu, die Deine Rechnung verändern. Viele Anbieter setzen etwa eine Grenze für den maximalen Tagesverlust. Wo die gilt, wählst Du Deine Positionsgröße defensiver, damit ein einzelner schlechter Tag Dich nicht aus dem Programm wirft.

Wenn Du Anbieter vergleichst, prüfe deren aktuelle Vertragsbedingungen, Verlustgrenzen und regulatorischen Status selbst. Unser Vergleich aus 2024 ist eine historische Einordnung, keine aktuelle Anbieterempfehlung.

Die Falle im Kontonamen

Ein fiktives Beispiel zeigt den Unterschied: Ein als 25.000-Dollar-Konto beworbenes Programm könnte eine maximale Verlustgrenze von 1.000 USD haben, ein 50.000-Dollar-Programm eine von 1.500 USD. Diese Werte sind keine aktuellen Anbieterbedingungen. Entscheidend für Dein Risikobudget ist die jeweils geltende Verlustgrenze samt Tageslimit und Berechnungsregeln. Wird sie erreicht, endet in vielen Programmen die Teilnahme.

Großer Metallrahmen mit kleinem roten Verlustpuffer auf einem Trading-Schreibtisch, Symbolbild für Prop-Konto-Grenzen
Zwei Zahlen pro Konto. Die beworbene Kontozahl und die zulässige Verlustgrenze sind verschieden.

Daraus folgt eine Regel, die viele übersehen: Für die Risikorechnung ist die verfügbare Verlustgrenze wichtiger als die Zahl im Kontonamen. Wer ein solches Konto mit einer Risikorechnung handelt, die von 25.000 oder 50.000 USD ausgeht, ist schneller draußen, als ihm lieb ist.

Realitätscheck: So viel darfst Du wirklich riskieren

Bleiben wir beim fiktiven 25.000-Dollar-Konto mit 1.000 USD maximaler Verlustgrenze. Wendest Du die 1-Prozent-Regel auf die beworbenen 25.000 USD an, sind das 250 USD pro Trade. Vier volle Verluste würden die gesamte angenommene Verlustgrenze verbrauchen; Kosten und zusätzliche Regeln können sie früher erreichen lassen.

Bei einer Fremdkapital-Challenge mag das verkraftbar sein. Für Dein eigenes Geld solltest Du Dir ein solches Risikomanagement keinesfalls angewöhnen: Bei einer Handvoll Trades ist die Performance schlicht zu schwankungsanfällig, um daraus etwas abzuleiten.

Faustregel

Orientiere das Risikobudget bei Prop-Firmen an der tatsächlich verfügbaren Verlustgrenze und prüfe Tageslimits sowie Gebühren. Im fiktiven Beispiel ergeben 1 % von 1.000 USD maximalem Verlust 10 USD Risikobudget je Trade.

Bei 10 USD Risikobudget und einem MES-Kontrakt zu 5 USD je Indexpunkt wäre rechnerisch nur ein Stop von zwei Punkten möglich, noch ohne Gebühren und Ausführungsabweichung. Passt ein marktgerechter Stop nicht in dieses Budget, ist der Trade in dieser Kontraktgröße ungeeignet. Erhöhe den Risikoprozentsatz nicht bloß, um eine Position zu erzwingen. Wie schnell Erwartung und Rechnung im Trading auseinanderlaufen, haben wir uns im Artikel Reich durch Trading? genauer angesehen.

04

Drei Fehler im Risikomanagement

Die Rechnung ist einfach — in der Praxis stolpern Trader trotzdem immer wieder über dieselben drei Stellen. Sie gehören zu den Klassikern, die uns auch in der Sammlung der häufigsten Trading-Fehler begegnen.

Fehler 1: Feste Kontraktgrößen statt dynamischer Anpassung

Viele handeln stur dieselbe Kontraktzahl — unabhängig davon, wie groß das Konto ist und wie weit der Stop liegt. Die Folge: Manche Trades riskieren überproportional viel, andere fallen kaum ins Gewicht.

So vermeidest Du ihn: Berechne die Positionsgröße bei jedem Trade neu. Ausgangspunkt ist immer die Stop-Distanz, nie eine Lieblingsgröße.

Dass Dein Positionsvolumen dabei nicht exakt dem Prozentsatz entspricht, ist völlig normal. Ganze Kontrakte lassen sich nicht beliebig fein anpassen. Liegt die kleinste handelbare Größe über Deinem festgelegten Risikobudget, lass den Trade aus oder wähle ein kleineres Instrument. Ein bewusst gesetztes Risikolimit ist keine Zielgröße, die Du überschreiten musst.

Fehler 2: Den Stop dem Risiko anpassen

Statt einen marktgerechten Stop zu setzen, der sich aus Schwankungsbreite sowie Unterstützungs- und Widerstandszonen ergibt, wird der Stop künstlich nah an den Einstieg gelegt — damit die gewünschte Kontraktzahl noch in den Risikoprozentsatz passt.

Das ist ein eindeutiges Zeichen dafür, dass die Kontraktzahl zu hoch ist. Wer so vorgeht, hebelt die Logik seines Risikomanagements aus und fliegt regelmäßig aus völlig normalen Marktbewegungen heraus.

So vermeidest Du ihn: Erst den Stop definieren, dann die Positionsgröße anpassen. Niemals umgekehrt.

Fehler 3: Nach Gewinnserien größer werden

Der älteste psychologische Stolperstein im Risikomanagement: Läuft es gut, wird die Größe aggressiv hochgefahren. Was sich intuitiv nach Bestätigung anfühlt, sorgt dafür, dass eine gewöhnliche Verlustserie einen Großteil der vorherigen Gewinne wieder auslöscht.

So vermeidest Du ihn: Halte die Positionsgröße konsequent konstant. Angepasst wird sie, wenn sich die Kontogröße nachhaltig verändert hat — nicht aus Euphorie nach ein paar guten Trades.

Die Positionsgröße ist kein theoretisches Detail, sondern einer der wichtigsten Bausteine eines stabilen Risikomanagements. Wendest Du sie konsequent an, sorgst Du dafür, dass einzelne Trades Dein Konto nicht ins Wanken bringen — und schaffst damit die Grundlage für das, worauf im Trading alles hinausläuft: dass Du lange genug dabei bleibst, um besser zu werden.

Nimm Dir die Zeit, die Positionsgröße vor jedem Trade bewusst zu berechnen. Mit etwas Routine wird daraus ein Handgriff von wenigen Sekunden, der Dir über Jahre viel Unruhe erspart.

Schön, dass Du hier bist.

Häufige Fragen
Warum ist die Positionsgröße im Trading so wichtig?

Weil sie direkt bestimmt, wie viel Kapital Du pro Trade riskierst. Selbst mit einer guten Strategie kann ein Konto ohne saubere Berechnung schnell ins Minus laufen. Sie ist das Fundament eines stabilen Risikomanagements.

Wie hoch sollte mein Risiko pro Trade sein?

Ein Prozent des Kontostands ist ein guter Richtwert. Wer anfängt, fährt mit 0,5 % ruhiger; deutlich über 2 % wird auf Dauer schwer durchzuhalten. Wichtiger als die exakte Zahl ist, dass Du sie konsequent einhältst.

Wie berechne ich die Positionsgröße bei Futures und Forex?

Bei Futures bestimmst Du die Kontraktanzahl über Tickwert und Stop-Loss-Distanz. Im Forex berechnest Du die Lotgröße über den Pip-Wert und die Stop-Loss-Distanz. Die Kontrakt- oder Lotzahl ergibt sich aus dem Risikobudget geteilt durch das Produkt aus Stop-Distanz und Geldwert pro Punkt oder Pip je Einheit.

Muss ich die Positionsgröße bei jedem Trade neu berechnen?

Ja, sobald sich die Stop-Loss-Distanz ändert. Auch bei einer nachhaltig veränderten Kontogröße gehört die Rechnung neu gemacht. Nur so bleibt Dein Risiko über alle Trades hinweg konstant.

Was gilt bei der Positionsgröße im Fremdkapitalhandel?

Bei Prop-Firmen muss das Risikobudget zur verfügbaren Verlustgrenze passen. Die beworbene Kontozahl allein sagt darüber nichts aus. Prüfe auch Tageslimits und die Berechnung des Drawdowns.

Sollte ich die Positionsgröße nach Gewinnen erhöhen?

Kurzfristig nicht. Angepasst wird sie erst, wenn sich Dein Kontostand nachhaltig verändert hat. Wer sie aus Euphorie nach ein paar guten Trades hochschraubt, gibt die Gewinne in der nächsten Verlustserie wieder ab.

Rechnen ist der einfache Teil
Eine Formel ersetzt kein Konzept. In unseren Ausbildungen baust Du Risikomanagement, Marktverständnis und Strategie so auf, dass sie zusammenpassen — zu Deinem Stil und zu Deinem Alltag.
Oliver Sparing
Oliver Sparing
Gründer & Head of Trading · TradeNeon
Oliver Sparing handelt seit 2011 aktiv an den Finanzmärkten. Seine beruflichen Wurzeln liegen im Edelmetallhandel in Hamburg; 2017 lernte er an einem Londoner Trading Floor. Bei TradeNeon leitet er die Daytrading- und die Swingtrading-Ausbildung und verantwortet die fachliche Entwicklung der Trading-Methodik, mit Schwerpunkt auf Orderflow, Marktstruktur und fundamentalen Marktdaten. Daraus sind Level of Interest, Futures Insights und Lab of Trades entstanden. Plattformen wie ATAS, Bookmap und WH SelfInvest laden ihn regelmäßig als Gast ein. Alle Auftritte
Backtesting im Daytrading: Eine Handelsidee mit Daten prüfen

Backtesting im Daytrading: Eine Handelsidee mit Daten prüfen

Ein alter Filmbetrachter auf einem Schneidetisch, davor Filmstreifen in gleichmäßigen Reihen, daneben leere Karteikarten und Filmdosen.
VideoATAS-Webinar

Backtesting im Daytrading:
Eine Handelsidee
mit Daten prüfen

Wer diskretionär handelt, entscheidet im Moment selbst, und trotzdem braucht die Handelsidee dahinter ein Fundament aus Daten. Ein Backtest für diskretionäre Daytrader besteht aus zwei Schritten: erst ein statistischer Test mit festem Regelwerk im Replay, danach die diskretionäre Umsetzung. Der Ablauf wird hier am Beispiel des S&P-500-Futures im ATAS-Replay durchgespielt.

Dieselbe Idee, immer wieder durchgespielt und sauber abgelegt. Erst die Menge macht eine Aussage möglich.Bild: TradeNeon

Das Wichtigste vorweg

Ein statistischer Backtest kommt vor dem diskretionären Handel: Mit einem klaren Regelwerk ohne Interpretationsspielraum werden im Replay Trades gesammelt und in einer Tabelle mit Einstieg, Ergebnis, maximalem Buchgewinn und maximalem Buchverlust festgehalten. Nach etwa 30 bis 50 Trades zeigt sich, ob die Idee in die richtige Richtung geht; 300 Trades gelten als „goldene Menge“ für eine erste statistische Aussage, als Erfahrungswert und nicht als Beleg für einen dauerhaften Edge. Die Tabelle gibt Anhaltspunkte, wo Stops und Positionsgröße anzupassen sein könnten, und das gezeigte Beispiel ist ausdrücklich kein fertiges Handelssystem.

01

Das Video

Beim Abspielen wird eine Verbindung zu YouTube hergestellt. Auf YouTube ansehen

Kapitel im Video 17

Ein Klick auf eine Zeitmarke startet das Video an dieser Stelle.

Video: ATAS DeutschlandWeitere Videos von TradeNeon findest Du auf unserem YouTube-Kanal.

02

Warum zuerst ein statistischer Backtest

Es gibt zwei Arten von Backtests. Der statistische Backtest kommt zuerst, auch wenn Du später diskretionär handeln willst. Er beantwortet eine Vorfrage: Geht der Grundgedanke, auf dem Dein Handelssystem beruhen soll, überhaupt in die richtige Richtung, und lässt sich daraus ein EdgeEin wiederkehrender Vorteil im Markt, der über viele Trades und nach Kosten Bestand hat und nicht auf Zufall beruht. Ein Backtest liefert Hinweise darauf, keinen Beweis. entwickeln?

Dafür braucht es ein festes Regelwerk. Es darf, anders als später im diskretionären Handel, keinen Raum für Interpretation lassen: Wenn der Markt das und das tut, ist es ein Einstieg. Wenn er das und das tut, ist es ein Ausstieg, sei es ein Stop, eine bestimmte Marktbewegung oder eine Zeitspanne. Die Entscheidungen im diskretionären Handel sollen später trotzdem auf Marktlogik und einer wiederholbaren Grundidee beruhen. Am Ende läuft es immer wieder auf Mustererkennung hinaus: Du brauchst etwas, das Du wiedererkennen und wiederholen kannst.

03

Marktanalyse als Grundlage der Handelsidee

Vor jedem Backtest steht die Frage, wo Du überhaupt handeln willst. Am Anfang steht eine Marktanalyse: Auf welchen Preisen liegt institutionelles Handelsinteresse? Welche Faktoren beziehst Du ein, etwa Volume Profile, Market Profile, den Footprint-ChartEin Chart, der innerhalb jeder Kerze zeigt, zu welchen Preisen wie viel gekauft und verkauft wurde., VWAP, Dealer-Hedging-Daten oder Dark-Pool-Daten? Oliver Sparing arbeitet mit eigenen Levels aus dieser Analyse, die es als Software Level of Interest gibt. Sie sind die Basis für alle Systeme, die er entwickelt.

Kommt der Markt an eines dieser Levels, steht vorher fest, ob dort ein Trade in Betracht kommt und in welche Richtung. Dann braucht es ein bestimmtes Muster, das erkennbar sein muss, bevor gekauft oder verkauft wird. Welche Daten Du nutzt, ist Deine Entscheidung. „Ich persönlich halte Level-2-Daten für den größten Vorteil, den Du als privater Daytrader überhaupt haben kannst, und ich möchte diese Daten nicht missen. Ich bin aber der Letzte, der sagt, dass Trading ohne Level-2-Daten nicht möglich ist“, sagt Oliver Sparing, der selbst im Orderbuch handelt.

04

Das Replay richtig einsetzen

Für das Sammeln der Daten bietet sich die ReplayDie Wiedergabe vergangener Marktdaten in ATAS, mit der Du wie im Live-Handel üben und testen kannst.-Funktion von ATAS an. „Die Replay-Funktion ist Dein mächtigstes Tool, gerade wenn Du am Anfang Deiner Tradingkarriere stehst“, sagt Oliver Sparing. Stand Mai 2025 kamen die Replay-Daten, auch Orderbuchdaten, direkt von ATAS. Zum Üben und Lernen brauchte man deshalb nicht von Beginn an einen bezahlten Live-Datenfeed. Für die HeatmapDie Heatmap zeigt das Orderbuch über die Zeit: wo Limit-Orders lagen und wie groß sie waren. im Echtzeitbetrieb sind Level-2-Daten nötig. ATAS bietet inzwischen mehrere Replay-Modi mit unterschiedlicher Datentiefe, und Echtzeitdaten und Replay sind zweierlei. Welche Daten Dein Replay heute enthält, prüfst Du am besten direkt bei ATAS.

Für das Replay gelten zwei Warnungen. Erstens das Tempo: Wer die Strategie mit hundertfacher Geschwindigkeit testet, nimmt die Psychologie aus dem Trading, und gerade sie macht später häufig die größten Probleme. An Stellen, an denen ein Trade in Betracht kommt, empfiehlt sich höchstens fünffaches Tempo, besser zweifaches oder Echtzeit. Im Zeitraffer ist es leicht, eine Seitwärtsphase auszusitzen. In Echtzeit zieht sich dieselbe Phase über zwanzig Minuten und testet die Geduld.

Zweitens die Handelszeit: Du sitzt nicht vierundzwanzig Stunden am Markt. Backteste deshalb nur das Zeitfenster, in dem Du im Alltag wirklich handeln kannst. Auch wenn Du kurz davor oder danach eine gute Gelegenheit siehst, gehört sie nicht in die Statistik, denn in Echtzeit hättest Du sie vermutlich nicht gehandelt.

05

Die Beispielidee: Struktur am Level

Als Beispiel dient ein Tag im S&P-500-Future, an dem der Markt in einer Bear Zone liegt, einem Bereich aus der Level-of-Interest-Analyse. Bear Zones und Bull Zones dienen als Teil der Tagesausrichtung und als Filter: In Bear Zones geht es vornehmlich um Short-Trades, in Bull Zones vornehmlich um Long-Trades. Oliver Sparing handelt so bei rund 90 Prozent seiner Trades. Es gibt Ausnahmen, die hier nicht vertieft werden.

5-Minuten-Chart des S&P-500-Futures am 22. Mai 2025 mit einer rot hinterlegten Bear Zone. Der Kurs pendelt über Nacht seitwärts zwischen einer lila-rosa Linie und einem Volume-Profile-Level bei 5.876, fällt kurz vor der Eröffnung kräftig bis zur unteren Kante der Bear Zone und prallt dort nach oben ab.
Der Handelstag im 5-Minuten-Chart: Die Bear Zone (rot hinterlegt) stammt aus der Level-of-Interest-Analyse und ist aus Dealer-Hedging-Daten abgeleitet. Ab Minute 21:20. Bild: ATAS Deutschland

Der Tag verläuft so: In der asiatischen und europäischen Sitzung pendelt der Markt seitwärts zwischen dem Settlement-Preis des Vortags und einem Volume-Profile-Level bei 5.876. Kurz vor der Eröffnung verkauft er kräftig ab, läuft bis zur unteren Kante der Bear Zone und prallt dort fast punktgenau nach oben ab.

Die Regel für den Test ist bewusst schlicht gehalten. Im 5-Sekunden-Chart läuft der Markt an ein Level und bildet eine kleine Struktur. Sobald er ein tieferes Tief macht, also das letzte Tief nach unten unterbietet, eröffnet der Test einen Short-Trade. In der Bull Zone gilt es umgekehrt für Long-Trades. Der Stop liegt über dem letzten Hoch. Läuft der Trade in die gewünschte Richtung, wird der Stop bei jedem neuen tieferen Tief über das letzte Hoch nachgezogen. Der Trade endet, wenn der Markt dieses Hoch nach oben durchbricht.

Wichtig: Das ist kein fertiges Handelssystem und keine Empfehlung, es so zu handeln. Es ist ein schlüssiger Grundgedanke, aus dem sich ein System entwickeln lässt. Geld- und Risikomanagement und die Positionsgröße spielen im ersten, rein statistischen Durchgang noch keine Rolle. Gerechnet wird ohne Slippage, und beim Stop geht es zunächst darum zu ermitteln, in welchem Bereich er für diese Idee liegen sollte.

06

Die Auswertungstabelle

Die Daten gehören in eine schlichte Tabelle. Ein professionelles Trading-Journal sieht anders aus, wie wir im Artikel Trading-Journal führen zeigen. Für einen statistischen Backtest reichen fünf Werte.

  • Datum und Uhrzeit Du hältst fest, wann der Trade stattfand, im Beispiel in New Yorker Zeit.
  • Richtung Du notierst, ob der Trade Long oder Short war.
  • Ergebnis in Ticks Notiert wird das Ergebnis in TicksDie kleinste Preisstufe eines Futures. Das Ergebnis eines Trades wird oft in Ticks gemessen., auch wenn der Trade ausgestoppt wurde.
  • Maximaler Buchgewinn Das ist die Strecke, die der Trade in Deine Richtung lief, bevor er endete.
  • Maximaler Buchverlust Das ist die Strecke, die der Trade nach dem Einstieg gegen Dich lief. Dieser Wert ist besonders wichtig.

Zusätzlich sollten Einstiegs- und Ausstiegskurs notiert werden. Teilgewinne, die Du später im diskretionären Handel mitnimmst, werden separat in die Tabelle eingetragen.

07

Zwei Beispiele im Replay

Im Replay laufen zwei Trades nach dieser Logik ab, beide am selben Handelstag (22. Mai 2025), der zweite am Settlement-Preis des Vortags und weiteren Levels. Im ersten Fall endet der Trade nach kurzer Zeit am nachgezogenen Stop, im Verlauf war er aber deutlich weiter im Gewinn gewesen. Im zweiten Fall läuft der Markt über mehrere Levels in die gewünschte Richtung, der Stop wird mehrfach nachgezogen, und der Trade endet erst am nachgezogenen Stop.

TradeErgebnisMax. BuchgewinnMax. Buchverlust
Trade 1 · 9:15 Uhr NY · Short+1 Tick+29 Ticks−2 Ticks
Trade 2 · 10:10 Uhr NY · Short+63 Ticks+121 Ticks−4 Ticks

Das sind zwei illustrative Beispiele aus dem Replay vom 22. Mai 2025, gerechnet ohne Slippage und Kosten. Sie sind kein Leistungsnachweis der Idee oder einer Strategie. Der erste Trade zeigt, wie weit Verlauf und Ergebnis auseinanderliegen können: Er stand zwischenzeitlich 29 Ticks im Buchgewinn und endete bei einem Tick. Ein Stop von drei Ticks hätte ausgereicht, um im Trade zu bleiben, denn ein so kleiner Buchverlust ist an dieser Stelle eher ungewöhnlich.

5-Sekunden-Chart des S&P-500-Futures mit Orderbuch-Heatmap im Replay. Ein rot hinterlegtes Messfeld spannt vom Einstieg bis zum Ausstieg am nachgezogenen Stop, das Etikett zeigt 63 Ticks (15,75 Punkte).
Der zweite Trade im Replay: Das Messfeld reicht vom Einstieg bis zum Ausstieg am nachgezogenen Stop und zeigt 63 Ticks (15,75 Punkte). Ab Minute 45:40. Bild: ATAS Deutschland

Dabei zeigt sich der Unterschied zwischen Replay und Praxis. Im beschleunigten Replay wirkt alles bequem. In einem echten Trade, der weit im Gewinn steht, würde vermutlich oft der Finger jucken, Gewinne mitzunehmen. „Dieses ‚Das reicht mir jetzt mal‘ ist das Ende von jedem profitablen Handelssystem. Wenn Du Gewinne nach Bauchgefühl mitnimmst, ist das nie gut“, sagt Oliver Sparing. Im statistischen Test geht es dagegen um eine rein mechanische Idee, die zeigt, was der Markt im Verhältnis zur Handelsidee tatsächlich hergibt.

08

Viele Trades auswerten: 300 als Erfahrungswert

Als Aufgabe bietet sich an, mindestens 300 solcher Trades auszuwerten. Das ist viel Arbeit, vermittelt aber ein gutes Gefühl für den Markt. Die Zahlen sind Erfahrungswerte, keine allgemeingültigen Schwellen. Schon nach etwa 30 bis 50 Trades entsteht ein erstes Gefühl, ob die Idee in die richtige Richtung geht. Stellt sich heraus, dass es fast nur große Verlierer gibt und kaum Gewinner, hat die Idee vermutlich kein Potenzial. Geht sie in die richtige Richtung, lohnt es sich weiterzumachen. „300 Trades sind immer so eine goldene Menge, wo man wirklich eine statistische Aussage treffen kann, inwiefern ein System Potenzial hat“, sagt Oliver Sparing. Ein Beleg für einen tragfähigen Edge ist das nicht, und ein historischer Test sagt künftige Ergebnisse nicht voraus.

Auch wenn es in der Praxis mühsam ist: Wer die Tabelle täglich pflegt und 300 Trades ausgewertet hat, kennt den Markt in der Regel deutlich besser und kann seine Entscheidungen später klarer treffen.

09

Was die Statistik über Stops und Positionsgröße verrät

Aus der Tabelle lässt sich einiges ablesen. Zwei Beispiele dafür: Zeigt sich, dass die Trades im Mittel deutlich weiter im Buchgewinn laufen, als am Ende übrig bleibt, gibst Du vermutlich zu viel Gewinn wieder her. Dann musst Du im diskretionären Handel an der Stop-Setzung arbeiten, ohne dem Trade den nötigen Raum zu nehmen und die Trefferquote zu beschädigen.

Zeigt sich umgekehrt, dass Gewinner-Trades nach dem Einstieg selten weit gegen Dich laufen, wäre ein deutlich engerer Stop denkbar. Er würde die Trefferquote vielleicht etwas verschlechtern, aber den Verlust je Trade stark senken. Zugleich ließe sich die Positionsgröße höher skalieren. Die Auswertung der Maximalwerte macht diese Zusammenhänge sichtbar. Die Tabelle liefert dabei Anhaltspunkte, etwa für einen engeren Stop oder eine höhere Positionsgröße, aber noch keinen Nachweis, dass diese Anpassung nach Kosten und unter anderen Marktbedingungen funktioniert. Das zeigt erst der weitere Test, der diskretionäre Durchgang im nächsten Abschnitt.

Dazu kommt ein Hinweis aus der Praxis: Märkte verändern sich, ein Stop, der heute normal ist, kann in einem halben Jahr zu groß oder zu klein sein, weil sich die Volatilität verändert hat. Scheue Dich deshalb nicht vor größeren Stops, wenn die Marktphase sie verlangt. Mit Micro-FuturesKleinere Varianten gängiger Futures mit einem Bruchteil des Kontraktwerts, mit denen sich die Positionsgröße feiner einstellen lässt. kannst Du die Positionsgröße so reduzieren, dass Dein Risiko je Trade gleich bleibt. Wie das Risiko je Trade zur Kontogröße passt, rechnest Du mit dem Tickwert des Kontrakts: Stop in Ticks mal Tickwert ergibt das Risiko je Kontrakt. Im Daytrading orientiert sich Oliver Sparing an 0,5 Prozent Risiko je Trade, ein Prozent ist ihm schon zu aggressiv.

10

Vom statistischen zum diskretionären Backtest

Hat der erste Durchgang gezeigt, dass die Idee Potenzial hat, folgt der zweite Teil. Du handelst die Regeln jetzt diskretionär und führst die Tabelle weiter, diesmal mit den tatsächlichen Werten: Wo hättest Du Teilgewinne mitgenommen, wo den Rest der Position geschlossen, wie ist der Trade unter Deiner Führung gelaufen? Dazu wählst Du auf Basis Deines Stops die Positionsgröße, die zu Deinem Risiko passt, und trägst die Ergebnisse ein. Am Ende siehst Du, wie das System unter diskretionärer Führung abgeschnitten hat.

Im eigenen Handel und in der Daytrading-Ausbildung spielen weit mehr Faktoren zusammen: das Orderbuch, die Liquidität und ihre Verschiebung, Limit-Orders, die hereinkommen oder zurückgezogen werden, das Delta, das Verhalten aktiver Marktteilnehmer, Price Action, Orderflow-Events sowie Marktgeschwindigkeit und Auktionsgeschwindigkeit. Das Beispiel hier ist der Grundgedanke, an dem sich der Ablauf zeigen lässt.

11

Was Du aus dem Webinar mitnehmen kannst

  • Erst statistisch, dann diskretionär. Ein festes Regelwerk ohne Interpretationsspielraum zeigt, ob Deine Idee überhaupt in die richtige Richtung geht.
  • Das Replay braucht Disziplin. Teste im Tempo, das der Echtzeit nahekommt, und nur in dem Zeitfenster, in dem Du wirklich handeln kannst.
  • Maximaler Buchgewinn und Buchverlust gehören in die Tabelle. Sie geben Anhaltspunkte, wo Du Gewinne hergibst und wie eng ein Stop sein könnte.
  • Die Datenmenge zählt. Rund 300 ausgewertete Trades gelten als Erfahrungswert für eine erste Aussage über das Potenzial einer Idee, nicht als Beleg für einen Edge. Nebenbei lernst Du den Markt kennen.

„Wer keine Daten sammelt, der wird auf Dauer Schwierigkeiten haben, profitabel zu werden.“

Oliver Sparing über den statistischen Backtest
12

Über das Webinar

Das Webinar lief am 29. Mai 2025 auf dem YouTube-Kanal von ATAS Deutschland und wurde von ATAS moderiert. ATAS ist eine Handelsplattform für Order-Flow-Analyse. Oliver ist dort regelmäßig zu Gast; alle Auftritte findest Du auf unserer Seite Zu Gast bei.

Daytrading-Ausbildung
Wie entwickelst Du Dein eigenes System?
Im Strategiegespräch schauen wir gemeinsam auf Deine Situation und ordnen ein, ob und wie die Daytrading-Ausbildung zu Deiner Zeit, Deinem Naturell und Deinem Kapital passt. Dreißig Minuten, unverbindlich.
Strategiegespräch vereinbaren
Häufige Fragen
Warum braucht ein diskretionärer Trader einen statistischen Backtest?

Er zeigt, ob Deine Grundidee überhaupt in die richtige Richtung geht und sich daraus ein Vorteil im Markt entwickeln lässt. Das gelingt nur mit einem festen Regelwerk, das keinen Raum für Interpretation lässt. Die diskretionäre Umsetzung folgt danach.

Wie viele Trades sollte ein Backtest umfassen?

Eine feste Zahl gibt es nicht. Als Erfahrungswerte gelten: Nach etwa 30 bis 50 Trades entsteht ein erstes Gefühl, ob die Idee in die richtige Richtung geht, und 300 Trades gelten als „goldene Menge“ für eine erste statistische Aussage über das Potenzial. Das sind keine allgemeingültigen Schwellen und kein Beleg für einen tragfähigen Edge, und ein historischer Test sagt künftige Ergebnisse nicht voraus.

Welche Werte gehören in die Auswertungstabelle?

Datum, Uhrzeit, Richtung, das Ergebnis in Ticks, der maximale Buchgewinn und der maximale Buchverlust nach dem Einstieg. Zusätzlich sollten Einstiegs- und Ausstiegskurs notiert werden.

Worauf sollte ich beim Replay achten?

Wähle das Tempo behutsam: An Stellen, an denen ein Trade in Betracht kommt, höchstens fünffach, besser zweifach oder Echtzeit, damit Du ein Gefühl für die tatsächliche Marktgeschwindigkeit behältst. Teste außerdem nur das Zeitfenster, in dem Du im Alltag wirklich handeln kannst.

Oliver Sparing
Oliver Sparing
Gründer & Head of Trading · TradeNeon
Oliver Sparing handelt seit 2011 aktiv an den Finanzmärkten. Seine beruflichen Wurzeln liegen im Edelmetallhandel in Hamburg; 2017 lernte er an einem Londoner Trading Floor. Bei TradeNeon leitet er die Daytrading- und die Swingtrading-Ausbildung und verantwortet die fachliche Entwicklung der Trading-Methodik, mit Schwerpunkt auf Orderflow, Marktstruktur und fundamentalen Marktdaten. Daraus sind Level of Interest, Futures Insights und Lab of Trades entstanden. Plattformen wie ATAS, Bookmap und WH SelfInvest laden ihn regelmäßig als Gast ein. Alle Auftritte

Orderflow im Trading – Marktbewegungen wirklich verstehen

Orderflow im Trading – Marktbewegungen wirklich verstehen

Anonyme Figur mit gläsernem Rasterkopf zwischen blauen und violetten Glasperlenströmen.
DaytradingMarktmechanik

Orderflow im Trading:
Marktbewegungen verstehen

Der Chart zeigt, wo der Preis gehandelt wurde. Orderflow-Daten ergänzen, welche Aufträge sichtbar im Buch standen und welche Geschäfte tatsächlich ausgeführt wurden. Besonders an einer vorher festgelegten Preiszone kann das helfen, eine Reaktion einzuordnen. Die Absicht einzelner Händler verraten die Daten nicht.

Sichtbare Aufträge und ausgeführte Geschäfte sind zwei verschiedene Datenströme.Bild: TradeNeon

Stell Dir vor, Du stehst an einem Fluss und beobachtest seinen Lauf. An der Oberfläche siehst Du das Wasser, mal sanft, mal reißend. Die Strömung darunter bleibt Deinem Blick verborgen. Am Markt kennst Du vielleicht einen ähnlichen Moment: Dein Setup sieht sauber aus, der Ausbruch aus einer Range steht bevor, Du gehst hinein – und der Kurs dreht zurück.

Der Chart zeigt, wo gehandelt wurde. Eine passende Orderflow-AnsichtOrderflow bezeichnet laufende Aufträge und Ausführungen. Er zeigt Marktaktivität, aber nicht die Motive einzelner Händler. ergänzt, welche Aufträge im Buch sichtbar waren und welche Geschäfte tatsächlich ausgeführt wurden. So kannst Du prüfen, was an einer zuvor bestimmten Preiszone passiert ist. Warum ein einzelner Händler gehandelt hat oder wohin der Kurs als Nächstes geht, verraten Dir diese Daten nicht.

Nach einem Fehlausbruch suchst Du vielleicht zuerst in Kerzen, Linien oder Indikatoren nach einer Erklärung. Dort ist die Umkehr zu sehen. Für die Frage, wie sich der Handel an der Grenze der Range entwickelte, brauchst Du einen genaueren Blick auf die Ausführungen und das sichtbare Orderbuch. Auch diese Daten liefern keine vollständige Geschichte. Sie ergänzen Deine Chart-Beobachtung und können eine vorschnelle Erklärung infrage stellen.

Der Gedanke des Artikels

Marktanalyse liefert das Wo: einen Preisbereich, an dem Du eine Reaktion erwartest. Orderflow ergänzt das Was: sichtbare Aufträge, ausgeführtes Volumen und die Preisreaktion. Erst zusammen ergeben diese Beobachtungen einen sinnvollen Kontext für Deine Entscheidung.

01

Was Orderflow zeigt – und was nicht

Ein Chart verdichtet vergangene Geschäfte zu Kerzen oder Linien. Du siehst das Ergebnis einer Bewegung, aber nur einen Teil des Prozesses. Im Orderflow betrachtest Du genauer, was an einzelnen Preisstufen sichtbar angeboten und was dort wirklich gehandelt wurde. Gerade bei börsengehandelten FuturesStandardisierte Terminkontrakte mit festgelegtem Basiswert, Kontraktumfang und Fälligkeit. lassen sich diese beiden Datenarten nebeneinander beobachten.

Vor der Ausführung

Sichtbare Limit-Orders

Das Orderbuch zeigt angebotene Kauf- und Verkaufsgrößen. Sie können hinzugefügt, geändert oder storniert werden. Sie sind noch keine gehandelten Kontrakte.

Nach der Ausführung

Tatsächliche Trades

Ausführungen zeigen, wo Volumen zustande kam. Preis und Volumen allein nennen weder Identität noch Absicht der Beteiligten.

Ein Chart und eine Orderflow-Ansicht beantworten also verschiedene Fragen. Letztere kann Dir zeigen, ob an einem Preisbereich aggressiv gekauft oder verkauft wurde, ob dort viel Volumen auf engem Raum gehandelt wurde und ob der Preis danach weiterkam. Sie kann nicht zwischen „echtem Interesse“ und einer bestimmten verborgenen Absicht mit Sicherheit unterscheiden. Eine große sichtbare Order muss auch nicht ausgeführt werden.

Für die Einordnung helfen drei Fragen: Drängen Käufer oder Verkäufer mit aggressiven Ausführungen in den Markt? Bleibt der Preis trotz dieser Ausführungen stehen oder setzt er sich durch? Und wie verändert sich das sichtbare Angebot auf der Gegenseite? Viel Kaufvolumen bedeutet nicht automatisch steigende Kurse. Jeder ausgeführte Kauf hat eine Verkaufsseite; entscheidend ist auch, wie viel Liquidität dort bereitsteht oder nachkommt.

Das ist der Grund, warum Orderflow kein heiliger Gral ist. Wie Schrauben und Nägel in einem Werkzeugkasten ist er nützlich, wenn ein Plan, eine Marktanalyse und Risikoregeln dazukommen. Ohne Bezug zu Deiner Handelsidee findest Du überall im Markt auffällige Muster. Ein kurzer Volumenspike oder ein Absorptionsmoment mitten in einer Bewegung kann schlicht Marktrauschen sein.

Die CME erläutert, wie Aufträge, Änderungen und Ausführungen das elektronische Orderbuch verändern. Welche Tiefe Du tatsächlich siehst, hängt vom Markt, Datenfeed und Werkzeug ab.

02

Warum das „Was“ ein „Wo“ braucht

Wenn Du erkennst, was gerade gehandelt wird, bleibt eine zweite Frage: Wo passiert es? Für Handelsideen, die eine Bewegung über mehr als wenige Sekunden nutzen sollen, reicht ein beliebiger Ausschlag im Delta oder Volumen nicht. Du brauchst einen nachvollziehbaren Bereich im Chart, an dem eine Reaktion für Deine These Bedeutung hätte.

Markiere vorab zum Beispiel eine Unterstützung, einen Widerstand oder den Rand einer Range. Frage dann, welche Preisreaktion Du erwartest und was Deiner Idee widersprechen würde. Wenn der Markt dort ankommt, beobachtest Du, wie sich sichtbare Liquidität, tatsächlich gehandeltes Volumen und Preisfortschritt zueinander verhalten. Eine starke Ausführung ohne anschließenden Fortschritt erzählt etwas anderes als ein Ausbruch, bei dem der Preis weitere Stufen durchläuft.

Laufe nicht jedem sehr kurzfristigen Ausschlag hinterher. Je kleiner das Zeitfenster, desto weniger Zeit hast Du, eine Beobachtung zu überprüfen. Lege deshalb vor der Begegnung mit einer Zone fest, welche Daten und welchen Zeitrahmen Du heranziehst. Ein Signal ohne Kontext verführt dazu, erst nach dem Trade eine Geschichte zu konstruieren.

1Zone festlegen

Warum ist dieser Preisbereich für Deine Marktanalyse relevant?

2Reaktion beobachten

Was passiert mit Ausführungen, sichtbarer Tiefe und Preis?

3Gegenargument suchen

Könnte geringe Liquidität oder ein kurzer Impuls die Beobachtung ebenfalls erklären?

4Risiko begrenzen

Ein Muster ersetzt weder Stopp noch Positionsgröße.

Das „Wo“ und das „Was“ greifen ineinander wie zwei Zahnräder: Die Marktanalyse zeigt, wo Du potenziell handeln willst. Orderflow hilft Dir, die Reaktion dort einzuordnen. Eine beobachtete Zone ist aber noch keine Garantie, dass der Markt wie erwartet reagiert.

03

Orderbuch und Heatmap lesen

Im OrderbuchAnzeige der sichtbaren Kauf- und Verkaufsaufträge an einzelnen Preisstufen; oft auch Depth of Market genannt., auch DOM genannt, siehst Du sichtbare Limit-AufträgeAufträge mit einer Preisgrenze: Kauf höchstens zum Limitpreis, Verkauf mindestens zum Limitpreis; eine Ausführung ist nicht garantiert. auf Kauf- und Verkaufsseite. Das ist eine Momentaufnahme. Aufträge werden laufend platziert, geändert und storniert. Die angezeigte Größe ist deshalb weder bereits gehandeltes Volumen noch ein Versprechen, dass sie beim Eintreffen des Preises unverändert bleibt.

Eine Heatmap zeichnet diese angezeigten Größen über die Zeit als Farbspuren. Helle Bereiche stehen im jeweiligen Werkzeug meist für mehr sichtbare Aufträge. Das hilft Dir zu erkennen, wo Aufträge länger standen, welche Stufen der Preis wiederholt berührte und wo angezeigte Tiefe vor einer Annäherung abnahm. Die Farbe selbst erklärt weder, wer gehandelt hat, noch warum eine Order verschwand.

Die Heatmap erleichtert es, Veränderungen zu verfolgen, die im flackernden DOM schwer zu überblicken sind. Eine helle Spur kann zeigen, dass an einer Stufe länger viel angezeigt wurde. Wiederholte Berührungen zeigen, wie sich der Preis dort verhielt. Das Auflösen einer Spur zeigt, dass sich die angezeigte Tiefe änderte. Erst zusammen mit den tatsächlichen Trades lässt sich das vorsichtig einordnen. Eine nicht durchhandelte Stufe kann ebenso an nachkommenden Aufträgen wie an ausbleibenden aggressiven Orders liegen.

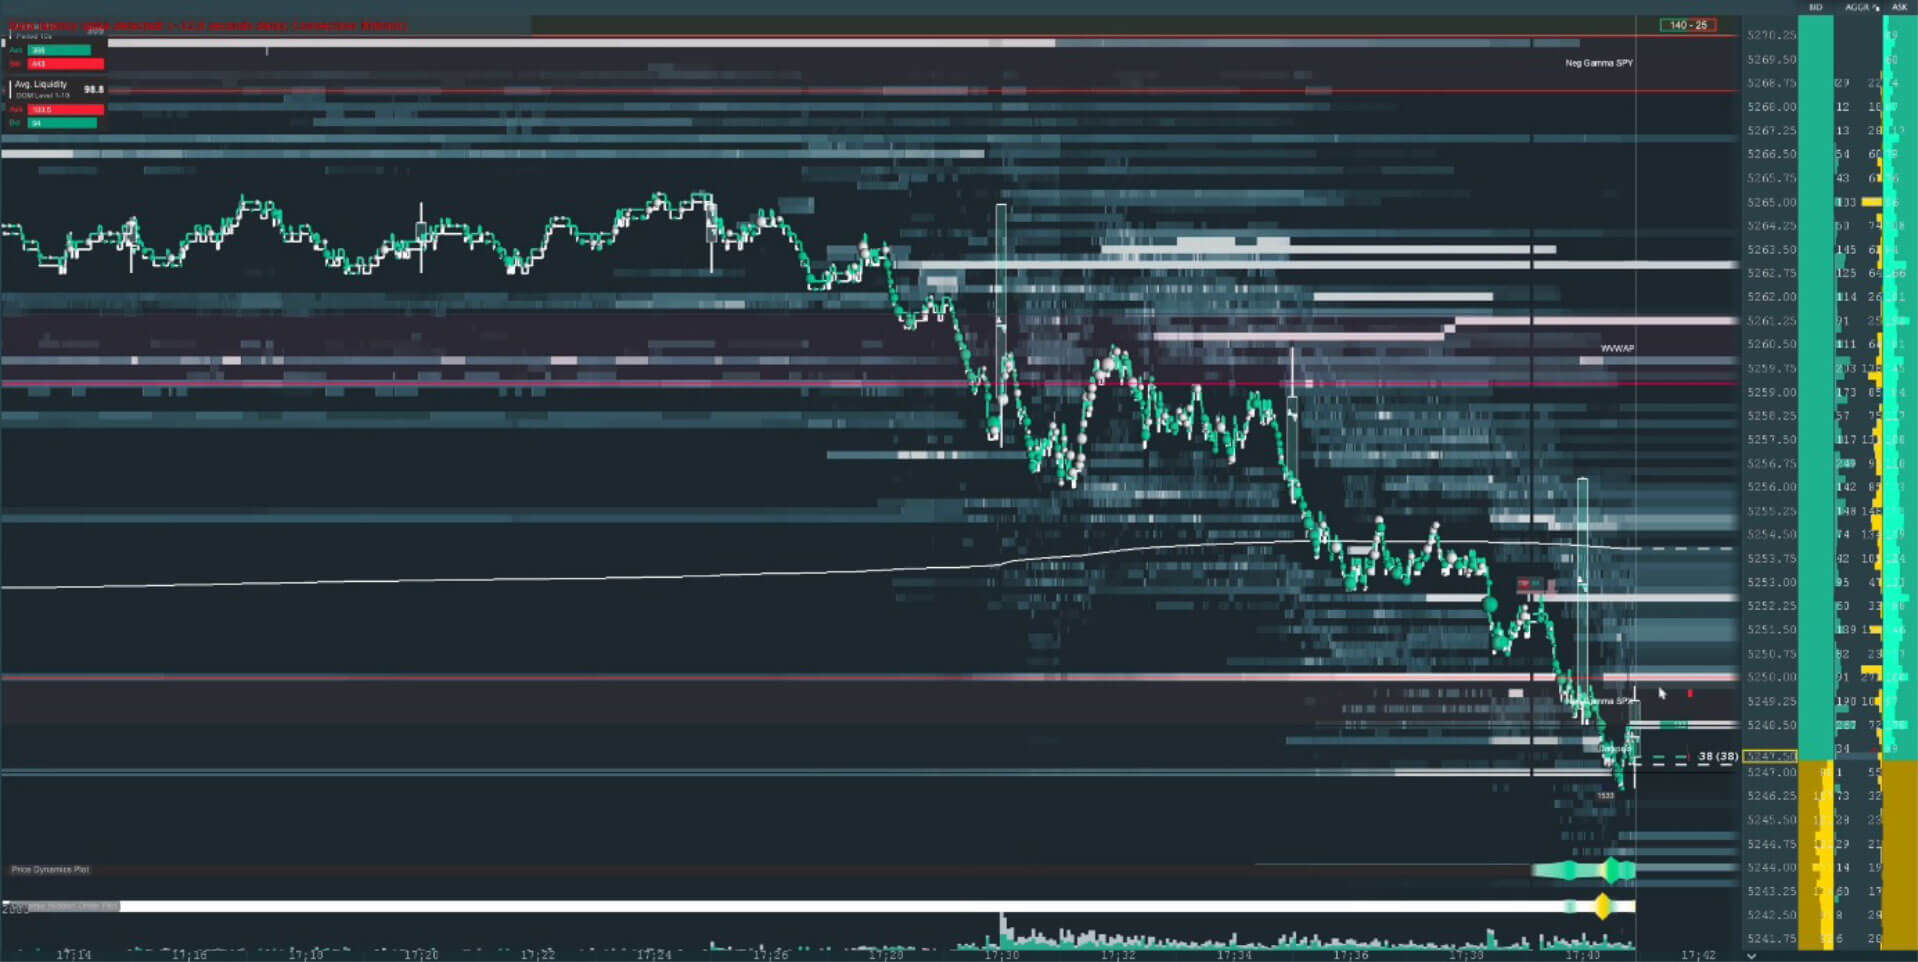
Historischer Bookmap-Screenshot mit Preisverlauf, horizontalen Liquiditätsspuren und Volumenanzeige.
Bookmap-Screenshot von 2025. Die hellen Spuren zeigen angezeigte Tiefe im damaligen Datenfeed. Für Einzelheiten Bild öffnen; sie ist keine aktuelle Marktansicht. Bild: TradeNeon.

In dieser Ansicht wurde die Heatmap mit Level of Interest ergänzt: farbige horizontale Linien markierten zuvor analysierte Preisbereiche. Diese Linien sind Marktanalyse, keine Ausführungen und kein Nachweis institutioneller Orders. Level of Interest kann mögliche Bereiche für einen zweiten Blick zeigen; die Reaktion am Bereich prüfst Du selbst.

Wird eine helle Spur schwächer, kommen Änderungen und Stornierungen ebenso infrage wie die Darstellung des Feeds. Das allein beweist kein Spoofing. Die CME warnt, Orderbuchtiefe isoliert als Liquiditätsmaß zu lesen. Betrachte auch Ausführungen, SpreadAbstand zwischen bestem Kaufpreis (Geldkurs) und bestem Verkaufspreis (Briefkurs). und Preisreaktion.

Weitere Ansichten

Ein Volumenprofil ordnet ausgeführtes Volumen Preisstufen zu. Delta Bars und Footprint Charts zeigen aggressive Kauf- und Verkaufsausführungen in einer Kerze oder pro Preisstufe. Eine Orderbuch-Imbalance vergleicht angezeigte Kauf- und Verkaufsgrößen; sie ist damit etwas anderes als ausgeführtes Volumen. Du brauchst diese Ansichten nicht alle zugleich. Entscheidend ist, zu wissen, welche Daten jede tatsächlich zeigt.

04

Was das kumulative Delta ergänzt

Die Heatmap beschreibt vor allem, was im Buch sichtbar angeboten wurde. Das Orderflow-Delta vergleicht dagegen aggressiv ausgeführte Käufe und Verkäufe: Trades zum Briefkurs werden typischerweise der Käuferseite, Trades zum Geldkurs der Verkäuferseite zugerechnet. Das kumulative Delta summiert diese Differenz über einen gewählten Zeitraum und wird oft als Linie unter dem Preisverlauf dargestellt.

Steigt das Delta, während der Preis an einer Zone kaum vorankommt, können passive Verkäufer die aggressiven Käufe aufnehmen. Das ist ein möglicher Hinweis auf Absorption, kein Beweis für einen bestimmten Händler oder eine bevorstehende Umkehr. Steigt der Preis ohne kräftigen Delta-Impuls, können mehrere Erklärungen infrage kommen, darunter weniger angebotene Gegenseite oder sich ändernde Limit-Aufträge. Ein abrupter Delta-Sprung belegt erhöhtes aggressives Volumen, aber keine einzelne große Order.

Drei Kontraste sind besonders aufschlussreich: Druck ohne Durchbruch, Kursanstieg ohne starken Delta-Impuls und einen plötzlichen Ausschlag der Delta-Linie. Als Beobachtung sind alle drei hilfreich. Eine eindeutige Deutung wäre zu stark: Steigendes Delta bei stehendem Kurs beweist keinen einzelnen Limit-Verkäufer. Ein Anstieg ohne Delta-Impuls beweist keine „versteckte Stärke“. Und ein scharfer Sprung kann aus mehreren Ausführungen bestehen. Vergleiche Zeitpunkt, Preisreaktion und Datenqualität.

Der Kontrast zwischen Preis und Delta macht die Ansicht interessant. Vergleiche beide im selben Zeitraum und beachte die Berechnung Deines Datenfeeds. Das Delta zeigt ausgeführte Aktivität; ruhende Aufträge und die Identität der Marktteilnehmer zeigt es nicht.

05

Drei Orderflow-Muster im Beispiel

Absorption: viel Handel, wenig Preisfortschritt

Stell Dir vor, Käufer handeln an einem Widerstand wiederholt aggressiv, doch der Preis kommt kaum voran. Im Orderflow können ein einseitiges Delta, hohes ausgeführtes Volumen auf engem Raum und fehlender Preisfortschritt zusammenkommen. Gegenläufige passive Limit-Aufträge können diesen Kaufdruck aufnehmen. Wer sie einstellt und was danach geschieht, bleibt offen.

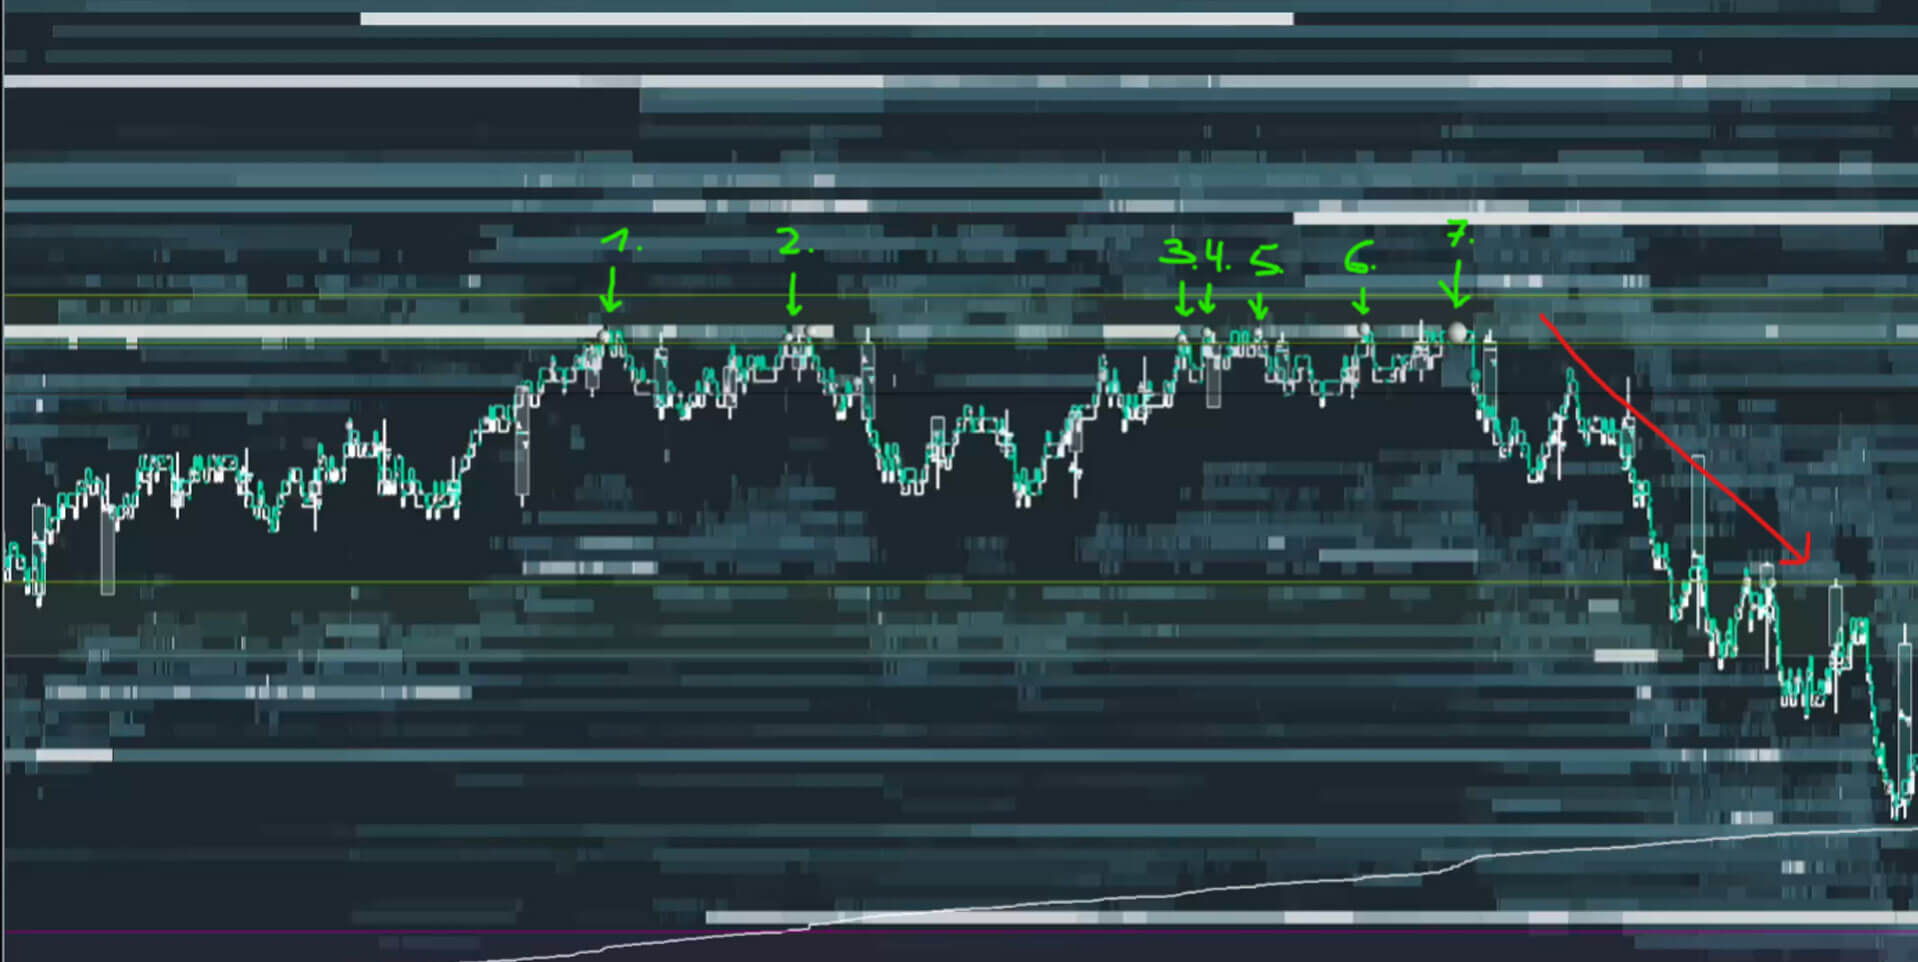
Historischer Heatmap-Chart mit mehrfach markierten Anläufen an eine obere Preiszone und anschließendem Kursrückgang.
Absorptionsbeispiel von 2025: Mehrere Anläufe an die obere Zone, danach ein Rückgang. Die Abbildung allein belegt weder, welche Orders ausgeführt wurden, noch warum der Kurs später fiel. Bild: TradeNeon.

Für die Einordnung von Absorption reicht eine große Zahl im Orderbuch nicht. Du suchst die Kombination aus tatsächlich ausgeführtem Volumen und geringem Preisfortschritt am selben Bereich. Passive Aufträge können nachgelegt werden; ebenso kann die aggressive Seite nachlassen. Die historischen Pfeile im Bild zeigen, wo man genauer hinschauen würde. Sie ersetzen keine Zeitfolge der Ausführungen und keine Prüfung des anschließenden Verlaufs.

Im damaligen Beispiel fiel der Markt nach mehreren Anläufen. Das macht den vorherigen Verlauf anschaulich, aber nicht zu einer Regel: Absorption kann auch ohne Umkehr enden. An einer vorher bestimmten Zone ist sie ein Bestätigungsbaustein, den Du mit anderen Beobachtungen und Deinem Risikoplan verbinden musst.

Sweep: mehrere Preisstufen werden durchlaufen

Bei einem Sweep nehmen aggressive Ausführungen angebotene Liquidität über mehrere Preisstufen hinweg. Das kann zu einem schnellen Preissprung führen. Im Chart siehst Du die Bewegung; mit geeigneten Ausführungsdaten kannst Du prüfen, welche Stufen tatsächlich gehandelt wurden. Geringe angezeigte Tiefe kann die Bewegung verstärken. Ein steiler Delta-Ausschlag oder ein Screenshot verrät Dir nicht, ob ein einzelner großer Akteur verantwortlich war.

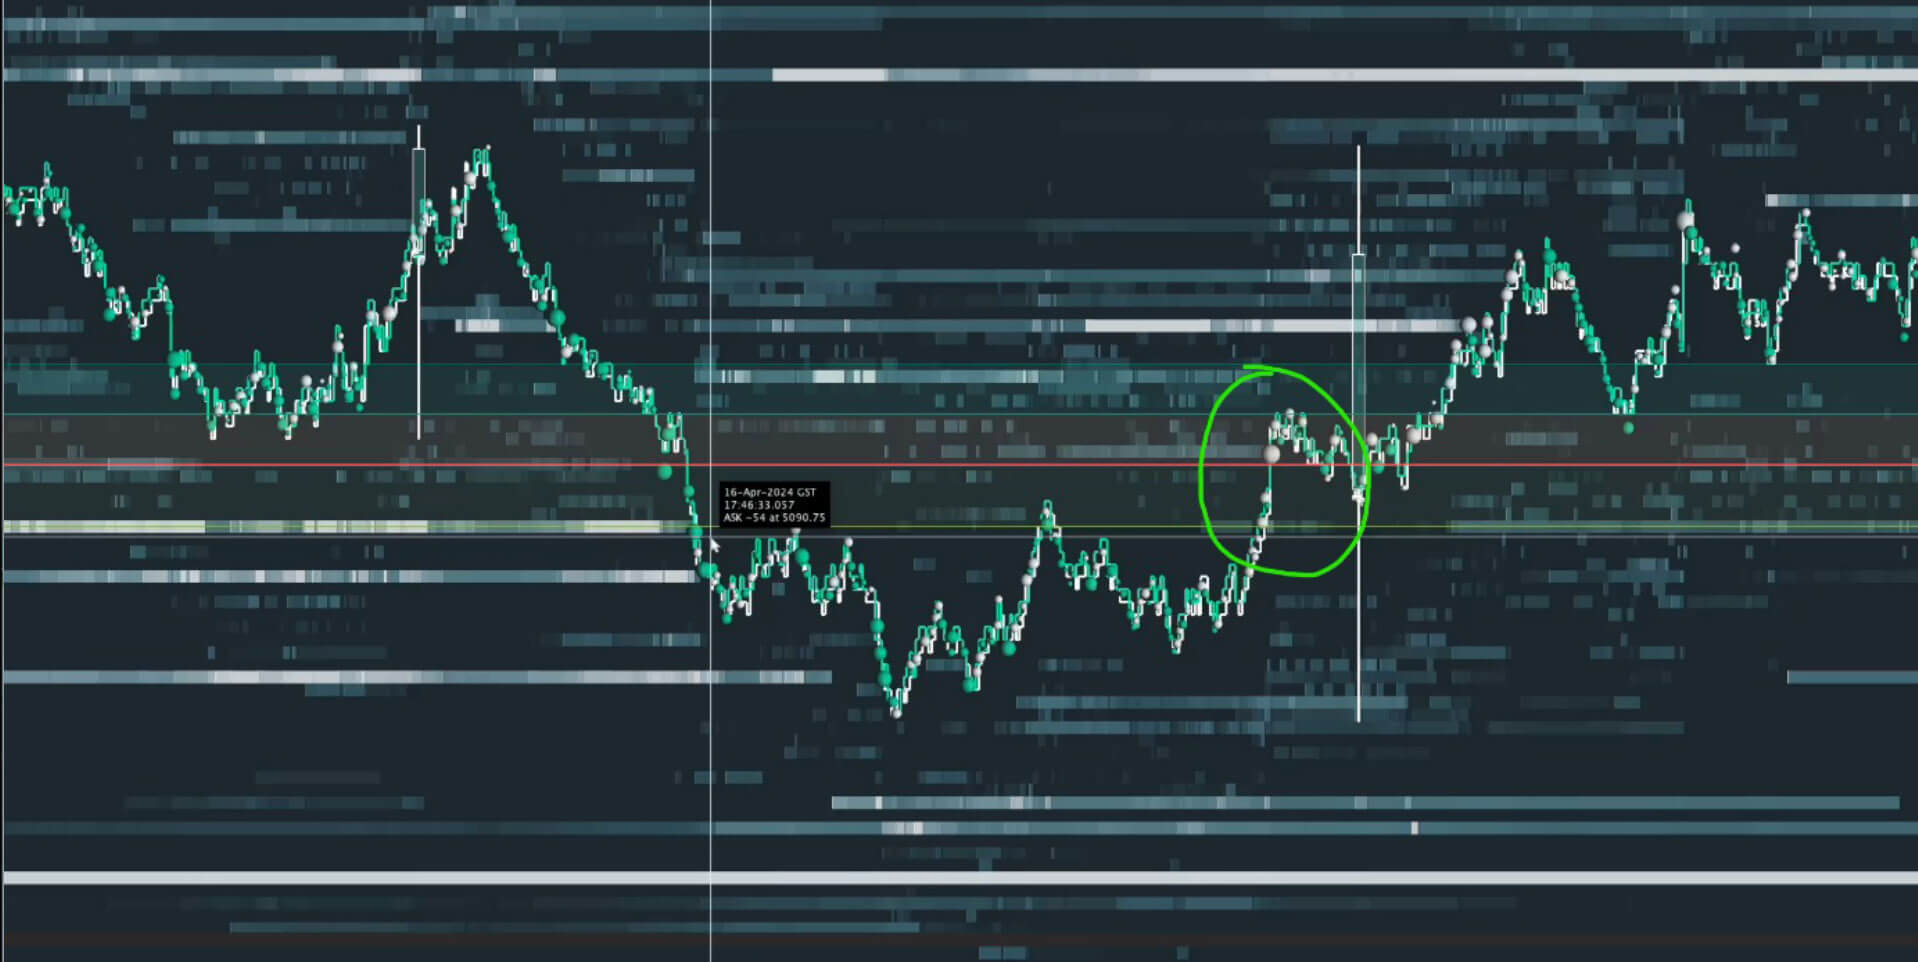
Historischer Heatmap-Chart mit markiertem schnellen Kursabschnitt an einer Preiszone.
Markierter Kursabschnitt in einem Screenshot von 2025. Die Markierung illustriert den zu prüfenden Bereich; für die Einordnung als Sweep sind die Ausführungsdaten nötig. Wer handelte, bleibt unbekannt. Bild: TradeNeon.

Das Beispiel verbindet einen schnellen Kursabschnitt mit einer zuvor betrachteten Mikrostruktur. Diese Verbindung ist der lehrreiche Teil. Ob die damaligen Transaktionen tatsächlich in einem Sweep mehrere Stufen nahmen, lässt sich aus dem statischen Bild allein nicht verifizieren. Nutze es als Wegweiser für Fragen an die Daten, nicht als fertige Diagnose. Auch mehrere Marktteilnehmer können gleichzeitig aggressiv handeln.

Auch hier zählt die Location. Eine schnelle Bewegung mitten in einer laufenden Strecke kann Marktrauschen für Deinen Plan sein. An einer vorab markierten Zone stellst Du dieselben Fragen wie sonst: Was wurde gehandelt, wie reagierte der Preis, und welche andere Erklärung ist möglich?

Verschwindende Orders: Beobachtung statt Spoofing-Beweis

Manchmal erscheint viel sichtbare Größe nahe am aktuellen Kurs und ist kurz vor der Annäherung wieder weg. Das können legitime Änderungen oder Stornierungen sein. Spoofing bezeichnet dagegen das Einstellen einer Order mit der Absicht, sie vor Ausführung zu löschen und einen falschen Eindruck zu erzeugen. Die Absicht ist aus einer einzelnen Heatmap nicht nachweisbar.

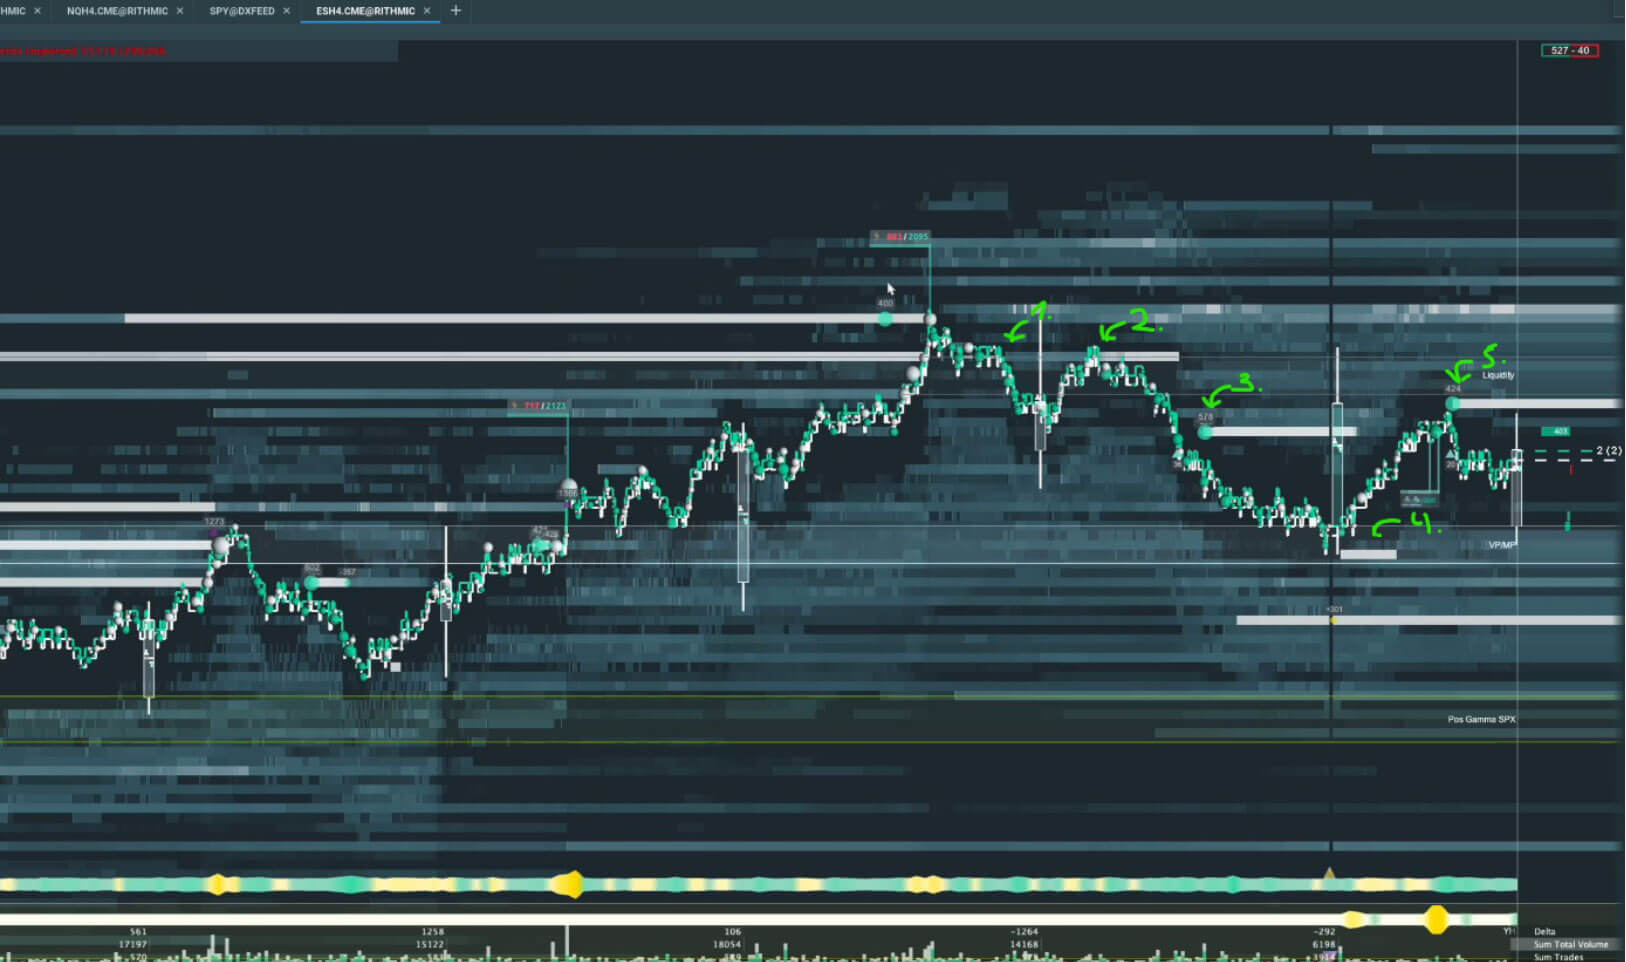
Historischer Heatmap-Chart mit markierten Bereichen sichtbarer Liquidität entlang des Preisverlaufs.
Im Screenshot von 2025 als „Spoofing“ beschriftete Heatmap. Sichtbare Spuren und Stornierungen können Anlass für weitere Prüfung sein; das Bild beweist keine Täuschungsabsicht. Bild: TradeNeon.

Wenn große Orders kurz erscheinen und verschwinden, frage zuerst, was sicher zu sehen ist: Zeitpunkt, Preisstufe, angezeigte Größe und ob eine Ausführung stattfand. Prüfe dann, ob sich das Muster wiederholt und wie der Preis reagierte. Selbst eine Wiederholung beweist keine Täuschungsabsicht. Für Deine Entscheidung kann die Unzuverlässigkeit der angezeigten Tiefe relevant sein, ohne dass Du einem Marktteilnehmer verbotenes Verhalten zuschreibst.

Die CME beschreibt Spoofing über die Absicht beim Platzieren der Order. Für Deine Analyse ist die vorsichtige Formulierung wichtig: Du beobachtest, dass angezeigte Liquidität auftaucht oder verschwindet; Du kennst deshalb noch nicht das Motiv.

06

Orderflow in Deiner Handelsroutine

Das war eine Menge Input. Gerade deshalb lohnt sich eine ruhige Reihenfolge: Bestimme zuerst Deinen Markt und eine relevante Zone. Schreibe auf, was dort für Deine These sprechen würde, was ihr widerspricht und wann Du keinen Trade eingehst. Beobachte dann die Ausführungen, sichtbaren Aufträge und die Reaktion des Preises. So wird aus einer auffälligen Farbe oder Zahl eine prüfbare Beobachtung.

Orderflow erfordert Übung, weil ein einzelnes Muster selten eindeutig ist. Absorption kann ohne Umkehr auftreten; ein Sweep zeigt keinen bestimmten Händler; eine verschwundene Order beweist keine Täuschung. Die Frage ist nicht, ob Du jeden Datenpunkt erklären kannst, sondern ob die Beobachtung an Deiner vorher bestimmten Zone zu einem tragfähigen Plan passt.

Level of Interest hilft bei der Suche nach möglichen Preisbereichen für die Marktanalyse. Es ersetzt keine Orderflow-Ansicht und keine Handelsentscheidung. Wenn Du den Gesamtprozess aus Marktanalyse, Ausführung und Risikomanagement vertiefen möchtest, findest Du die Daytrading-Ausbildung auf der Academy-Seite.

Wo lohnt sich der zweite Blick?
Level of Interest hilft Dir, mögliche Preisbereiche für Deine Analyse zu finden. Wie der Markt dort handelt, prüfst Du selbst.
Level of Interest entdecken
Bulle und Bär – die TradeNeon-Figuren für Level of Interest
Häufige Fragen
Was ist Orderflow im Trading?

Orderflow bezeichnet die laufenden Aufträge und Ausführungen eines Marktes. Je nach Datenfeed siehst Du zum Beispiel angezeigte Limit-Aufträge, gehandelte Volumen und deren zeitlichen Verlauf.

Zeigt mir Orderflow, warum ein Kurs steigt?

Er zeigt zusätzliche Beobachtungen zur Marktaktivität. Das Motiv eines einzelnen Händlers oder die Ursache jeder Kursbewegung lässt sich daraus nicht eindeutig ablesen.

Ist eine große Orderbuch-Order automatisch wichtig?

Nein. Sie kann geändert oder gelöscht werden und muss nicht ausgeführt werden. Entscheidend ist die Einordnung zusammen mit Ausführungen und Preisreaktion.

Kann ich Spoofing in einer Heatmap sicher erkennen?

Nein. Wiederholt verschwindende Orders können ein Anlass für Fragen sein. Die für Spoofing erforderliche Täuschungsabsicht ist aus einer einzelnen Ansicht nicht nachweisbar.

Simon Reichert
Simon Reichert
Swingtrading-Coach · TradeNeon
Simon Reichert ist Swingtrading-Coach bei TradeNeon. Nach einem Studium des International Business Management und Erfahrung im Finanz- und Auditbereich handelt er seit 2022 aktiv an den Märkten. Sein Fokus liegt auf Swingtrading, dem größeren Marktumfeld und Risikomanagement.
Daytrading mit dem Orderbuch: Wie sich Preise bewegen

Daytrading mit dem Orderbuch: Wie sich Preise bewegen

Ein dunkles Gebäude ist im Querschnitt mit mehreren offenen Etagen und dicken Decken zu sehen.
VideoWH-SelfInvest-Webinar

Daytrading mit dem Orderbuch:
Wie sich Preise bewegen

Das Orderbuch wirkt auf den ersten Blick überwältigend, folgt aber einer nachvollziehbaren Logik. Sie beginnt bei der Frage, wer den Preis bewegt, und führt über Heatmap und DOM, Absorption und Delta bis zu den fünf Faktoren, die vor jedem Trade zu prüfen sind. Das Orderbuch kommt dabei zuletzt: Erst die Marktanalyse legt fest, wo sich der Blick hinein lohnt.

Wer nach oben will, muss durch die Decke. Wie dick sie ist, zeigt das Orderbuch.Bild: TradeNeon

Das Wichtigste vorweg

Das Orderbuch kommt zuletzt: Erst legst Du über Deine Marktanalyse die Zone fest, in der Du handeln willst, und schaust auf das Buch, wenn der Markt dort ankommt. Heatmap und DOM sind zwei Werkzeuge für dieselben Daten. Was Du darin siehst, etwa Absorption, bleibt eine Deutung und kein Beweis, denn aus anonymen Orderbuchdaten lässt sich nicht erkennen, wer handelt. Als Raster vor jedem Trade dienen fünf Faktoren: aktive Marktteilnehmer, passive Marktteilnehmer, Markt- und Auktionsgeschwindigkeit, Marktstruktur und Orderflow-Ereignisse.

01

Das Video

Beim Abspielen wird eine Verbindung zu YouTube hergestellt. Auf YouTube ansehen

Kapitel im Video 20

Ein Klick auf eine Zeitmarke startet das Video an dieser Stelle.

Video: WH SelfInvest DeutschlandWeitere Videos von TradeNeon findest Du auf unserem YouTube-Kanal.

02

Warum das Orderbuch Struktur braucht

Das Orderbuch ist wieder in aller Munde. Früher hatten auch private Anleger kaum Einblick in die Tiefe des Marktes, heute stehen ihnen viele Informationen und Werkzeuge zur Verfügung. Genau das macht den Einstieg schwierig: Was ist relevant, was nicht, worauf soll ich mich konzentrieren?

Moderator Stefan Fröhlich ergänzt, dass ein Ansatz auf einer Logik beruhen und sich wiederholen lassen sollte, ohne zu kompliziert zu werden. Aus dem Support kennt er Plattformen, die mit Linien und Indikatoren vollgepackt sind; da verzettelt man sich schnell. Das Orderbuch selbst ist weniger kompliziert, als es aussieht: Wer das Konzept und die Grundidee verstanden hat, erkennt hinter dem Gewimmel eine Logik.

03

Market, Limit und Stop Orders

Wer bewegt überhaupt den Preis? Es gibt zwei grundsätzliche Ordertypen: Mit einer Market OrderEine Order, die sofort zum nächsten verfügbaren Preis ausgeführt wird. Sie wird von einer Limit Order bedient. akzeptierst Du den bestmöglichen verfügbaren Preis. Eine Limit OrderEine Order mit Preislimit: ein Höchstpreis beim Kauf oder ein Mindestpreis beim Verkauf. Sie wartet im Orderbuch, bis eine Market Order sie bedient. ist dagegen ein Gebot: ein Höchstpreis, den Du als Käufer zahlst, oder ein Mindestpreis, den Du als Verkäufer akzeptierst. Dazu kommen Stop OrdersEine Order, die ausgelöst wird, sobald der Stopkurs erreicht ist. Bei einer üblichen Stop Order wird sie dann zur Market Order (nicht bei Stop-Limit-Orders)., die erst bei Erreichen des Stopkurses aktiv werden.

KriteriumMarket OrderLimit OrderStop Order
Was Du festlegstNichts außer der Menge.Einen Höchstpreis beim Kauf oder einen Mindestpreis beim Verkauf.Den Stopkurs.
AusführungSofort zum besten verfügbaren Preis.Erst, wenn eine Market Order sie bedient, unter Umständen gar nicht.Bei Erreichen des Stopkurses wird die übliche Stop Order zur Market Order und nimmt den nächsten verfügbaren Limitpreis im Buch.
Im OrderbuchNicht sichtbar, sie nimmt Liquidität.Liegt sichtbar im Bid oder im Ask.Liegt bis zur Auslösung nicht im öffentlichen Buch und erscheint erst nach Auslösung als Market Order im Handel.

Entscheidend ist das Zusammenspiel: Market Orders werden immer von Limit Orders bedient, und Limit Orders in der Regel von Market Orders. Wer Market kauft, wird von einem Limit-Verkäufer bedient, wer Market verkauft, von einem Limit-Käufer. Stop-Limit-Orders bleiben hier bewusst außen vor.

04

Bid und Ask

Das Orderbuch hat zwei Seiten. Der BidDie Kaufseite des Orderbuchs: alle Limit-Kauforders. enthält alle Limit-Kauforders, der AskDie Verkaufsseite des Orderbuchs: alle Limit-Verkaufsorders. Auch Offer genannt. alle Limit-Verkaufsorders. Bid und Ask liegen nie auf demselben Preis, sondern mindestens einen Tick, einen Cent oder einen Pip auseinander. Der höchste gebotene Kaufpreis und der niedrigste verlangte Verkaufspreis müssen sich unterscheiden, weil Limit Orders nicht von Limit Orders bedient werden.

05

Das Hochhaus-Bild: Decke und Boden

Wie Preise steigen oder fallen, erklärt das Hochhaus-Bild: Du bist ein Männchen in einem Hochhaus. Willst Du eine Etage höher, was für einen steigenden Preis steht, musst Du Dich durch die Decke bohren. Die Decke sind die Limit-Verkaufsorders im Ask. Willst Du nach unten, bohrst Du Dich durch den Boden, und der besteht aus den Limit-Kauforders im Bid.

Decke und Boden können unterschiedlich dick sein. Liegen im nächsten Preis des Ask 100 Kontrakte und im Bid nur 10, braucht es deutlich mehr Market-Käufe, um den Preis steigen zu lassen, als Market-Verkäufe, um ihn fallen zu lassen. Das Problem für Dich als Trader: Du weißt nie, wie dick die Decke wirklich ist. Wer in der Etage darüber sitzt, kann ein großer institutioneller Marktteilnehmer sein, etwa ein Fonds oder ein großer Hedger. Aus den anonymen Orderbuchdaten lässt sich das allerdings nicht ablesen. Wer auch immer dort sitzt: Während Du Dich mit Deinen Market Orders durch die Decke arbeitest, können immer wieder neue Limit-Verkaufsorders nachgelegt werden und die Decke damit ausbessern.

06

Käufer und Verkäufer: aktiv und passiv

Ein verbreitetes Missverständnis, gerade beim Thema DeltaDie Differenz zwischen Market-Käufen und Market-Verkäufen auf einem Preis.: Es kann nie mehr Käufer als Verkäufer geben oder umgekehrt. Zu jedem Geschäft gehören immer zwei Seiten. Sie gehen aber unterschiedlich vor. Aggressive Käufer und Verkäufer eröffnen ihre Orders mit Market Orders, sie akzeptieren den nächstbesten Preis. Passive Marktteilnehmer stellen Limit Orders ins Buch und warten.

Damit der Preis auf den nächsten Kurs springt, muss die gesamte Limit-Order-Menge auf dem aktuellen Preis abgearbeitet werden. Kommt ein aggressiver Käufer mit einer größeren Order, läuft er durch mehrere Preise und kann den Preis weiter steigen lassen. Was im Buch liegt, sieht in einem standardisierten, regulierten Markt wie Futures, Aktien oder Optionen jeder, und jeder sieht dasselbe Handelsvolumen. Nicht sichtbar ist, ob und wie viele institutionelle Teilnehmer im Hintergrund sitzen und wie bereit sie sind, die Decke immer wieder nachzubessern. Damit lässt sich arbeiten, wenn Du weißt, worauf Du achten musst.

07

Heatmap und DOM: Werkzeuge statt Lager

Im Webinar stehen zwei visuelle Formen des Orderbuchs nebeneinander: links die HeatmapEine historische Aufzeichnung des Orderbuchs. Je wärmer der Farbton, desto größer die Limit Order auf dem Preis., rechts der klassische DOMDepth of Market, das klassische Orderbuch. Es zeigt in Echtzeit, wie viele Limit Orders auf den einzelnen Preisen liegen. (Depth of Market). In der Tradingwelt bilden sich schnell Lager, Team Heatmap gegen Team Orderbuch oder Team RSI gegen Team MACD, und jeder hält seinen Ansatz für den einzig richtigen. Der Rat lautet: neutral bleiben. Beides sind Werkzeuge zur Datenvisualisierung mit eigenen Stärken, Schwächen und Anwendungsbereichen.

Der DOM zeigt im Grunde dieselben Daten wie die Heatmap, aber auf andere Weise, und man kann ihm andere Informationen entnehmen. Das eine schließt das andere nicht aus, beide Werkzeuge ergänzen sich. Jeder muss für sich entscheiden, womit er besser zurechtkommt oder ob er beide nutzt. Das gilt für alle Konzepte im Trading.

Zweigeteilter Bildschirm: links die Heatmap (Bookmap) des ES-Futures mit Kursverlauf und helleren Linien für größere Limit Orders sowie einem Volumenprofil am rechten Rand, rechts der DOM mit blauer Bid- und roter Ask-Seite und den Kontraktzahlen je Preis.
Sichtbar: links die Heatmap (Bookmap) des ES-Futures (Kontrakt Dezember 2024) mit dem Kursverlauf um 5.780 bis 5.790. Hellere Linien stehen für größere Limit Orders, am rechten Rand liegt ein Volumenprofil. Rechts der DOM mit Bid (blau) und Ask (rot) und den Kontraktzahlen je Preis. Die Einordnung im Webinar: dieselben Daten, einmal als Verlauf über die Zeit, einmal als Momentaufnahme je Preis. Ab Minute 23:40. Bild: WH SelfInvest Deutschland
08

Institutionelle Trader und Dark Pools

Wie große Marktteilnehmer mit dem Orderbuch umgehen, zeigt ein Gedankenspiel mit dem Hochhaus-Bild: Ein Händler soll im Laufe des Tages 100.000 Kontrakte des ES-Futures kaufen. Mit einer einzigen Market Order würde er sich durch das gesamte Buch arbeiten, den Preis nach oben treiben und seinen eigenen Durchschnittspreis verschlechtern. Eine riesige Limit Order wäre für alle sichtbar, und Frontrunning-Algos würden davor kaufen.

Also baut er die Position stückweise auf, über einen Tag oder bei noch größeren Aufträgen über mehrere Wochen, mit einem Mix aus Market und Limit Orders oder mit versteckten Eisberg-OrdersVersteckte Limit Orders: Von einer großen Order ist im Orderbuch nur ein Teil sichtbar.. Je weniger andere Marktteilnehmer ihn bemerken, desto besser: Er will den Preis so wenig wie möglich bewegen und möglichst günstig kaufen.

Exkurs: Was Dark Pools sind

Dark PoolsAlternative Handelsplätze für Wertpapiere, vor allem Aktien und ETFs, in den USA von der SEC als Alternative Trading Systems beaufsichtigt. Große Marktteilnehmer handeln dort weitgehend anonym und ohne öffentliches Orderbuch. Ausgeführte Geschäfte werden gemeldet, mit Größe und Preis. sind alternative Handelsplätze für Wertpapiere, vor allem für Aktien und ETFs. In den USA werden sie von der SEC als „Alternative Trading Systems“ beaufsichtigt. ES-Futures werden dort nicht gehandelt. Im Webinar werden das Futures-Beispiel und die Dark Pools in einem Gedankengang behandelt. Hier halten wir beides auseinander: Der gemeinsame Punkt ist die Herangehensweise großer Marktteilnehmer, möglichst wenig Spuren im öffentlichen Orderbuch zu hinterlassen. Für Futures gibt es an der CME eigene Verfahren für große Aufträge, etwa Block Trades.

Dark Pools geben großen Handelsparteien die Möglichkeit, weitgehend anonym und ohne öffentliches Orderbuch zu handeln, mit möglichst wenig Einfluss auf den Preis. Auch außerbörslicher Handel kann die Preisfindung allerdings beeinflussen. Häufig läuft nur ein Teil eines großen Auftrags über Dark Pools, der Rest über die offizielle Börse. Ausgeführte Dark-Pool-Geschäfte werden gemeldet und tauchen in den Handelsdaten auf, mit Größe und Preis, aber ohne Angabe, ob die Initiative vom Käufer oder vom Verkäufer kam.

Für Trader liegt darin ein Wert: Im normalen Orderbuch weißt Du nie, ob eine Order von einem Institutionellen oder von einem größeren Privattrader kommt. Bei Dark-Pool-Daten ist das anders: „Bei Dark Pools wissen wir auf jeden Fall immer: Da sind Jungs mit großen Portemonnaies unterwegs“, sagt Oliver. Mehr zu den Daten findest Du in unserem Video-Artikel zu Dark Pools.

09

Volume Profile und fairer Preis

Wichtiger als die Dark Pools selbst ist die Herangehensweise institutioneller Trader: Sie brauchen Liquidität und wollen auf Preisen handeln, die Käufer und Verkäufer als fair ansehen. Das zeigt das Volume ProfileZeigt, auf welchen Preisen innerhalb einer Zeitspanne viel oder wenig Volumen gehandelt wurde.. Es stellt nicht dar, wie viel Volumen auf welcher Kerze gehandelt wurde, sondern auf welchen Preisen innerhalb einer Zeitspanne viel oder wenig Volumen umgesetzt wurde. In der Mitte des Profils, wo viel beidseitiger Handel stattfand, findet ein großer Marktteilnehmer schnell eine Gegenpartei, ohne den Preis stark zu bewegen.

Je weiter der Kurs nach oben steigt, desto weniger Handelsinteresse gibt es. Im Premium-Bereich wird der Preis für Verkäufer attraktiv, aber immer weniger Käufer sehen ihn noch als fair. Nach unten ist es umgekehrt im Discount-Bereich. Ein Grundgedanke der Auktionstheorie: Der Preis kehrt meist zu seinem fairen Wert in der Mitte zurück. Das ist keine allgemeine Regel, der Preis kann auch einen neuen Bereich finden, etwa wenn eine Nachricht die Lage grundlegend verändert. Im Daytrading kommt eine zweite Lesart hinzu: Ein Institutioneller könnte in der Seitwärtsrange genug Position aufgebaut haben und warten, bis der Markt in den Premium-Bereich läuft. Dann legt er viele Market Orders in den Markt, bohrt sich durch den Ask und lässt den Markt ausbrechen. Das ist nur ein Blick an der Oberfläche der Auktionstheorie.

10

Der DOM

Der DOM, die Abkürzung für Depth of Market, zeigt Dir die Markttiefe. Dafür brauchst Du einen Level-2-Marktdatenfeed, also einen Datenlieferanten, der zeigt, was auf den einzelnen Preisen im Markt liegt. Solche Feeds kosten Geld, kommen von der Börse und werden von verschiedenen Anbietern weitervertrieben. Ein professioneller Feed ist ratsam, weil die Anbieter durchaus Qualitätsunterschiede haben und lückenhafte Daten für diese Art zu handeln nicht taugen.

Im DOM ist die Bid-Seite blau, die Ask-Seite rot. Du siehst in Echtzeit, wie viele Kontrakte auf einem Preis liegen und wie sich der Wert ändert. Das gilt für alle gleich, standardisiert und reguliert, was für private Trader sehr vorteilhaft ist. Auffällig sind Cluster, an denen deutlich mehr Limit Orders liegen als im Durchschnitt. Was Du nicht weißt: ob der Markt dort ankommt, die Kontrakte abarbeitet und im selben Moment dieselbe Menge nachgelegt wird. Das ist die AbsorptionLimit Orders werden abgearbeitet und sofort nachgelegt, sodass der Preis nicht durchkommt..

11

Die Heatmap

Die Heatmap ist eine historische Aufzeichnung des Orderbuchs. Sie macht es leichter nachzuvollziehen, was dort passiert ist, ohne dass Du jeden einzelnen Preis im Blick haben musst. Je wärmer der Farbton, desto größer die Limit Order auf dem Preis. Der große Vorteil: Du siehst, wie lange eine Order schon im Markt liegt und wie sie sich entwickelt hat.

Im Beispiel aus dem Webinar liegt eine große Order bei 5.800 schon den ganzen Tag und sogar am Vortag dort. Weil sie eine gewisse Größe hat und schon so lange liegt, spricht vieles dafür, dass sie echt ist. Ein sicheres Zeichen ist das nicht, denn eine Order lässt sich bis zur Ausführung jederzeit stornieren.

12

Echte und gezeigte Orders

Die größte Kritik am Orderbuch ist zugleich einer seiner größten Vorteile: Du weißt nie vorher, ob eine Order echt ist. Es ist möglich, dass jemand eine Order über 500 Kontrakte ins Buch legt, um Handelsinteresse vorzutäuschen, und sie wieder herauszieht, sobald sich der Kurs nähert. Solange eine Order nicht ausgeführt ist, lässt sie sich jederzeit stornieren, auch von großen institutionellen Händlern. Eine sichtbare Order erzeugt trotzdem Interesse und beeinflusst die Marktteilnehmer, auch wenn sie später wieder verschwindet.

Vorsicht bei der Deutung: Dass eine Order später gelöscht wird, beweist kein Spoofing. Ob dahinter eine Täuschungsabsicht stand, lässt sich aus dem Orderbuch nicht ablesen. Spoofing ist an der CME verboten.

Man unterscheidet deshalb zwischen Orders, die sich als echt erweisen, und solchen, die es nicht sind. Im Beispiel erwies sich eine große Limit Order bei 5.780 als echt: Sie lag sehr lange im Markt, und als der Kurs dort ankam, liefen viele Market-Käufer in sie hinein, arbeiteten sie komplett ab, bohrten sich durch die Decke und stiegen auf die nächsten Preise.

13

Absorption und Delta in der Heatmap

Nach der Theorie sollte der Preis bei einem ausgeglichenen Orderbuch steigen, wenn mehr Market-Käufe als Market-Verkäufe stattfinden. Das ist die Differenz, das Delta. In der Heatmap stehen weiße Blasen für Market-Käufe und türkise für Market-Verkäufe. In den meisten Aufwärtsstrecken überwiegen die weißen, in den meisten Abwärtsstrecken die türkisen.

Im Beispiel läuft es anders: Der Markt erreicht immer wieder einen Preisbereich, die weißen Blasen sind deutlich größer als die türkisen, und trotzdem kippt der Preis jedes Mal zurück. Eine mögliche Lesart des Musters: Auf der anderen Seite sitzen Limit-Verkäufer, die die Market-Käufer absorbieren und immer wieder neue Limit Orders nachlegen, wie neuen Beton auf die Decke. Das geschieht heute algorithmisch und in Millisekunden, lässt sich in der Heatmap aber im Nachhinein gut nachvollziehen. Das ist eine Deutung des Musters, kein Nachweis, wer dort handelt. Irgendwann stellt sich die Frage, welche Seite das größere Portemonnaie hat.

Heatmap des ES-Futures vom 8. Oktober 2024: Der Kurs läuft mehrfach an den Bereich um 5.790, weiße und türkise Kreise markieren Market-Käufe und Market-Verkäufe, am Ende fällt der Kurs auf etwa 5.785.
Sichtbar: Heatmap des ES vom 8. Oktober 2024. Der Kurs läuft mehrfach an den Bereich um 5.790, weiße Kreise (Market-Käufe) sind dort teils größer als die türkisen (Market-Verkäufe), der Preis kommt nicht durch und fällt am Ende auf etwa 5.785. Die Deutung im Webinar: Limit-Verkäufer absorbieren die Käufe und legen nach, irgendwann geht den Käufern die Luft aus. Das ist eine Interpretation des Musters, kein Nachweis, wer handelt. Ab Minute 51:30. Bild: WH SelfInvest Deutschland

Sind die Market-Käufer stärker und die Verkäufer können nicht mehr nachlegen, folgt häufig ein schneller Sweep nach oben durch das Buch, weil dabei viele Stop Orders ausgelöst werden. Das ist eine Tendenz, keine Gewissheit. Im Beispiel passiert das Gegenteil, und die Interpretation lautet: Den Käufern geht die Luft aus, sie sind voll investiert und können nicht mehr nachlegen. Für Market-Verkäufer ist es dann leicht, den Markt durch den dünnen Boden zu drücken. Das nennt man ExhaustionErschöpfung: Einer Seite geht die Kraft aus, sodass der Markt in die Gegenrichtung laufen kann..

Am Anfang gilt: nicht hinter jeder Ecke Absorption, eine Eisberg-Order oder Spoofing erkennen wollen. Diese Dinge passieren im Orderbuch ständig. Deshalb ist es das Wichtigste, sich vor der Session Gedanken zu machen, wo man überhaupt handeln will.

14

Zuerst die Marktanalyse

Am Anfang steht die Marktanalyse: „Jeder professionelle Daytrader, den ich in meiner Karriere kennengelernt habe und der aus dem Orderbuch heraus handelt, macht sich vor seiner Session Gedanken über die Marktstruktur“, sagt Oliver Sparing. Die Methoden sind verschieden: Dealer-Hedging-Levels, Gamma- und Vanna-Levels, Dark-Pool-Levels, Fibonacci-Retracements oder klassische technische Analyse. Auch hier führen viele Wege nach Rom. Wichtig ist, dass Du Dir überlegt hast, wo institutionelles Handelsinteresse liegt und wo Deine besten Einstiegschancen sind.

Erst wenn der Markt an eine solche Zone kommt, schaust Du Dir das Orderbuch an und beobachtest, wie die Marktteilnehmer dort miteinander interagieren. Als Beispiel dient ein Aufwärtstrend mit höheren Hochs und höheren Tiefs: Der Markt durchbricht ein wichtiges Level, kommt später zu dieser Zone zurück, und Du möchtest dort in Trendrichtung ein Reversal handeln. Das gilt auf allen Zeiteinheiten, wobei das Delta auf dem Tageschart wenig bringt. Das ist etwas für das Daytrading.

15

Delta als Voraussetzung für den Trade

Worauf Du an solchen Zonen zuerst achtest, ist das Delta. Jede Handelsentscheidung soll durch aktive Marktteilnehmer gestützt sein. Aktive Käufer und Verkäufer haben zwar nicht die alleinige Macht, weil sie absorbiert werden können, aber sie bewegen grundsätzlich die Preise. Wer long oder short gehen will, möchte vor dem Einstieg aktive Teilnehmer auf seiner Seite haben.

Ein Beispiel: Aktive Verkäufer drücken den Markt nach unten und werden von Limit-Käufern bedient. Vielleicht liegt dort ein Level, an dem sie absorbiert werden. Solange aber keine aktiven Käufer wieder auf der Bildfläche erscheinen und Interesse zeigen, reicht auch noch so viel Absorption nicht für einen Einstieg: „Solange die nicht da sind, kann sonst wie viel absorbiert werden, ich würde niemals einen Trade eingehen“, sagt Oliver.

16

Fünf Faktoren vor jedem Trade

Noch wichtiger als die aktiven Teilnehmer ist, was die passiven tun. Das ist sehr umfangreich und komplex. Zum Schluss gibt es fünf Faktoren, die in der Ausbildung vermittelt werden und über die man sich vor jedem Trade Gedanken macht.

  • Aktive Marktteilnehmer Was macht das Delta?
  • Passive Marktteilnehmer Wie verschieben sich die Limit Orders im Buch? Hier ist die Heatmap im Vorteil, weil sie aufzeichnet, wann Orders erscheinen, herausgezogen oder verschoben werden.
  • Markt- und Auktions­geschwindigkeit Die Marktgeschwindigkeit sagt, wie schnell sich der Markt von Preis zu Preis bewegt, die Auktionsgeschwindigkeit, wie viele Orders in welcher Frequenz durch das Buch laufen. Hier ist der klassische DOM im Vorteil.
  • Price Action und Marktstruktur Wo liegen markante Hochs und Tiefs, auf übergeordneten Zeiteinheiten wie in der Mikrostruktur?
  • Orderflow-Ereignisse Gab es Absorption, Eisberg-Orders, Stopruns, Exhaustion oder einen Sweep? Wurden Marktteilnehmer in ihren Stops erwischt?

Anfangs kannst Du diese Punkte vor dem Trade im Kopf durchgehen oder sogar aufschreiben, was Du gesehen hast. Auf dieser Grundlage treffen Orderbuch-Trader ihre Handelsentscheidung. Das alles ist nur grob und soll einen ersten Eindruck vermitteln.

17

Fragen aus dem Chat

Sieht man im DOM nur die Limit Orders oder auch die Market Orders? Die Antwort im Webinar: grundsätzlich nur die Limit Orders. Je nach DOM lässt sich allerdings einstellen, dass in der Mitte angezeigt wird, wie viel auf den einzelnen Preisen tatsächlich gehandelt wurde. Der Footprint-Chart geht einen Schritt weiter und zeigt pro Kerze, wie viele Orders auf welchen Preisen gehandelt wurden. Das ist ein anderes Thema.

Eine Buchempfehlung speziell zum Orderbuch gibt es im Webinar nicht: Das Grundlagenbuch „Das komplette Börsengrundwissen“ ist dafür zu allgemein, und auch Moderator Stefan Fröhlich kennt keines. Zum Orderbuch-Handel sagt Oliver: „Es ist ein Handwerk, und ich bin fest davon überzeugt, dass es jeder lernen kann. Es ist sicherlich nicht jedermanns Sache, aber man sollte es schon als Berufsausbildung betrachten. Es gibt wirklich viele tolle Leute da draußen, die das gut machen.“

18

Was Du aus dem Webinar mitnehmen kannst

  • Preise bewegen sich, wenn Market Orders Limit Orders abarbeiten. Decke und Boden sind unterschiedlich dick, und Du siehst nie sicher, wie viel dahinter nachgelegt wird.
  • Heatmap und DOM sind Werkzeuge, keine Lager. Sie zeigen dieselben Daten auf unterschiedliche Weise, ergänzen sich, und Du entscheidest, womit Du besser zurechtkommst.
  • Das Orderbuch kommt nach der Marktanalyse. Du schaust es Dir an, wenn der Markt in eine Zone läuft, die Du vorher über institutionelles Handelsinteresse bestimmt hast.
  • Fünf Faktoren vor jedem Trade. Aktive und passive Marktteilnehmer, Markt- und Auktionsgeschwindigkeit, Price Action und Orderflow-Ereignisse gehst Du durch, bevor Du einsteigst.

„Zu jedem Geschäft, das an der Börse stattfindet, gehören immer zwei Seiten, ein Käufer und ein Verkäufer.“

Oliver Sparing im WH-SelfInvest-Webinar
19

Über das Webinar

Das Webinar lief am 10. Oktober 2024 auf dem YouTube-Kanal von WH SelfInvest Deutschland, moderiert von Stefan Fröhlich. WH SelfInvest ist ein Broker. Oliver ist dort regelmäßig zu Gast; alle Auftritte findest Du auf unserer Seite Zu Gast bei.

Hinweis: Das Video ist eine Aufzeichnung aus dem Jahr 2024. Marken- und Firmennamen sowie Angebote im Video entsprechen dem damaligen Stand.

Daytrading-Ausbildung
Wie passt das Orderbuch zu Deinem Trading?
Im Strategiegespräch schauen wir gemeinsam auf Deine Situation und ordnen ein, ob und wie die Daytrading-Ausbildung zu Deiner Zeit, Deinem Naturell und Deinem Kapital passt. Dreißig Minuten, unverbindlich.
Strategiegespräch vereinbaren
Häufige Fragen
Was ist der Unterschied zwischen Heatmap und DOM?

Der DOM ist das klassische Orderbuch und zeigt in Echtzeit, wie viele Limit Orders auf den einzelnen Preisen liegen. Die Heatmap zeichnet das Orderbuch über die Zeit auf: Je wärmer der Farbton, desto größer die Order, und Du siehst, wie lange sie schon liegt. Beide zeigen im Grunde dieselben Daten, aber auf andere Weise, und ergänzen sich.

Warum steigt der Preis nicht, obwohl mehr Market-Käufe stattfinden?

Auf der Gegenseite können Limit-Verkäufer die Market-Käufer absorbieren: Sie legen jedes Mal neue Limit Orders nach, sobald die vorhandenen abgearbeitet sind. Der Preis kommt dann nicht durch, bis einer Seite die Kraft ausgeht. Das ist eine Lesart des Musters; aus den Orderbuchdaten allein lässt sich nicht erkennen, wer dort handelt.

Kannst Du jeder Order im Orderbuch trauen?

Nicht ohne Weiteres. Solange eine Order nicht ausgeführt ist, lässt sie sich jederzeit stornieren. Bei einer großen Order, die schon lange im Markt liegt, spricht vieles dafür, dass sie echt ist, ein sicheres Zeichen ist das aber nicht. Dass eine Order verschwindet, beweist außerdem kein Spoofing: Ob dahinter eine Täuschungsabsicht stand, lässt sich aus dem Orderbuch nicht ablesen. Spoofing ist an der CME verboten.

Was haben Dark Pools mit dem Orderbuch zu tun?

Dark Pools sind alternative Handelsplätze für Wertpapiere, vor allem Aktien und ETFs; ES-Futures werden dort nicht gehandelt. Gemeinsam mit dem Orderbuch ist die Herangehensweise großer Marktteilnehmer, möglichst wenig Spuren im öffentlichen Orderbuch zu hinterlassen. Ausgeführte Dark-Pool-Geschäfte werden gemeldet und tauchen in den Handelsdaten mit Größe und Preis auf, aber ohne Angabe, ob die Initiative vom Käufer oder vom Verkäufer kam.

Oliver Sparing
Oliver Sparing
Gründer & Head of Trading · TradeNeon
Oliver Sparing handelt seit 2011 aktiv an den Finanzmärkten. Seine beruflichen Wurzeln liegen im Edelmetallhandel in Hamburg; 2017 lernte er an einem Londoner Trading Floor. Bei TradeNeon leitet er die Daytrading- und die Swingtrading-Ausbildung und verantwortet die fachliche Entwicklung der Trading-Methodik, mit Schwerpunkt auf Orderflow, Marktstruktur und fundamentalen Marktdaten. Daraus sind Level of Interest, Futures Insights und Lab of Trades entstanden. Plattformen wie ATAS, Bookmap und WH SelfInvest laden ihn regelmäßig als Gast ein. Alle Auftritte