
Orderflow im Trading:
Marktbewegungen verstehen
Der Chart zeigt, wo der Preis gehandelt wurde. Orderflow-Daten ergänzen, welche Aufträge sichtbar im Buch standen und welche Geschäfte tatsächlich ausgeführt wurden. Besonders an einer vorher festgelegten Preiszone kann das helfen, eine Reaktion einzuordnen. Die Absicht einzelner Händler verraten die Daten nicht.
Sichtbare Aufträge und ausgeführte Geschäfte sind zwei verschiedene Datenströme.Bild: TradeNeon
Dann das Was.
Stell Dir vor, Du stehst an einem Fluss und beobachtest seinen Lauf. An der Oberfläche siehst Du das Wasser, mal sanft, mal reißend. Die Strömung darunter bleibt Deinem Blick verborgen. Am Markt kennst Du vielleicht einen ähnlichen Moment: Dein Setup sieht sauber aus, der Ausbruch aus einer Range steht bevor, Du gehst hinein – und der Kurs dreht zurück.
Der Chart zeigt, wo gehandelt wurde. Eine passende Orderflow-AnsichtOrderflow bezeichnet laufende Aufträge und Ausführungen. Er zeigt Marktaktivität, aber nicht die Motive einzelner Händler. ergänzt, welche Aufträge im Buch sichtbar waren und welche Geschäfte tatsächlich ausgeführt wurden. So kannst Du prüfen, was an einer zuvor bestimmten Preiszone passiert ist. Warum ein einzelner Händler gehandelt hat oder wohin der Kurs als Nächstes geht, verraten Dir diese Daten nicht.
Nach einem Fehlausbruch suchst Du vielleicht zuerst in Kerzen, Linien oder Indikatoren nach einer Erklärung. Dort ist die Umkehr zu sehen. Für die Frage, wie sich der Handel an der Grenze der Range entwickelte, brauchst Du einen genaueren Blick auf die Ausführungen und das sichtbare Orderbuch. Auch diese Daten liefern keine vollständige Geschichte. Sie ergänzen Deine Chart-Beobachtung und können eine vorschnelle Erklärung infrage stellen.
Marktanalyse liefert das Wo: einen Preisbereich, an dem Du eine Reaktion erwartest. Orderflow ergänzt das Was: sichtbare Aufträge, ausgeführtes Volumen und die Preisreaktion. Erst zusammen ergeben diese Beobachtungen einen sinnvollen Kontext für Deine Entscheidung.
Was Orderflow zeigt – und was nicht
Ein Chart verdichtet vergangene Geschäfte zu Kerzen oder Linien. Du siehst das Ergebnis einer Bewegung, aber nur einen Teil des Prozesses. Im Orderflow betrachtest Du genauer, was an einzelnen Preisstufen sichtbar angeboten und was dort wirklich gehandelt wurde. Gerade bei börsengehandelten FuturesStandardisierte Terminkontrakte mit festgelegtem Basiswert, Kontraktumfang und Fälligkeit. lassen sich diese beiden Datenarten nebeneinander beobachten.
Sichtbare Limit-Orders
Das Orderbuch zeigt angebotene Kauf- und Verkaufsgrößen. Sie können hinzugefügt, geändert oder storniert werden. Sie sind noch keine gehandelten Kontrakte.
Tatsächliche Trades
Ausführungen zeigen, wo Volumen zustande kam. Preis und Volumen allein nennen weder Identität noch Absicht der Beteiligten.
Ein Chart und eine Orderflow-Ansicht beantworten also verschiedene Fragen. Letztere kann Dir zeigen, ob an einem Preisbereich aggressiv gekauft oder verkauft wurde, ob dort viel Volumen auf engem Raum gehandelt wurde und ob der Preis danach weiterkam. Sie kann nicht zwischen „echtem Interesse“ und einer bestimmten verborgenen Absicht mit Sicherheit unterscheiden. Eine große sichtbare Order muss auch nicht ausgeführt werden.
Für die Einordnung helfen drei Fragen: Drängen Käufer oder Verkäufer mit aggressiven Ausführungen in den Markt? Bleibt der Preis trotz dieser Ausführungen stehen oder setzt er sich durch? Und wie verändert sich das sichtbare Angebot auf der Gegenseite? Viel Kaufvolumen bedeutet nicht automatisch steigende Kurse. Jeder ausgeführte Kauf hat eine Verkaufsseite; entscheidend ist auch, wie viel Liquidität dort bereitsteht oder nachkommt.
Das ist der Grund, warum Orderflow kein heiliger Gral ist. Wie Schrauben und Nägel in einem Werkzeugkasten ist er nützlich, wenn ein Plan, eine Marktanalyse und Risikoregeln dazukommen. Ohne Bezug zu Deiner Handelsidee findest Du überall im Markt auffällige Muster. Ein kurzer Volumenspike oder ein Absorptionsmoment mitten in einer Bewegung kann schlicht Marktrauschen sein.
Die CME erläutert, wie Aufträge, Änderungen und Ausführungen das elektronische Orderbuch verändern. Welche Tiefe Du tatsächlich siehst, hängt vom Markt, Datenfeed und Werkzeug ab.
Warum das „Was“ ein „Wo“ braucht
Wenn Du erkennst, was gerade gehandelt wird, bleibt eine zweite Frage: Wo passiert es? Für Handelsideen, die eine Bewegung über mehr als wenige Sekunden nutzen sollen, reicht ein beliebiger Ausschlag im Delta oder Volumen nicht. Du brauchst einen nachvollziehbaren Bereich im Chart, an dem eine Reaktion für Deine These Bedeutung hätte.
Markiere vorab zum Beispiel eine Unterstützung, einen Widerstand oder den Rand einer Range. Frage dann, welche Preisreaktion Du erwartest und was Deiner Idee widersprechen würde. Wenn der Markt dort ankommt, beobachtest Du, wie sich sichtbare Liquidität, tatsächlich gehandeltes Volumen und Preisfortschritt zueinander verhalten. Eine starke Ausführung ohne anschließenden Fortschritt erzählt etwas anderes als ein Ausbruch, bei dem der Preis weitere Stufen durchläuft.
Laufe nicht jedem sehr kurzfristigen Ausschlag hinterher. Je kleiner das Zeitfenster, desto weniger Zeit hast Du, eine Beobachtung zu überprüfen. Lege deshalb vor der Begegnung mit einer Zone fest, welche Daten und welchen Zeitrahmen Du heranziehst. Ein Signal ohne Kontext verführt dazu, erst nach dem Trade eine Geschichte zu konstruieren.
Warum ist dieser Preisbereich für Deine Marktanalyse relevant?
Was passiert mit Ausführungen, sichtbarer Tiefe und Preis?
Könnte geringe Liquidität oder ein kurzer Impuls die Beobachtung ebenfalls erklären?
Ein Muster ersetzt weder Stopp noch Positionsgröße.
Das „Wo“ und das „Was“ greifen ineinander wie zwei Zahnräder: Die Marktanalyse zeigt, wo Du potenziell handeln willst. Orderflow hilft Dir, die Reaktion dort einzuordnen. Eine beobachtete Zone ist aber noch keine Garantie, dass der Markt wie erwartet reagiert.
Orderbuch und Heatmap lesen
Im OrderbuchAnzeige der sichtbaren Kauf- und Verkaufsaufträge an einzelnen Preisstufen; oft auch Depth of Market genannt., auch DOM genannt, siehst Du sichtbare Limit-AufträgeAufträge mit einer Preisgrenze: Kauf höchstens zum Limitpreis, Verkauf mindestens zum Limitpreis; eine Ausführung ist nicht garantiert. auf Kauf- und Verkaufsseite. Das ist eine Momentaufnahme. Aufträge werden laufend platziert, geändert und storniert. Die angezeigte Größe ist deshalb weder bereits gehandeltes Volumen noch ein Versprechen, dass sie beim Eintreffen des Preises unverändert bleibt.
Eine Heatmap zeichnet diese angezeigten Größen über die Zeit als Farbspuren. Helle Bereiche stehen im jeweiligen Werkzeug meist für mehr sichtbare Aufträge. Das hilft Dir zu erkennen, wo Aufträge länger standen, welche Stufen der Preis wiederholt berührte und wo angezeigte Tiefe vor einer Annäherung abnahm. Die Farbe selbst erklärt weder, wer gehandelt hat, noch warum eine Order verschwand.
Die Heatmap erleichtert es, Veränderungen zu verfolgen, die im flackernden DOM schwer zu überblicken sind. Eine helle Spur kann zeigen, dass an einer Stufe länger viel angezeigt wurde. Wiederholte Berührungen zeigen, wie sich der Preis dort verhielt. Das Auflösen einer Spur zeigt, dass sich die angezeigte Tiefe änderte. Erst zusammen mit den tatsächlichen Trades lässt sich das vorsichtig einordnen. Eine nicht durchhandelte Stufe kann ebenso an nachkommenden Aufträgen wie an ausbleibenden aggressiven Orders liegen.
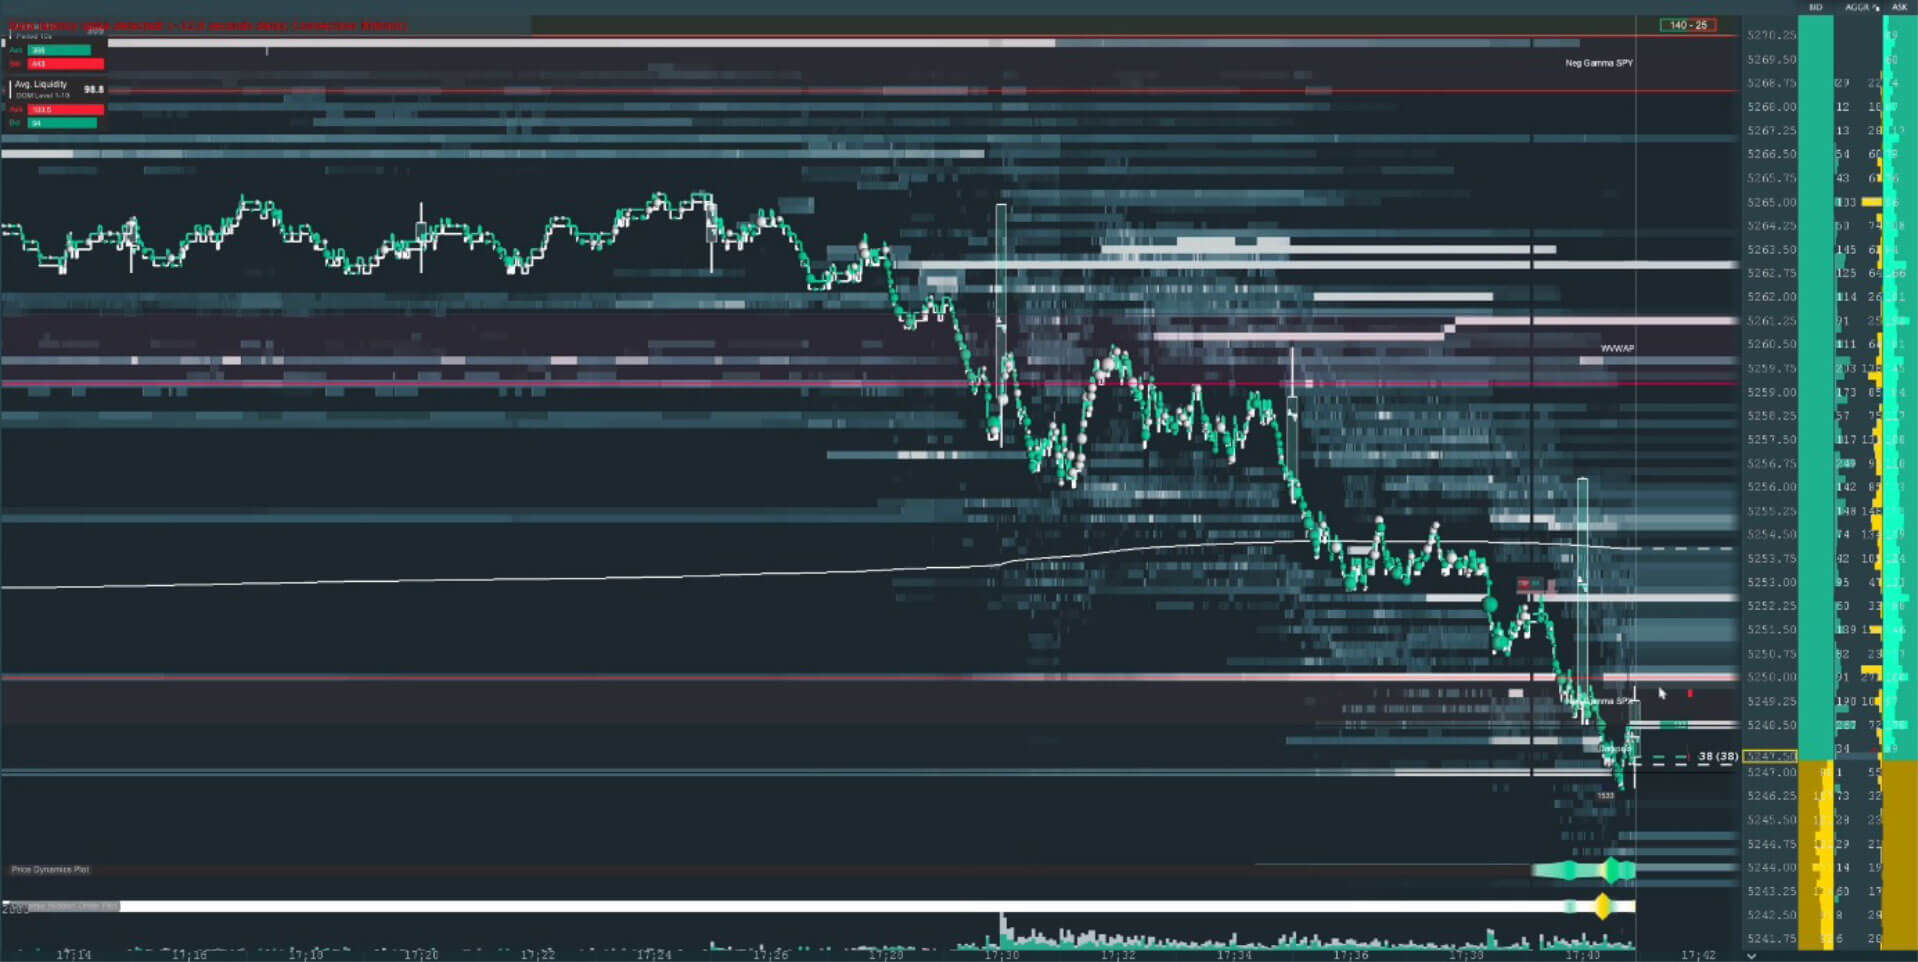
In dieser Ansicht wurde die Heatmap mit Level of Interest ergänzt: farbige horizontale Linien markierten zuvor analysierte Preisbereiche. Diese Linien sind Marktanalyse, keine Ausführungen und kein Nachweis institutioneller Orders. Level of Interest kann mögliche Bereiche für einen zweiten Blick zeigen; die Reaktion am Bereich prüfst Du selbst.
Wird eine helle Spur schwächer, kommen Änderungen und Stornierungen ebenso infrage wie die Darstellung des Feeds. Das allein beweist kein Spoofing. Die CME warnt, Orderbuchtiefe isoliert als Liquiditätsmaß zu lesen. Betrachte auch Ausführungen, SpreadAbstand zwischen bestem Kaufpreis (Geldkurs) und bestem Verkaufspreis (Briefkurs). und Preisreaktion.
Ein Volumenprofil ordnet ausgeführtes Volumen Preisstufen zu. Delta Bars und Footprint Charts zeigen aggressive Kauf- und Verkaufsausführungen in einer Kerze oder pro Preisstufe. Eine Orderbuch-Imbalance vergleicht angezeigte Kauf- und Verkaufsgrößen; sie ist damit etwas anderes als ausgeführtes Volumen. Du brauchst diese Ansichten nicht alle zugleich. Entscheidend ist, zu wissen, welche Daten jede tatsächlich zeigt.
Was das kumulative Delta ergänzt
Die Heatmap beschreibt vor allem, was im Buch sichtbar angeboten wurde. Das Orderflow-Delta vergleicht dagegen aggressiv ausgeführte Käufe und Verkäufe: Trades zum Briefkurs werden typischerweise der Käuferseite, Trades zum Geldkurs der Verkäuferseite zugerechnet. Das kumulative Delta summiert diese Differenz über einen gewählten Zeitraum und wird oft als Linie unter dem Preisverlauf dargestellt.
Steigt das Delta, während der Preis an einer Zone kaum vorankommt, können passive Verkäufer die aggressiven Käufe aufnehmen. Das ist ein möglicher Hinweis auf Absorption, kein Beweis für einen bestimmten Händler oder eine bevorstehende Umkehr. Steigt der Preis ohne kräftigen Delta-Impuls, können mehrere Erklärungen infrage kommen, darunter weniger angebotene Gegenseite oder sich ändernde Limit-Aufträge. Ein abrupter Delta-Sprung belegt erhöhtes aggressives Volumen, aber keine einzelne große Order.
Drei Kontraste sind besonders aufschlussreich: Druck ohne Durchbruch, Kursanstieg ohne starken Delta-Impuls und einen plötzlichen Ausschlag der Delta-Linie. Als Beobachtung sind alle drei hilfreich. Eine eindeutige Deutung wäre zu stark: Steigendes Delta bei stehendem Kurs beweist keinen einzelnen Limit-Verkäufer. Ein Anstieg ohne Delta-Impuls beweist keine „versteckte Stärke“. Und ein scharfer Sprung kann aus mehreren Ausführungen bestehen. Vergleiche Zeitpunkt, Preisreaktion und Datenqualität.
Der Kontrast zwischen Preis und Delta macht die Ansicht interessant. Vergleiche beide im selben Zeitraum und beachte die Berechnung Deines Datenfeeds. Das Delta zeigt ausgeführte Aktivität; ruhende Aufträge und die Identität der Marktteilnehmer zeigt es nicht.
Drei Orderflow-Muster im Beispiel
Absorption: viel Handel, wenig Preisfortschritt
Stell Dir vor, Käufer handeln an einem Widerstand wiederholt aggressiv, doch der Preis kommt kaum voran. Im Orderflow können ein einseitiges Delta, hohes ausgeführtes Volumen auf engem Raum und fehlender Preisfortschritt zusammenkommen. Gegenläufige passive Limit-Aufträge können diesen Kaufdruck aufnehmen. Wer sie einstellt und was danach geschieht, bleibt offen.
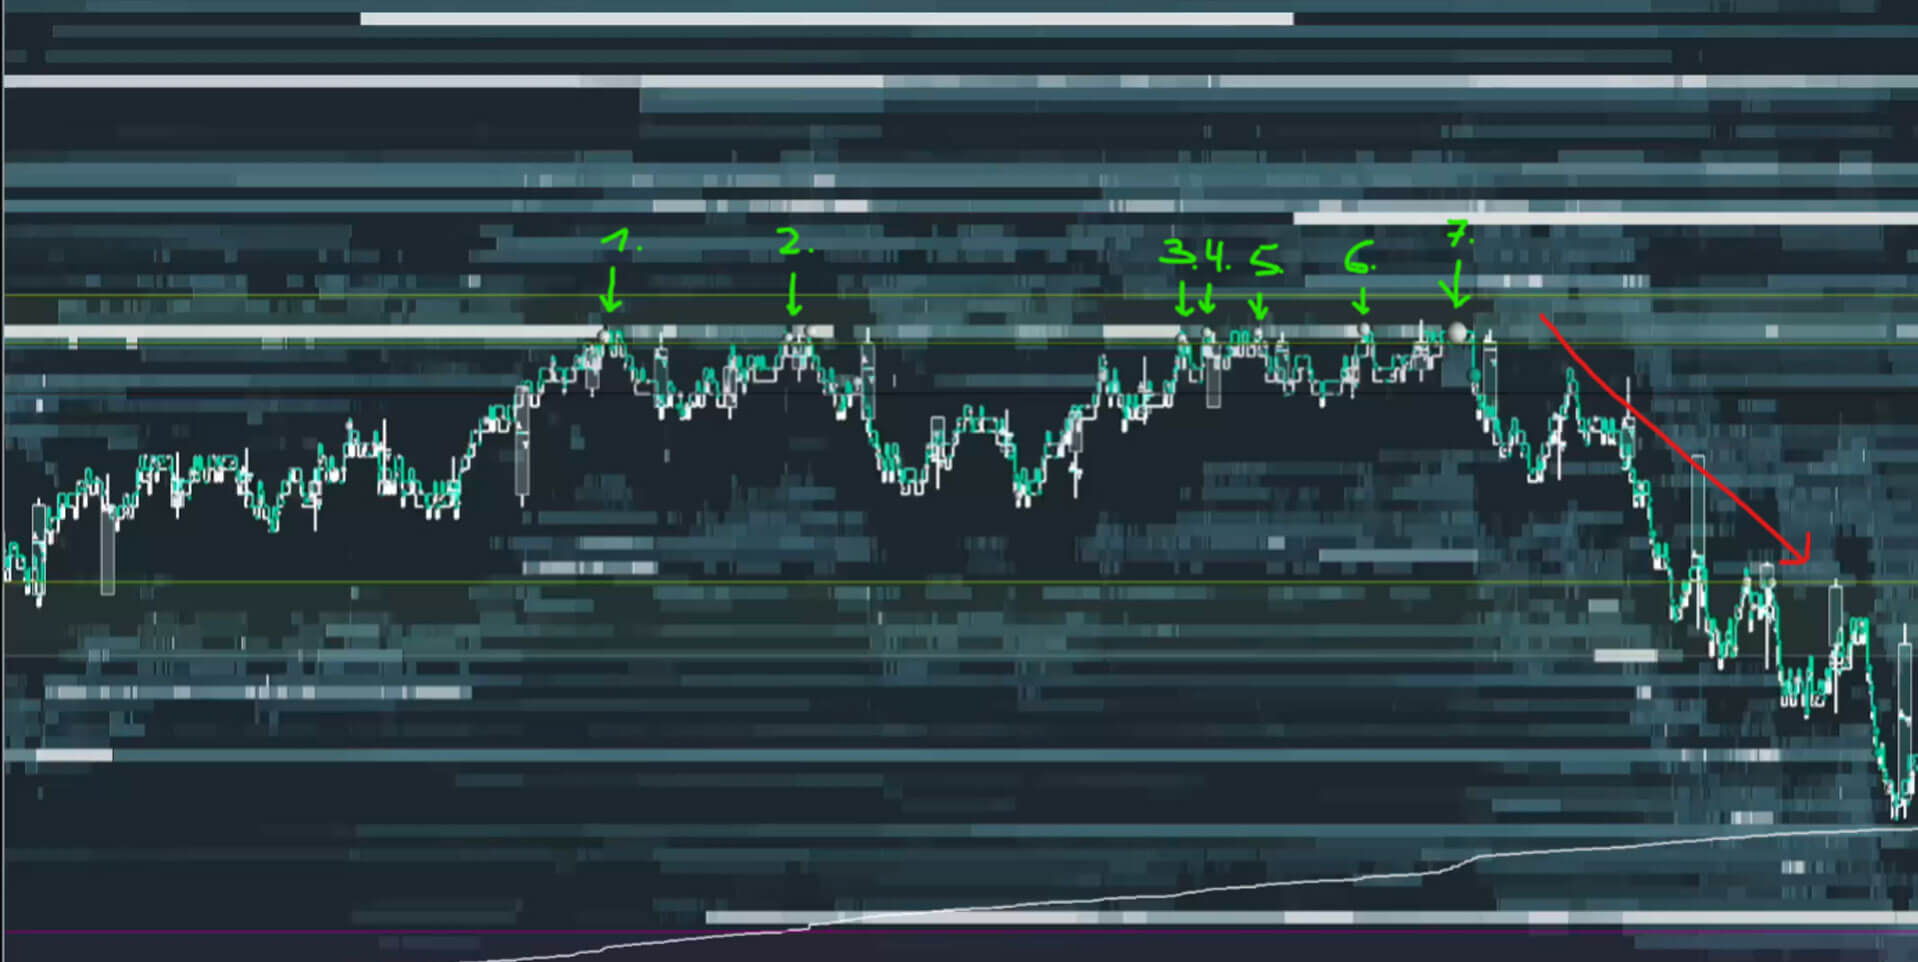
Für die Einordnung von Absorption reicht eine große Zahl im Orderbuch nicht. Du suchst die Kombination aus tatsächlich ausgeführtem Volumen und geringem Preisfortschritt am selben Bereich. Passive Aufträge können nachgelegt werden; ebenso kann die aggressive Seite nachlassen. Die historischen Pfeile im Bild zeigen, wo man genauer hinschauen würde. Sie ersetzen keine Zeitfolge der Ausführungen und keine Prüfung des anschließenden Verlaufs.
Im damaligen Beispiel fiel der Markt nach mehreren Anläufen. Das macht den vorherigen Verlauf anschaulich, aber nicht zu einer Regel: Absorption kann auch ohne Umkehr enden. An einer vorher bestimmten Zone ist sie ein Bestätigungsbaustein, den Du mit anderen Beobachtungen und Deinem Risikoplan verbinden musst.
Sweep: mehrere Preisstufen werden durchlaufen
Bei einem Sweep nehmen aggressive Ausführungen angebotene Liquidität über mehrere Preisstufen hinweg. Das kann zu einem schnellen Preissprung führen. Im Chart siehst Du die Bewegung; mit geeigneten Ausführungsdaten kannst Du prüfen, welche Stufen tatsächlich gehandelt wurden. Geringe angezeigte Tiefe kann die Bewegung verstärken. Ein steiler Delta-Ausschlag oder ein Screenshot verrät Dir nicht, ob ein einzelner großer Akteur verantwortlich war.
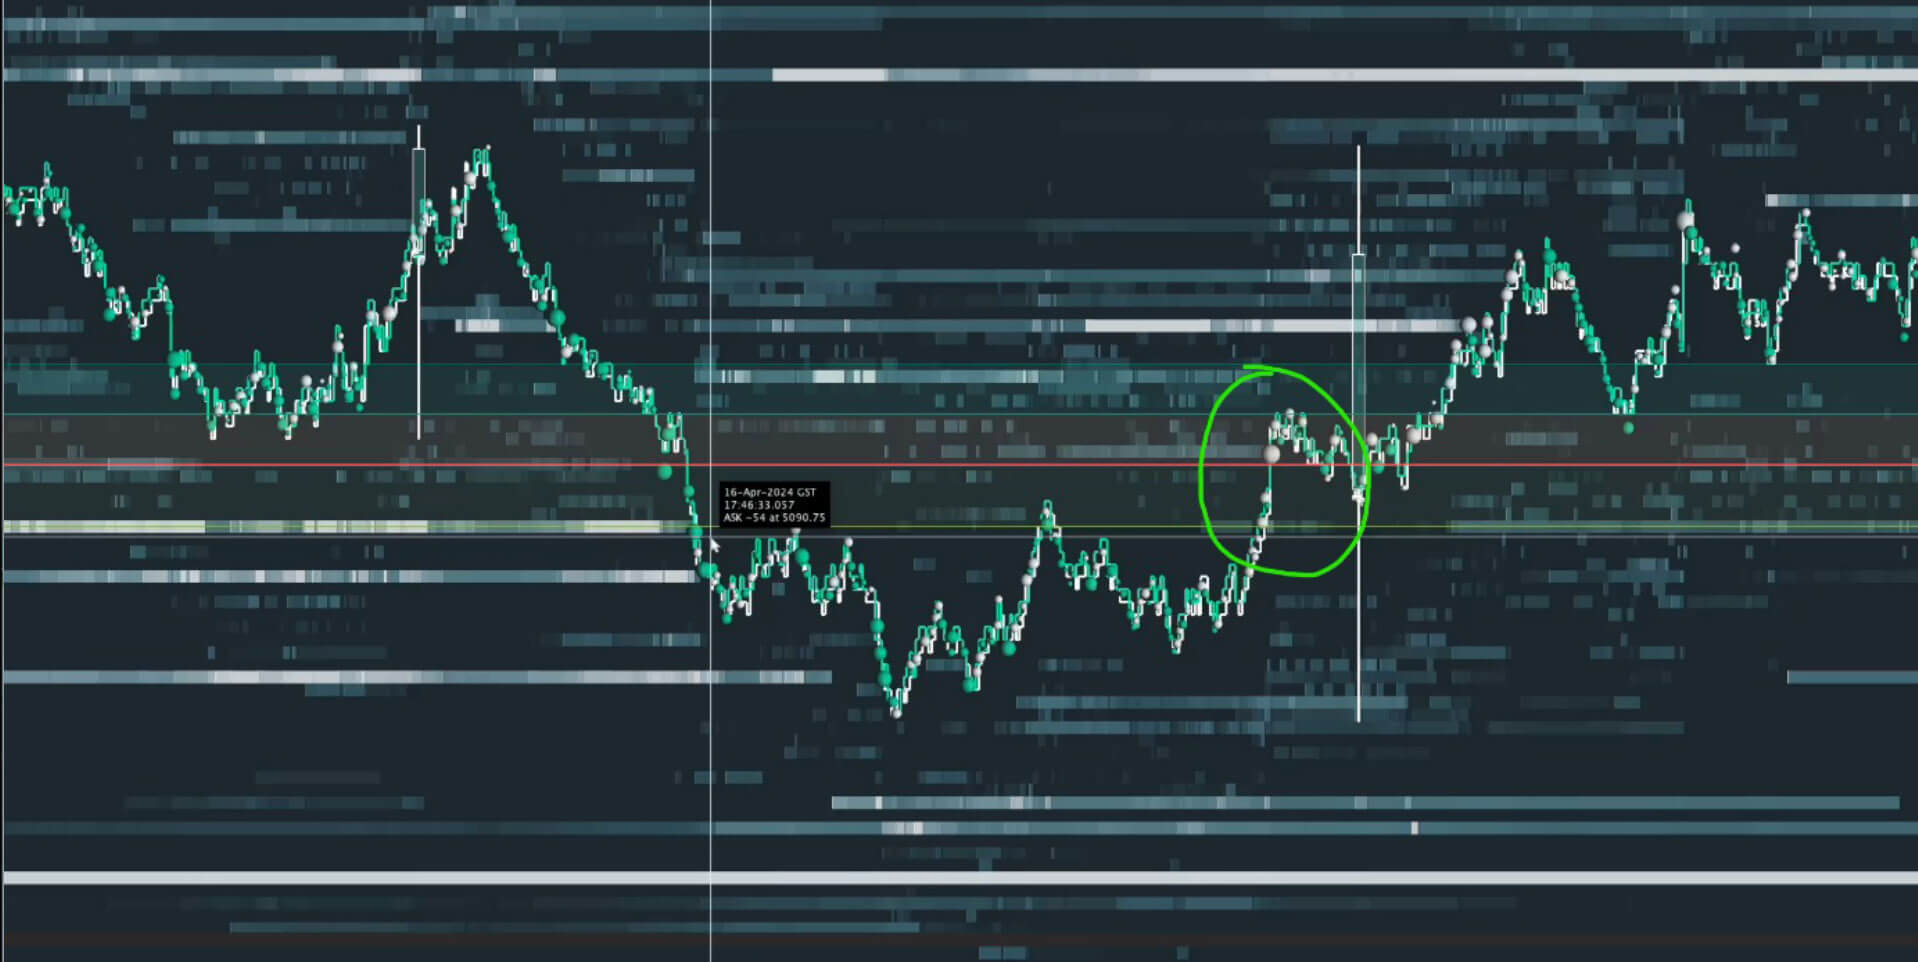
Das Beispiel verbindet einen schnellen Kursabschnitt mit einer zuvor betrachteten Mikrostruktur. Diese Verbindung ist der lehrreiche Teil. Ob die damaligen Transaktionen tatsächlich in einem Sweep mehrere Stufen nahmen, lässt sich aus dem statischen Bild allein nicht verifizieren. Nutze es als Wegweiser für Fragen an die Daten, nicht als fertige Diagnose. Auch mehrere Marktteilnehmer können gleichzeitig aggressiv handeln.
Auch hier zählt die Location. Eine schnelle Bewegung mitten in einer laufenden Strecke kann Marktrauschen für Deinen Plan sein. An einer vorab markierten Zone stellst Du dieselben Fragen wie sonst: Was wurde gehandelt, wie reagierte der Preis, und welche andere Erklärung ist möglich?
Verschwindende Orders: Beobachtung statt Spoofing-Beweis
Manchmal erscheint viel sichtbare Größe nahe am aktuellen Kurs und ist kurz vor der Annäherung wieder weg. Das können legitime Änderungen oder Stornierungen sein. Spoofing bezeichnet dagegen das Einstellen einer Order mit der Absicht, sie vor Ausführung zu löschen und einen falschen Eindruck zu erzeugen. Die Absicht ist aus einer einzelnen Heatmap nicht nachweisbar.
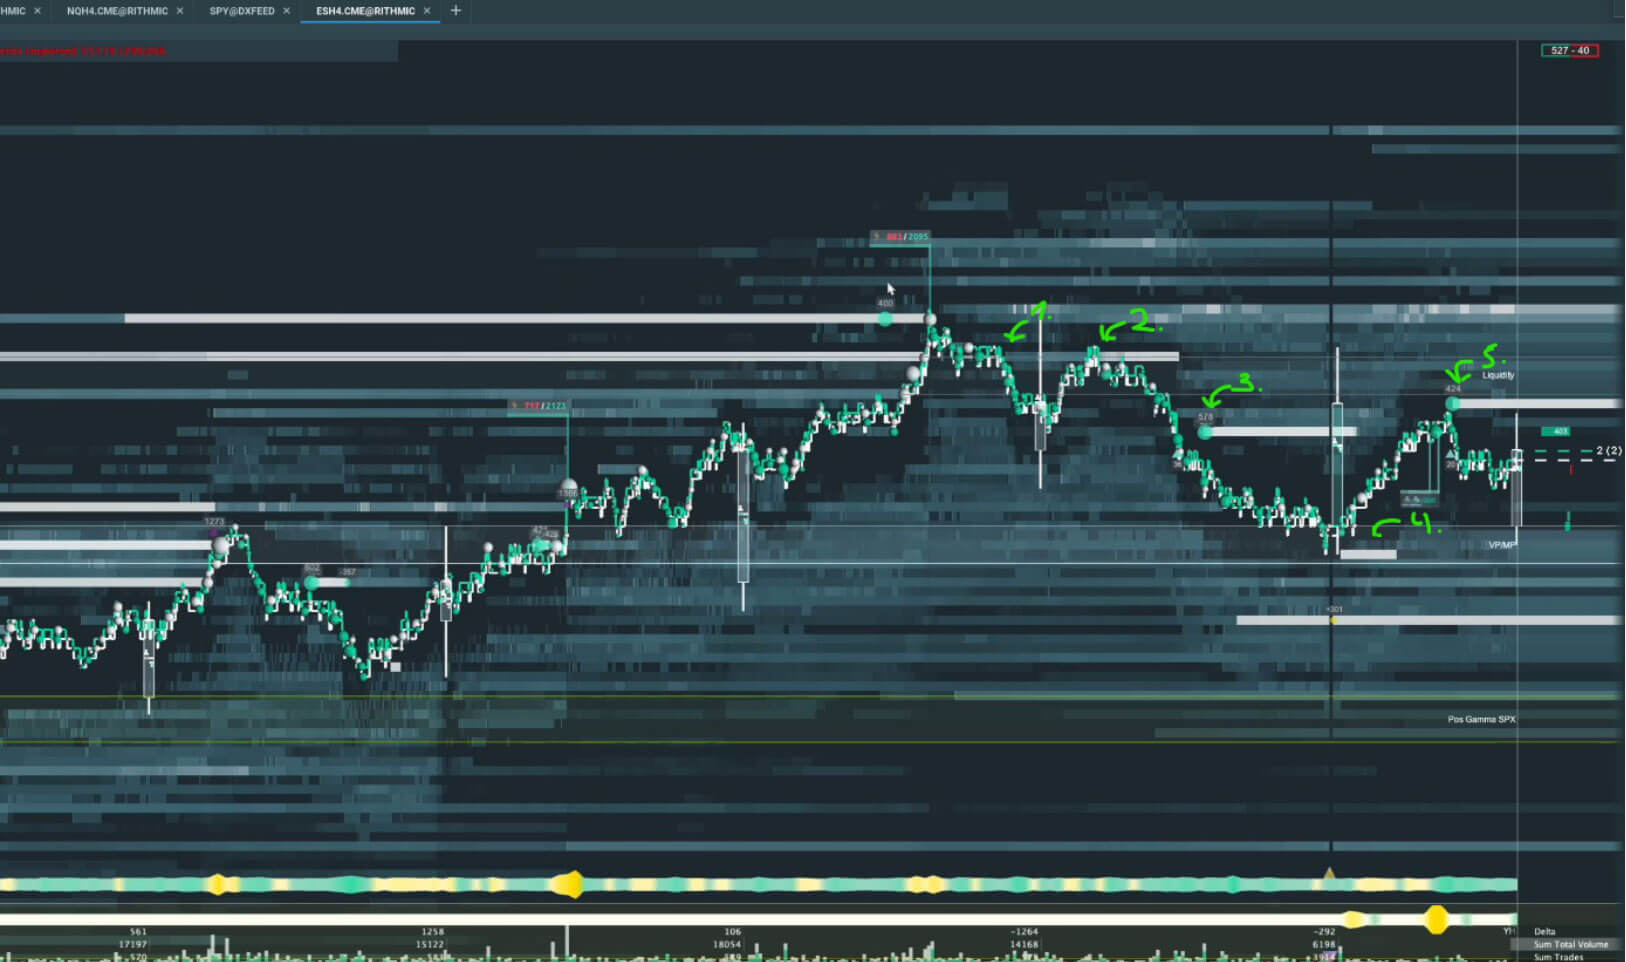
Wenn große Orders kurz erscheinen und verschwinden, frage zuerst, was sicher zu sehen ist: Zeitpunkt, Preisstufe, angezeigte Größe und ob eine Ausführung stattfand. Prüfe dann, ob sich das Muster wiederholt und wie der Preis reagierte. Selbst eine Wiederholung beweist keine Täuschungsabsicht. Für Deine Entscheidung kann die Unzuverlässigkeit der angezeigten Tiefe relevant sein, ohne dass Du einem Marktteilnehmer verbotenes Verhalten zuschreibst.
Die CME beschreibt Spoofing über die Absicht beim Platzieren der Order. Für Deine Analyse ist die vorsichtige Formulierung wichtig: Du beobachtest, dass angezeigte Liquidität auftaucht oder verschwindet; Du kennst deshalb noch nicht das Motiv.
Orderflow in Deiner Handelsroutine
Das war eine Menge Input. Gerade deshalb lohnt sich eine ruhige Reihenfolge: Bestimme zuerst Deinen Markt und eine relevante Zone. Schreibe auf, was dort für Deine These sprechen würde, was ihr widerspricht und wann Du keinen Trade eingehst. Beobachte dann die Ausführungen, sichtbaren Aufträge und die Reaktion des Preises. So wird aus einer auffälligen Farbe oder Zahl eine prüfbare Beobachtung.
Orderflow erfordert Übung, weil ein einzelnes Muster selten eindeutig ist. Absorption kann ohne Umkehr auftreten; ein Sweep zeigt keinen bestimmten Händler; eine verschwundene Order beweist keine Täuschung. Die Frage ist nicht, ob Du jeden Datenpunkt erklären kannst, sondern ob die Beobachtung an Deiner vorher bestimmten Zone zu einem tragfähigen Plan passt.
Level of Interest hilft bei der Suche nach möglichen Preisbereichen für die Marktanalyse. Es ersetzt keine Orderflow-Ansicht und keine Handelsentscheidung. Wenn Du den Gesamtprozess aus Marktanalyse, Ausführung und Risikomanagement vertiefen möchtest, findest Du die Daytrading-Ausbildung auf der Academy-Seite.

Was ist Orderflow im Trading?
Orderflow bezeichnet die laufenden Aufträge und Ausführungen eines Marktes. Je nach Datenfeed siehst Du zum Beispiel angezeigte Limit-Aufträge, gehandelte Volumen und deren zeitlichen Verlauf.
Zeigt mir Orderflow, warum ein Kurs steigt?
Er zeigt zusätzliche Beobachtungen zur Marktaktivität. Das Motiv eines einzelnen Händlers oder die Ursache jeder Kursbewegung lässt sich daraus nicht eindeutig ablesen.
Ist eine große Orderbuch-Order automatisch wichtig?
Nein. Sie kann geändert oder gelöscht werden und muss nicht ausgeführt werden. Entscheidend ist die Einordnung zusammen mit Ausführungen und Preisreaktion.
Kann ich Spoofing in einer Heatmap sicher erkennen?
Nein. Wiederholt verschwindende Orders können ein Anlass für Fragen sein. Die für Spoofing erforderliche Täuschungsabsicht ist aus einer einzelnen Ansicht nicht nachweisbar.