

Backtesting im Daytrading:
Eine Handelsidee
mit Daten prüfen

Wer diskretionär handelt, entscheidet im Moment selbst, und trotzdem braucht die Handelsidee dahinter ein Fundament aus Daten. Ein Backtest für diskretionäre Daytrader besteht aus zwei Schritten: erst ein statistischer Test mit festem Regelwerk im Replay, danach die diskretionäre Umsetzung. Der Ablauf wird hier am Beispiel des S&P-500-Futures im ATAS-Replay durchgespielt.
Dieselbe Idee, immer wieder durchgespielt und sauber abgelegt. Erst die Menge macht eine Aussage möglich.Bild: TradeNeon
Dreihundert Trades.
Inhalt anzeigen
Ein statistischer Backtest kommt vor dem diskretionären Handel: Mit einem klaren Regelwerk ohne Interpretationsspielraum werden im Replay Trades gesammelt und in einer Tabelle mit Einstieg, Ergebnis, maximalem Buchgewinn und maximalem Buchverlust festgehalten. Nach etwa 30 bis 50 Trades zeigt sich, ob die Idee in die richtige Richtung geht; 300 Trades gelten als „goldene Menge“ für eine erste statistische Aussage, als Erfahrungswert und nicht als Beleg für einen dauerhaften Edge. Die Tabelle gibt Anhaltspunkte, wo Stops und Positionsgröße anzupassen sein könnten, und das gezeigte Beispiel ist ausdrücklich kein fertiges Handelssystem.
Das Video
Beim Abspielen wird eine Verbindung zu YouTube hergestellt. Auf YouTube ansehen
Kapitel im Video 17
Ein Klick auf eine Zeitmarke startet das Video an dieser Stelle.
Video: ATAS DeutschlandWeitere Videos von TradeNeon findest Du auf unserem YouTube-Kanal.
Warum zuerst ein statistischer Backtest
Es gibt zwei Arten von Backtests. Der statistische Backtest kommt zuerst, auch wenn Du später diskretionär handeln willst. Er beantwortet eine Vorfrage: Geht der Grundgedanke, auf dem Dein Handelssystem beruhen soll, überhaupt in die richtige Richtung, und lässt sich daraus ein EdgeEin wiederkehrender Vorteil im Markt, der über viele Trades und nach Kosten Bestand hat und nicht auf Zufall beruht. Ein Backtest liefert Hinweise darauf, keinen Beweis. entwickeln?
Dafür braucht es ein festes Regelwerk. Es darf, anders als später im diskretionären Handel, keinen Raum für Interpretation lassen: Wenn der Markt das und das tut, ist es ein Einstieg. Wenn er das und das tut, ist es ein Ausstieg, sei es ein Stop, eine bestimmte Marktbewegung oder eine Zeitspanne. Die Entscheidungen im diskretionären Handel sollen später trotzdem auf Marktlogik und einer wiederholbaren Grundidee beruhen. Am Ende läuft es immer wieder auf Mustererkennung hinaus: Du brauchst etwas, das Du wiedererkennen und wiederholen kannst.
Marktanalyse als Grundlage der Handelsidee
Vor jedem Backtest steht die Frage, wo Du überhaupt handeln willst. Am Anfang steht eine Marktanalyse: Auf welchen Preisen liegt institutionelles Handelsinteresse? Welche Faktoren beziehst Du ein, etwa Volume Profile, Market Profile, den Footprint-ChartEin Chart, der innerhalb jeder Kerze zeigt, zu welchen Preisen wie viel gekauft und verkauft wurde., VWAP, Dealer-Hedging-Daten oder Dark-Pool-Daten? Oliver Sparing arbeitet mit eigenen Levels aus dieser Analyse, die es als Software Level of Interest gibt. Sie sind die Basis für alle Systeme, die er entwickelt.
Kommt der Markt an eines dieser Levels, steht vorher fest, ob dort ein Trade in Betracht kommt und in welche Richtung. Dann braucht es ein bestimmtes Muster, das erkennbar sein muss, bevor gekauft oder verkauft wird. Welche Daten Du nutzt, ist Deine Entscheidung. „Ich persönlich halte Level-2-Daten für den größten Vorteil, den Du als privater Daytrader überhaupt haben kannst, und ich möchte diese Daten nicht missen. Ich bin aber der Letzte, der sagt, dass Trading ohne Level-2-Daten nicht möglich ist“, sagt Oliver Sparing, der selbst im Orderbuch handelt.
Das Replay richtig einsetzen
Für das Sammeln der Daten bietet sich die ReplayDie Wiedergabe vergangener Marktdaten in ATAS, mit der Du wie im Live-Handel üben und testen kannst.-Funktion von ATAS an. „Die Replay-Funktion ist Dein mächtigstes Tool, gerade wenn Du am Anfang Deiner Tradingkarriere stehst“, sagt Oliver Sparing. Stand Mai 2025 kamen die Replay-Daten, auch Orderbuchdaten, direkt von ATAS. Zum Üben und Lernen brauchte man deshalb nicht von Beginn an einen bezahlten Live-Datenfeed. Für die HeatmapDie Heatmap zeigt das Orderbuch über die Zeit: wo Limit-Orders lagen und wie groß sie waren. im Echtzeitbetrieb sind Level-2-Daten nötig. ATAS bietet inzwischen mehrere Replay-Modi mit unterschiedlicher Datentiefe, und Echtzeitdaten und Replay sind zweierlei. Welche Daten Dein Replay heute enthält, prüfst Du am besten direkt bei ATAS.
Für das Replay gelten zwei Warnungen. Erstens das Tempo: Wer die Strategie mit hundertfacher Geschwindigkeit testet, nimmt die Psychologie aus dem Trading, und gerade sie macht später häufig die größten Probleme. An Stellen, an denen ein Trade in Betracht kommt, empfiehlt sich höchstens fünffaches Tempo, besser zweifaches oder Echtzeit. Im Zeitraffer ist es leicht, eine Seitwärtsphase auszusitzen. In Echtzeit zieht sich dieselbe Phase über zwanzig Minuten und testet die Geduld.
Zweitens die Handelszeit: Du sitzt nicht vierundzwanzig Stunden am Markt. Backteste deshalb nur das Zeitfenster, in dem Du im Alltag wirklich handeln kannst. Auch wenn Du kurz davor oder danach eine gute Gelegenheit siehst, gehört sie nicht in die Statistik, denn in Echtzeit hättest Du sie vermutlich nicht gehandelt.
Die Beispielidee: Struktur am Level
Als Beispiel dient ein Tag im S&P-500-Future, an dem der Markt in einer Bear Zone liegt, einem Bereich aus der Level-of-Interest-Analyse. Bear Zones und Bull Zones dienen als Teil der Tagesausrichtung und als Filter: In Bear Zones geht es vornehmlich um Short-Trades, in Bull Zones vornehmlich um Long-Trades. Oliver Sparing handelt so bei rund 90 Prozent seiner Trades. Es gibt Ausnahmen, die hier nicht vertieft werden.
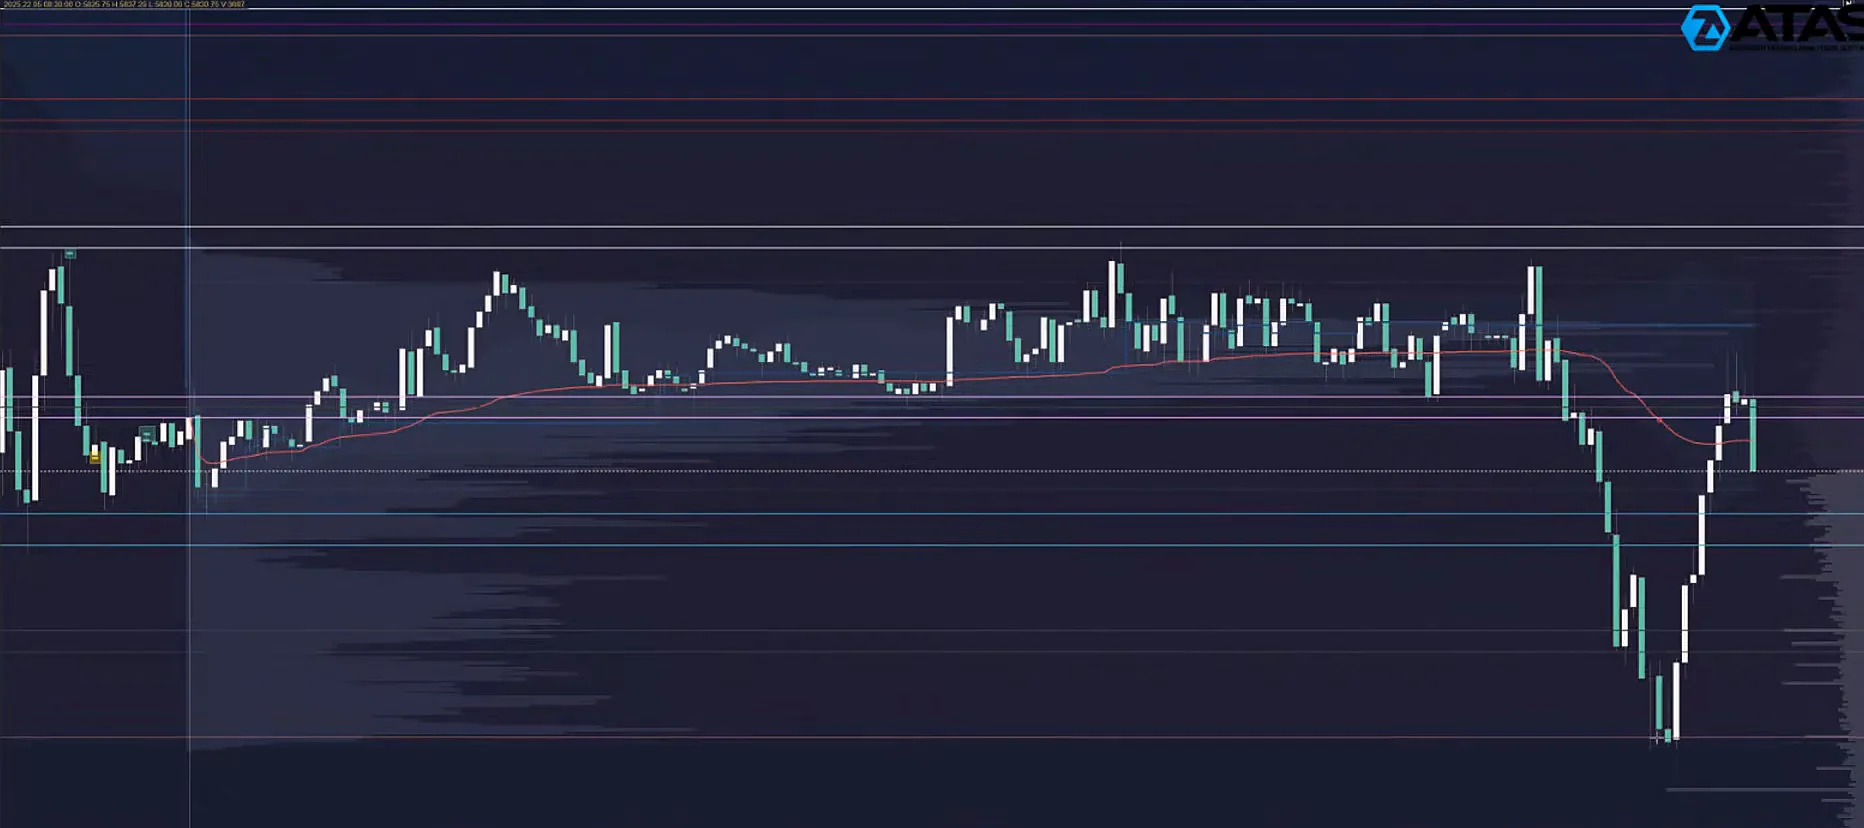
Der Tag verläuft so: In der asiatischen und europäischen Sitzung pendelt der Markt seitwärts zwischen dem Settlement-Preis des Vortags und einem Volume-Profile-Level bei 5.876. Kurz vor der Eröffnung verkauft er kräftig ab, läuft bis zur unteren Kante der Bear Zone und prallt dort fast punktgenau nach oben ab.
Die Regel für den Test ist bewusst schlicht gehalten. Im 5-Sekunden-Chart läuft der Markt an ein Level und bildet eine kleine Struktur. Sobald er ein tieferes Tief macht, also das letzte Tief nach unten unterbietet, eröffnet der Test einen Short-Trade. In der Bull Zone gilt es umgekehrt für Long-Trades. Der Stop liegt über dem letzten Hoch. Läuft der Trade in die gewünschte Richtung, wird der Stop bei jedem neuen tieferen Tief über das letzte Hoch nachgezogen. Der Trade endet, wenn der Markt dieses Hoch nach oben durchbricht.
Wichtig: Das ist kein fertiges Handelssystem und keine Empfehlung, es so zu handeln. Es ist ein schlüssiger Grundgedanke, aus dem sich ein System entwickeln lässt. Geld- und Risikomanagement und die Positionsgröße spielen im ersten, rein statistischen Durchgang noch keine Rolle. Gerechnet wird ohne Slippage, und beim Stop geht es zunächst darum zu ermitteln, in welchem Bereich er für diese Idee liegen sollte.
Die Auswertungstabelle
Die Daten gehören in eine schlichte Tabelle. Ein professionelles Trading-Journal sieht anders aus, wie wir im Artikel Trading-Journal führen zeigen. Für einen statistischen Backtest reichen fünf Werte.
- Datum und Uhrzeit Du hältst fest, wann der Trade stattfand, im Beispiel in New Yorker Zeit.
- Richtung Du notierst, ob der Trade Long oder Short war.
- Ergebnis in Ticks Notiert wird das Ergebnis in TicksDie kleinste Preisstufe eines Futures. Das Ergebnis eines Trades wird oft in Ticks gemessen., auch wenn der Trade ausgestoppt wurde.
- Maximaler Buchgewinn Das ist die Strecke, die der Trade in Deine Richtung lief, bevor er endete.
- Maximaler Buchverlust Das ist die Strecke, die der Trade nach dem Einstieg gegen Dich lief. Dieser Wert ist besonders wichtig.
Zusätzlich sollten Einstiegs- und Ausstiegskurs notiert werden. Teilgewinne, die Du später im diskretionären Handel mitnimmst, werden separat in die Tabelle eingetragen.
Zwei Beispiele im Replay
Im Replay laufen zwei Trades nach dieser Logik ab, beide am selben Handelstag (22. Mai 2025), der zweite am Settlement-Preis des Vortags und weiteren Levels. Im ersten Fall endet der Trade nach kurzer Zeit am nachgezogenen Stop, im Verlauf war er aber deutlich weiter im Gewinn gewesen. Im zweiten Fall läuft der Markt über mehrere Levels in die gewünschte Richtung, der Stop wird mehrfach nachgezogen, und der Trade endet erst am nachgezogenen Stop.
| Trade | Ergebnis | Max. Buchgewinn | Max. Buchverlust |
|---|---|---|---|
| Trade 1 · 9:15 Uhr NY · Short | +1 Tick | +29 Ticks | −2 Ticks |
| Trade 2 · 10:10 Uhr NY · Short | +63 Ticks | +121 Ticks | −4 Ticks |
Das sind zwei illustrative Beispiele aus dem Replay vom 22. Mai 2025, gerechnet ohne Slippage und Kosten. Sie sind kein Leistungsnachweis der Idee oder einer Strategie. Der erste Trade zeigt, wie weit Verlauf und Ergebnis auseinanderliegen können: Er stand zwischenzeitlich 29 Ticks im Buchgewinn und endete bei einem Tick. Ein Stop von drei Ticks hätte ausgereicht, um im Trade zu bleiben, denn ein so kleiner Buchverlust ist an dieser Stelle eher ungewöhnlich.

Dabei zeigt sich der Unterschied zwischen Replay und Praxis. Im beschleunigten Replay wirkt alles bequem. In einem echten Trade, der weit im Gewinn steht, würde vermutlich oft der Finger jucken, Gewinne mitzunehmen. „Dieses ‚Das reicht mir jetzt mal‘ ist das Ende von jedem profitablen Handelssystem. Wenn Du Gewinne nach Bauchgefühl mitnimmst, ist das nie gut“, sagt Oliver Sparing. Im statistischen Test geht es dagegen um eine rein mechanische Idee, die zeigt, was der Markt im Verhältnis zur Handelsidee tatsächlich hergibt.
Viele Trades auswerten: 300 als Erfahrungswert
Als Aufgabe bietet sich an, mindestens 300 solcher Trades auszuwerten. Das ist viel Arbeit, vermittelt aber ein gutes Gefühl für den Markt. Die Zahlen sind Erfahrungswerte, keine allgemeingültigen Schwellen. Schon nach etwa 30 bis 50 Trades entsteht ein erstes Gefühl, ob die Idee in die richtige Richtung geht. Stellt sich heraus, dass es fast nur große Verlierer gibt und kaum Gewinner, hat die Idee vermutlich kein Potenzial. Geht sie in die richtige Richtung, lohnt es sich weiterzumachen. „300 Trades sind immer so eine goldene Menge, wo man wirklich eine statistische Aussage treffen kann, inwiefern ein System Potenzial hat“, sagt Oliver Sparing. Ein Beleg für einen tragfähigen Edge ist das nicht, und ein historischer Test sagt künftige Ergebnisse nicht voraus.
Auch wenn es in der Praxis mühsam ist: Wer die Tabelle täglich pflegt und 300 Trades ausgewertet hat, kennt den Markt in der Regel deutlich besser und kann seine Entscheidungen später klarer treffen.
Was die Statistik über Stops und Positionsgröße verrät
Aus der Tabelle lässt sich einiges ablesen. Zwei Beispiele dafür: Zeigt sich, dass die Trades im Mittel deutlich weiter im Buchgewinn laufen, als am Ende übrig bleibt, gibst Du vermutlich zu viel Gewinn wieder her. Dann musst Du im diskretionären Handel an der Stop-Setzung arbeiten, ohne dem Trade den nötigen Raum zu nehmen und die Trefferquote zu beschädigen.
Zeigt sich umgekehrt, dass Gewinner-Trades nach dem Einstieg selten weit gegen Dich laufen, wäre ein deutlich engerer Stop denkbar. Er würde die Trefferquote vielleicht etwas verschlechtern, aber den Verlust je Trade stark senken. Zugleich ließe sich die Positionsgröße höher skalieren. Die Auswertung der Maximalwerte macht diese Zusammenhänge sichtbar. Die Tabelle liefert dabei Anhaltspunkte, etwa für einen engeren Stop oder eine höhere Positionsgröße, aber noch keinen Nachweis, dass diese Anpassung nach Kosten und unter anderen Marktbedingungen funktioniert. Das zeigt erst der weitere Test, der diskretionäre Durchgang im nächsten Abschnitt.
Dazu kommt ein Hinweis aus der Praxis: Märkte verändern sich, ein Stop, der heute normal ist, kann in einem halben Jahr zu groß oder zu klein sein, weil sich die Volatilität verändert hat. Scheue Dich deshalb nicht vor größeren Stops, wenn die Marktphase sie verlangt. Mit Micro-FuturesKleinere Varianten gängiger Futures mit einem Bruchteil des Kontraktwerts, mit denen sich die Positionsgröße feiner einstellen lässt. kannst Du die Positionsgröße so reduzieren, dass Dein Risiko je Trade gleich bleibt. Wie das Risiko je Trade zur Kontogröße passt, rechnest Du mit dem Tickwert des Kontrakts: Stop in Ticks mal Tickwert ergibt das Risiko je Kontrakt. Im Daytrading orientiert sich Oliver Sparing an 0,5 Prozent Risiko je Trade, ein Prozent ist ihm schon zu aggressiv.
Vom statistischen zum diskretionären Backtest
Hat der erste Durchgang gezeigt, dass die Idee Potenzial hat, folgt der zweite Teil. Du handelst die Regeln jetzt diskretionär und führst die Tabelle weiter, diesmal mit den tatsächlichen Werten: Wo hättest Du Teilgewinne mitgenommen, wo den Rest der Position geschlossen, wie ist der Trade unter Deiner Führung gelaufen? Dazu wählst Du auf Basis Deines Stops die Positionsgröße, die zu Deinem Risiko passt, und trägst die Ergebnisse ein. Am Ende siehst Du, wie das System unter diskretionärer Führung abgeschnitten hat.
Im eigenen Handel und in der Daytrading-Ausbildung spielen weit mehr Faktoren zusammen: das Orderbuch, die Liquidität und ihre Verschiebung, Limit-Orders, die hereinkommen oder zurückgezogen werden, das Delta, das Verhalten aktiver Marktteilnehmer, Price Action, Orderflow-Events sowie Marktgeschwindigkeit und Auktionsgeschwindigkeit. Das Beispiel hier ist der Grundgedanke, an dem sich der Ablauf zeigen lässt.
Was Du aus dem Webinar mitnehmen kannst
- Erst statistisch, dann diskretionär. Ein festes Regelwerk ohne Interpretationsspielraum zeigt, ob Deine Idee überhaupt in die richtige Richtung geht.
- Das Replay braucht Disziplin. Teste im Tempo, das der Echtzeit nahekommt, und nur in dem Zeitfenster, in dem Du wirklich handeln kannst.
- Maximaler Buchgewinn und Buchverlust gehören in die Tabelle. Sie geben Anhaltspunkte, wo Du Gewinne hergibst und wie eng ein Stop sein könnte.
- Die Datenmenge zählt. Rund 300 ausgewertete Trades gelten als Erfahrungswert für eine erste Aussage über das Potenzial einer Idee, nicht als Beleg für einen Edge. Nebenbei lernst Du den Markt kennen.
„Wer keine Daten sammelt, der wird auf Dauer Schwierigkeiten haben, profitabel zu werden.“
Oliver Sparing über den statistischen Backtest
Über das Webinar
Das Webinar lief am 29. Mai 2025 auf dem YouTube-Kanal von ATAS Deutschland und wurde von ATAS moderiert. ATAS ist eine Handelsplattform für Order-Flow-Analyse. Oliver ist dort regelmäßig zu Gast; alle Auftritte findest Du auf unserer Seite Zu Gast bei.
Warum braucht ein diskretionärer Trader einen statistischen Backtest?
Er zeigt, ob Deine Grundidee überhaupt in die richtige Richtung geht und sich daraus ein Vorteil im Markt entwickeln lässt. Das gelingt nur mit einem festen Regelwerk, das keinen Raum für Interpretation lässt. Die diskretionäre Umsetzung folgt danach.
Wie viele Trades sollte ein Backtest umfassen?
Eine feste Zahl gibt es nicht. Als Erfahrungswerte gelten: Nach etwa 30 bis 50 Trades entsteht ein erstes Gefühl, ob die Idee in die richtige Richtung geht, und 300 Trades gelten als „goldene Menge“ für eine erste statistische Aussage über das Potenzial. Das sind keine allgemeingültigen Schwellen und kein Beleg für einen tragfähigen Edge, und ein historischer Test sagt künftige Ergebnisse nicht voraus.
Welche Werte gehören in die Auswertungstabelle?
Datum, Uhrzeit, Richtung, das Ergebnis in Ticks, der maximale Buchgewinn und der maximale Buchverlust nach dem Einstieg. Zusätzlich sollten Einstiegs- und Ausstiegskurs notiert werden.
Worauf sollte ich beim Replay achten?
Wähle das Tempo behutsam: An Stellen, an denen ein Trade in Betracht kommt, höchstens fünffach, besser zweifach oder Echtzeit, damit Du ein Gefühl für die tatsächliche Marktgeschwindigkeit behältst. Teste außerdem nur das Zeitfenster, in dem Du im Alltag wirklich handeln kannst.