Investieren vs. Spekulieren: Die Schöne und das Biest der Börse

Investieren vs. Spekulieren: Die Schöne und das Biest der Börse

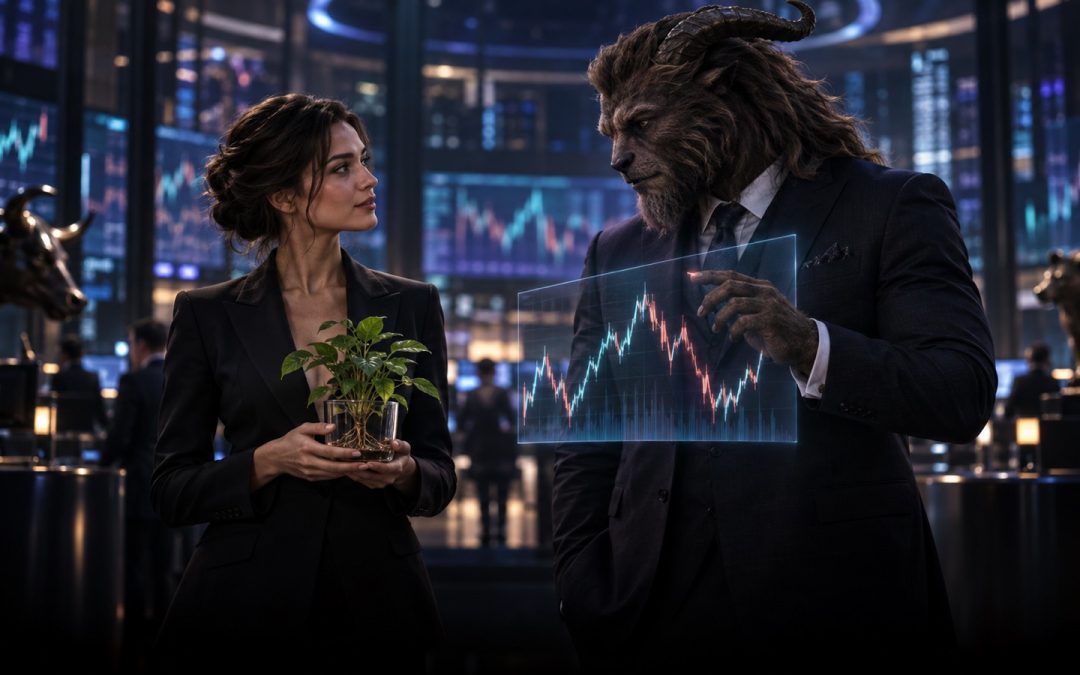
Frau im Anzug hält eine Pflanze; ihr gegenüber betrachtet eine tierische Figur im Anzug ein Trading-Chart.
Investieren & TradingEinordnung

Investieren vs. Spekulieren:
Schöne & Biest?

Investieren klingt vernünftig, Spekulieren riskant. Doch ein langer Zeithorizont macht eine Entscheidung nicht automatisch gut, und ein kurzer nicht automatisch schlecht. Entscheidend sind Dein Ziel, die zugrunde liegende Annahme und das Risiko, das Du tatsächlich trägst.

Pflanze und Chart stehen für zwei Herangehensweisen – keine der Figuren garantiert ein Ergebnis.Bild: TradeNeon

Zwei Wege am Markt.
Beide brauchen Urteilskraft.
Was die Begriffe bedeuten, wo sie sich überschneiden und wie Du Risiken einordnest.
Inhalt anzeigen

Ob Du erst seit Kurzem an der Börse aktiv bist oder schon Erfahrung hast: Die Wörter „Investieren“ und „Spekulieren“ begegnen Dir immer wieder. Meist scheint sofort klar, welches der beiden besser klingt. Mir ging es genauso, obwohl ich selbst beides betreibe. Deshalb möchte ich mit einer Frage beginnen: Was klingt für Dich positiver – „Ich investiere an der Börse“ oder „Ich spekuliere an der Börse“?

Vielleicht denkst Du beim Investieren an Geduld und Weitblick, beim Spekulieren dagegen an Wetten und schnelle Gewinne. Die unterschiedliche Wirkung der Wörter ist der Ausgangspunkt dieses Artikels. Sie sagt noch nichts darüber aus, wie jemand tatsächlich entscheidet oder welches Risiko er trägt. Schauen wir uns deshalb erst die Begriffe an, dann ihre Rolle in der Börsengeschichte und schließlich die Frage, wann eine Handelsidee mehr ist als bloßes Hoffen.

Das Wichtigste vorweg

Investieren und Spekulieren sind keine moralischen Gegensätze. Beim Investieren steht meist ein längerfristiges Ziel und die Entwicklung eines Vermögenswerts im Vordergrund; Spekulation richtet sich stärker auf eine erwartete Preisbewegung. Beides kann durchdacht oder unüberlegt geschehen. Verluste sind auf beiden Wegen möglich.

01

Zwei Begriffe, keine festen Schubladen

Warum wirkt das eine Wort so viel freundlicher? „Investieren“ heißt im allgemeinen Sprachgebrauch, Geld, Zeit oder Kraft für etwas einzusetzen. Das lässt an Aufbau und Zukunft denken. Beim Duden-Eintrag zu „spekulieren“ stehen dagegen Bedeutungen wie „auf etwas rechnen“ und „mutmaßen“ nebeneinander. Das eine klingt nach kalkulierter Erwartung, das andere nach Vermutung. Schon die Sprache erklärt einen Teil des Images.

Auch die Bilder in der öffentlichen Debatte unterscheiden sich: Investoren gelten häufig als besonnene Langfristdenker, Spekulanten als Zocker, die Preise treiben. Solche Zuschreibungen vereinfachen. Eine lange Haltedauer sagt noch nichts darüber, ob der Kauf gut begründet war; eine kurzfristige Position muss nicht aus einem Impuls entstanden sein.

Wer eine Aktie über Jahre hält, investiert häufig in die künftige Entwicklung eines Unternehmens. Wer dieselbe Aktie für eine kurzfristig erwartete Kursbewegung kauft, spekuliert eher auf den Preis. Das Instrument allein entscheidet also nicht. Zeithorizont, Begründung und Risikoplan sind aussagekräftiger.

Eine Grenze bleibt unscharf: Auch langfristige Anleger bilden Erwartungen über die Zukunft. Und ein Trader kann Entscheidungen auf Daten und festen Regeln stützen. Die Begriffe helfen bei der Einordnung; sie ersetzen keine Prüfung des konkreten Vorhabens.

02

Die Schöne: langfristig investieren

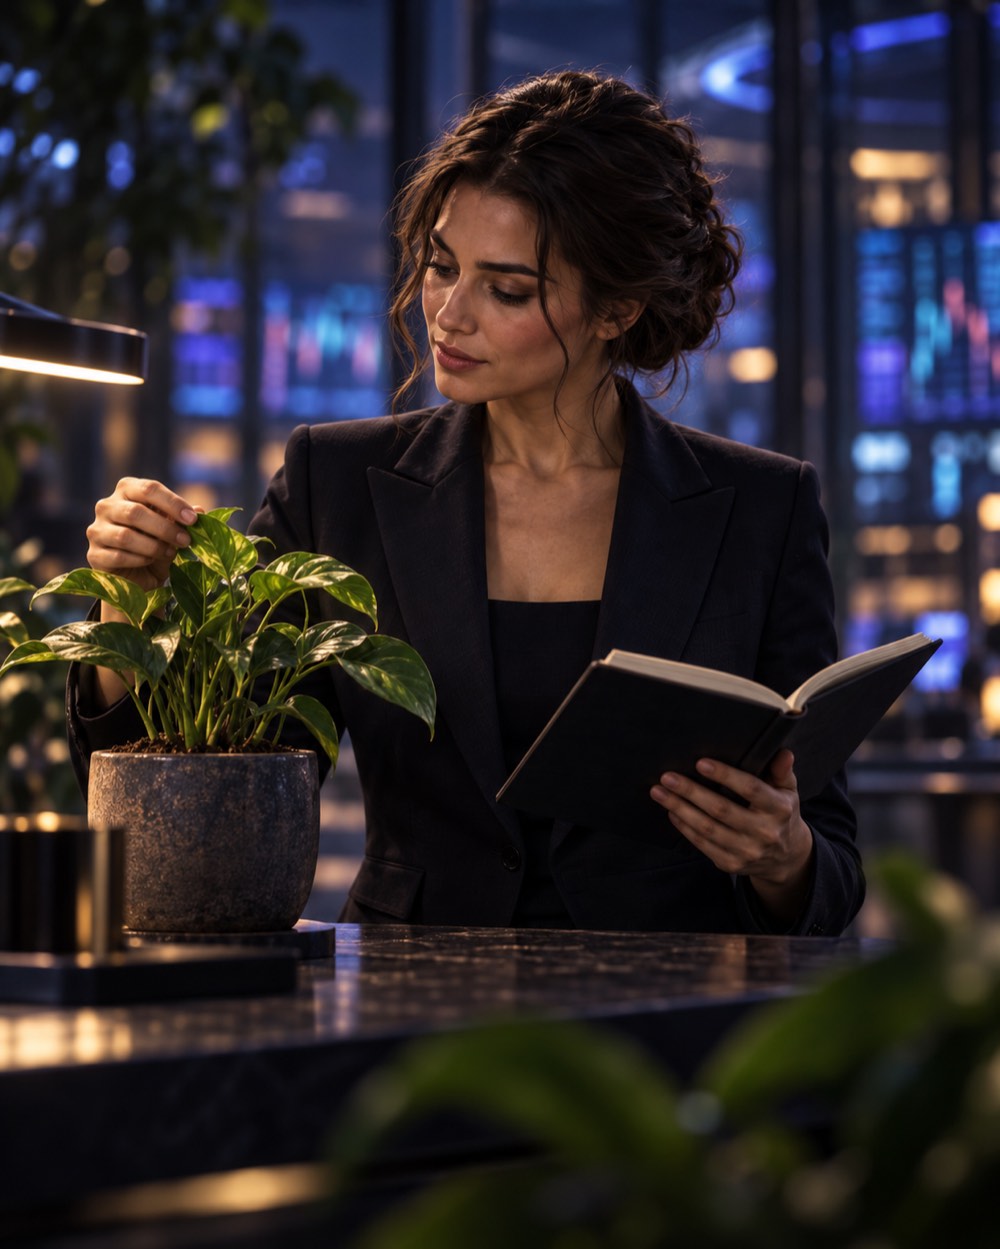
Frau im dunklen Anzug pflegt eine Pflanze und liest in einem Notizbuch.
Die Pflanze steht für einen langen Planungshorizont, nicht für eine sichere Wertentwicklung. Bild: TradeNeon

Bei einer längerfristigen Anlage fragst Du beispielsweise: Welches Ziel soll das Geld erfüllen? Wie lange kann es investiert bleiben? Welche Schwankungen kannst Du aushalten, ohne Deinen Plan im falschen Moment aufzugeben?

DiversifikationVerteilung des Kapitals auf verschiedene Anlagen, um das Risiko einzelner Positionen zu verringern. Verluste sind weiterhin möglich. kann das Risiko eines einzelnen Unternehmens oder Marktes begrenzen. Sie beseitigt jedoch weder allgemeine Marktrisiken noch Verluste. Die US-Anlegerinformation zu Anlagehorizont und Streuung ordnet beide Fragen als Ausgangspunkte einer Anlageentscheidung ein.

„Langfristig“ ist deshalb keine Sicherheitsgarantie. Eine konzentrierte Einzelaktie, ein ungeeigneter Zeithorizont oder geliehenes Kapital können auch eine als Investment bezeichnete Position riskant machen.

03

Das Biest: auf Preisbewegungen spekulieren

Das lateinische „speculari“ bedeutet beobachten oder auskundschaften. Der Wortursprung erinnert daran, dass Spekulation auch mit Beobachtung und einer Erwartung über künftige Entwicklungen zu tun hat. Aus der Herkunft des Wortes folgt allerdings nicht, dass jeder heutige Trade gut analysiert wäre. Eine Marktmeinung kann sorgfältig entwickelt oder bloß geraten sein.
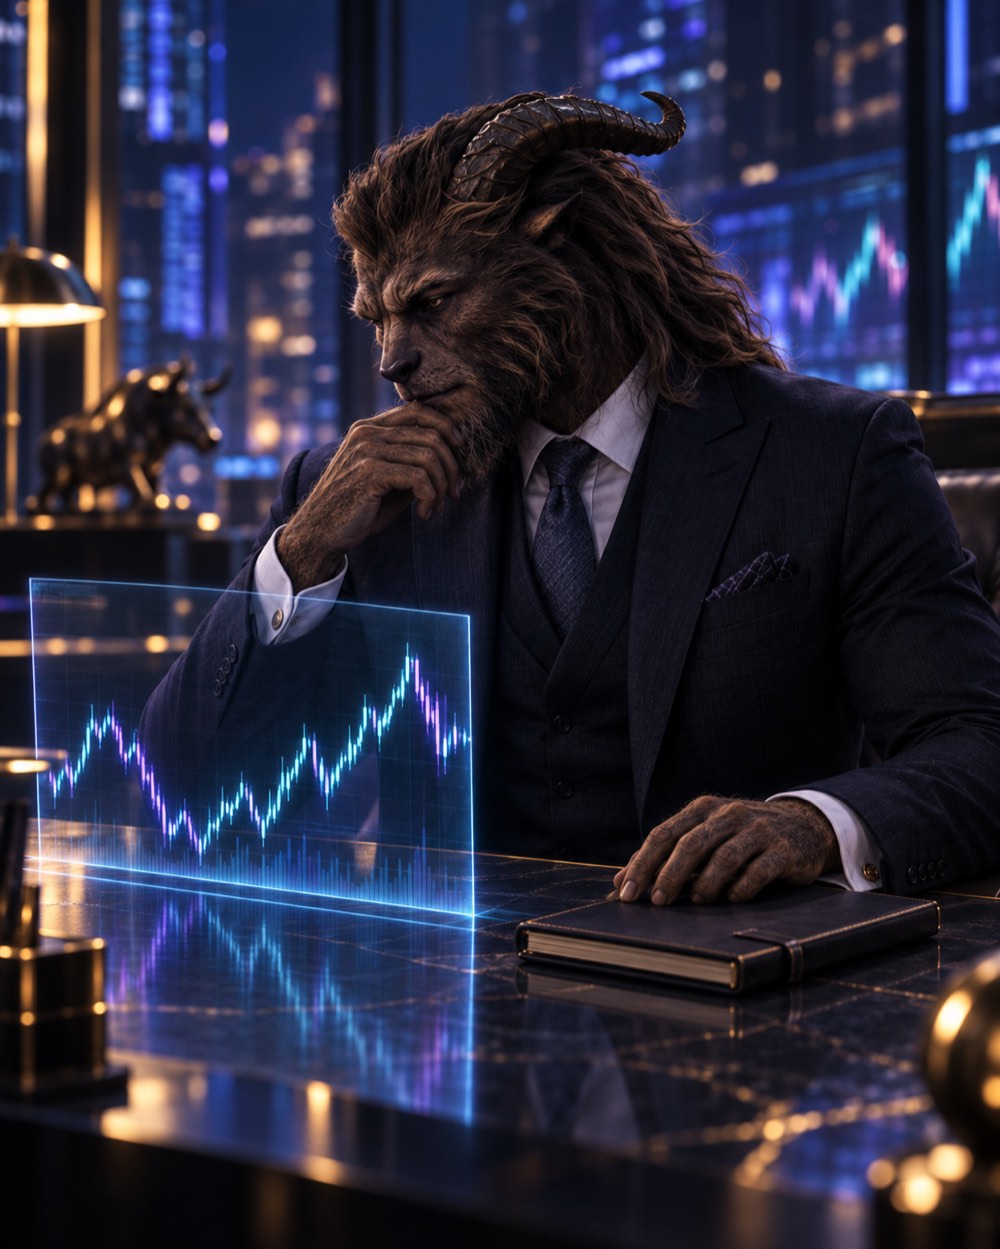
Tierische Figur im dunklen Anzug betrachtet ein Trading-Chart neben einem geschlossenen Notizbuch.
Eine Marktmeinung braucht auch einen Plan für den Fall, dass sie falsch ist. Bild: TradeNeon

SpekulationSpekulation ist der Kauf oder Verkauf eines Vermögenswerts in Erwartung einer künftigen Preisbewegung. bedeutet, eine erwartete Preisänderung zum Kern der Entscheidung zu machen. Der Zeithorizont kann kurz oder länger sein. Ein solcher Trade braucht eine klare Annahme, Regeln für Einstieg und Ausstieg sowie eine begrenzte Positionsgröße.

Besonders vorsichtig musst Du sein, wenn HebelMit Fremdkapital oder Derivaten wird eine größere Marktposition bewegt als mit dem eingesetzten Eigenkapital. Gewinne und Verluste können sich dadurch verstärken. im Spiel ist. Der Hinweis der US-Börsenaufsicht beschreibt, warum gehebelte Positionen erheblich riskanter sein können.

Eine begründete Spekulation ist keine Gewinnzusage. Ohne Regeln kann ein Trade zum bloßen Hoffen werden; mit Regeln bleiben Fehleinschätzungen und Verluste möglich.

04

Was Spekulation für Märkte leistet – und was nicht

Warum hat Spekulation dann einen schlechten Ruf? Übertriebene Erwartungen und Käufe mit geliehenem Geld spielten vor dem Börsenkrach von 1929 eine Rolle. Der Boom der zwanziger Jahre zog immer mehr Anleger an; manche finanzierten Aktien nur zu einem kleinen Teil mit eigenem Geld. Als Kurse fielen, verstärkte diese Verschuldung den Druck. Der Crash und die anschließende Weltwirtschaftskrise hatten jedoch mehrere Ursachen. Die Entwicklung lässt sich nicht auf „die Spekulanten“ oder auf eine einzelne Emotion reduzieren.

In Futures-Märkten können Spekulanten Gegenpositionen übernehmen, die andere Teilnehmer zur Absicherung suchen. Sie können so zur MarktliquiditätMarktliquidität beschreibt, wie gut ein Instrument gehandelt werden kann, ohne dass eine einzelne Order seinen Preis stark verändert. und zur Preisfindung beitragen. Daraus folgt nicht, dass jede spekulative Aktivität Preise stabilisiert. Die US-Terminmarktaufsicht beschreibt sowohl die Rolle der Spekulanten für Liquidität als auch die Grenzen dieser Betrachtung.

Ein Dorfmarkt macht den möglichen Effekt anschaulich. Drei Händler bieten denselben Karton Eier für drei, fünf und sieben Euro an. Sind die günstigen Kartons verkauft, müssen Käufer einen deutlichen Sprung zum nächsten Preis hinnehmen. Treten weitere Anbieter zu Preisen dazwischen auf, gibt es mehr Auswahl und kleinere Abstände zwischen den Angeboten. An Finanzmärkten können zusätzliche Kauf- und Verkaufsaufträge in ähnlicher Weise den Handel erleichtern. Das Bild beweist aber keine dauerhafte Preisstabilität: Bei Panik können auch viele Marktteilnehmer gleichzeitig auf dieselbe Seite drängen.

Für Rohstoffe wie Öl oder Weizen ist die Frage nach Gegenparteien besonders greifbar. Produzenten und Abnehmer sichern sich gegen Preisänderungen ab; Spekulanten können die andere Seite solcher Geschäfte übernehmen. Ob der Markt dadurch in einer konkreten Phase ruhiger wird, hängt von Angebot, Nachfrage, Marktstruktur und Verhalten der Beteiligten ab.

Der Börsenkrach von 1929 zeigt, wie gefährlich Übertreibung und kreditfinanzierte Positionen sein können. Der Dow Jones verlor nach seinem Höchststand im September 1929 bis Juli 1932 rund 89 Prozent – nicht innerhalb weniger Wochen. Ursachen und Folgen reichten weit über das Verhalten einzelner Spekulanten hinaus. Die Federal Reserve History dokumentiert den zeitlichen Verlauf.

Die wirtschaftlichen Folgen waren schwer: Banken gerieten unter Druck, Kredite wurden knapp und die Arbeitslosigkeit stieg. Als Reaktion auf Krisen entwickelten sich Schutzmechanismen wie Einlagensicherung und strengere Anforderungen an Banken. Diese Maßnahmen entstanden zu unterschiedlichen Zeiten und aus unterschiedlichen Anlässen; sie sind keine geschlossene Liste unmittelbarer Folgen des Oktober-Crashs.

Handelsunterbrechungen, sogenannte Circuit Breakers, sind ebenfalls kein unmittelbares Erbe von 1929. Die koordinierten US-Regeln wurden nach dem Crash von 1987 eingeführt, wie die US-Börsenaufsicht festhält.

05

Machen Regeln Spekulation berechenbar?

Bleibt die Frage, ob spekulatives Trading mehr sein kann als Glücksspiel. Ein Handel ohne nachvollziehbare Annahme, begrenztes Risiko und Regeln für einen Irrtum ähnelt einer Wette. Ein geplanter Trade lässt sich dagegen prüfen. Daraus folgt weder, dass er gewinnt, noch dass ein Regelwerk automatisch einen Vorteil schafft.

Ein System kann Entscheidungen vergleichbar und überprüfbar machen. Die MarkteffizienzhypotheseDie Markteffizienzhypothese untersucht, wie verfügbare Informationen in Marktpreisen verarbeitet werden. erinnert daran, wie schwer ein dauerhafter Vorsprung ist. Sie ist keine Aussage, dass jedes aktive Vorgehen unmöglich erfolgreich sein muss. Famas Forschungsüberblick unterscheidet verschiedene Informationsformen und Tests.

Gerade der Vergleich mit einem Index verlangt Genauigkeit. Einen breiten Aktienindex über kurze Zeit zu übertreffen, kann Zufall sein. Längerfristige Ergebnisse müssen zusätzlich Risiken, Kosten und die passende Benchmark berücksichtigen. Die Markteffizienzhypothese ist ein Rahmen für solche Prüfungen; aus ihr folgt weder ein mathematischer Beweis gegen jeden Trader noch ein Freibrief für vermeintliche Ausnahmen.

Ein BacktestAnwendung vorher festgelegter Handelsregeln auf historische Daten. Ein gutes Ergebnis beschreibt die Vergangenheit und beweist keinen künftigen Gewinn. kann zeigen, wie sich Regeln in historischen Daten verhalten hätten. Er kann aber von nachträglicher Auswahl, Überanpassung und fehlenden Handelskosten verzerrt werden. Ein Test im Demokonto ergänzt die Beobachtung, ersetzt jedoch keine echte Ausführung unter Risiko. Die CFTC warnt ausdrücklich vor den Grenzen hypothetischer Ergebnisse.

Backtesting und Forwardtesting sind zwei unterschiedliche Schritte: Zuerst untersucht man vorher festgelegte Regeln an Vergangenheitsdaten, dann beobachtet man sie an neuen Daten oder im Demokonto. Entscheidend ist, die Regeln nicht nach jedem schlechten Ergebnis rückwirkend zu ändern. Auch ein erfolgreicher Test liefert nur Hinweise, keine verlässliche Prognose für das eigene Konto.

Park und Irwin (2007) fanden in ihrer Übersicht zu 95 neueren Studien 56 mit positiven, 20 mit negativen und 19 mit gemischten Resultaten zu technischen Handelsstrategien. Das zeigt, warum ein pauschales „funktioniert nie“ zu kurz greift. Die Autoren weisen zugleich auf Probleme wie Datenauswahl und methodische Unterschiede hin. Die Studien prüfen verschiedene Märkte und Strategien; ihre Ergebnisse sind kein Nachweis dafür, dass ein bestimmter Kurs, Trader oder Leser künftig eine Überrendite erzielt.

Auch die im Original erwähnten neueren, datengetriebenen Strategien sind kein direkt übertragbares Rezept. Manche Studien setzen Daten, Infrastruktur oder Ausführung voraus, die Privatanleger nicht haben. Veröffentlichte Einzelbeispiele und Monatsrenditen ohne saubere Vergleichsbasis können Erwartungen verzerren. Wer eine Methode beurteilen will, sollte deshalb nach vollständigen Ergebnisreihen, Kosten, Verlustphasen und der praktischen Umsetzbarkeit fragen.

Prüfstein statt Versprechen

Frage bei jedem Ansatz, welche Daten vor dem Trade bekannt waren, wie Kosten und Verlustphasen berücksichtigt wurden und wann Du die Methode wieder verwerfen würdest. Ein überzeugendes Beispiel ersetzt keine belastbare Ergebnisreihe.

06

Was passt zu Deinem Ziel?

Ist Spekulation also das Biest der Börse? Die Antwort hängt davon ab, welches Verhalten Du meinst. Übermut, hohe Schulden und Entscheidungen aus Panik können schaden. Beobachtung, ein prüfbarer Plan und begrenzte Risiken können dagegen eine Grundlage für einen Trade sein. Auch dann bleibt das Ergebnis offen. Dass ein Vorgehen systematisch ist, macht es nicht automatisch profitabel.

Investieren und Spekulieren sind deshalb keine moralischen Rollen, zwischen denen Du Dich einmalig entscheiden musst. Beide beschäftigen sich mit einer ungewissen Zukunft. Sie unterscheiden sich häufig darin, worauf die Erwartung gerichtet ist, wie lange Kapital gebunden bleibt und welche Arbeit eine Entscheidung verlangt. Wer langfristig Vermögen aufbauen möchte, stellt andere Fragen als jemand, der eine bestimmte Kursbewegung handeln will.

Investieren

Frage: Was soll das Kapital über einen längeren Zeitraum leisten?

Arbeit: Ziel, Anlagehorizont, Streuung und regelmäßige Überprüfung.

Risiko: Wertschwankungen, mögliche Verluste und Fehlentscheidungen bei Auswahl oder Zeitpunkt.

Spekulieren

Frage: Welche Preisbewegung erwarte ich – und was widerlegt sie?

Arbeit: Marktanalyse, feste Handelsregeln, Dokumentation und Risikosteuerung.

Risiko: Fehltrades, Kosten, Ausführungsrisiko und bei Hebel verstärkte Verluste.

Du musst keine Figur wählen. Langfristiges Investieren und aktives Trading können unterschiedliche Aufgaben erfüllen. Entscheidend ist, jeden Bereich mit einem eigenen Ziel, angemessenem Kapital und einem überprüfbaren Plan zu behandeln.

Vielleicht klingt „Ich spekuliere“ nach dieser Einordnung weniger nach Glücksspiel und „Ich investiere“ weniger nach einer Sicherheitsgarantie. Der Name einer Tätigkeit schützt nicht vor einem Fehler. Frage lieber: Warum gehe ich diese Position ein? Was müsste passieren, damit ich meine Annahme verwerfe? Und welchen Verlust kann ich tragen? So wird aus dem Bild von Schöner und Biest eine konkrete Entscheidung am Markt.

TradeNeon Academy
Finde den passenden Lernweg
Vom Investieren mit Aktien und ETFs bis zur strukturierten Trading-Ausbildung: Sieh Dir Inhalte und Voraussetzungen in Ruhe an.
Ausbildungen und Kurse ansehen
Häufige Fragen
Ist Investieren immer sicherer als Spekulieren?

Nein. Eine lange Haltedauer beseitigt weder Marktrisiken noch das Risiko einer ungeeigneten Anlage. Häufig ändern sich Art und Dauer des Risikos.

Ist Spekulation dasselbe wie Glücksspiel?

Nicht zwangsläufig. Eine begründete Marktannahme mit festen Regeln unterscheidet sich von einem zufälligen Einsatz. Ein sicherer Gewinn entsteht dadurch nicht.

Beweist ein Backtest, dass eine Strategie funktioniert?

Nein. Er zeigt nur ein hypothetisches Ergebnis auf historischen Daten. Auswahl der Regeln, Kosten und spätere Marktbedingungen können das tatsächliche Resultat verändern.

Kann ich investieren und traden?

Ja, sofern Du die Ziele, Mittel und Risiken getrennt planst und die finanzielle Belastung für Dich tragbar bleibt.
Simon Reichert
Simon Reichert
Swingtrading-Coach · TradeNeon
Simon Reichert ist Swingtrading-Coach bei TradeNeon. Nach einem Studium des International Business Management und Erfahrung im Finanz- und Auditbereich handelt er seit 2022 aktiv an den Märkten. Sein Fokus liegt auf Swingtrading, dem größeren Marktumfeld und Risikomanagement.
Humankapital: Investiere heute in die Fähigkeiten von morgen

Humankapital: Investiere heute in die Fähigkeiten von morgen

Oliver Sparing steht mit verschränkten Armen in einer dunklen Bibliothek; um ihn schweben Bücher und zwei schwarze Geldbörsen mit Flügeln.
InvestierenGrundlagen

Humankapital Investiere heute in die Fähigkeiten von morgen

Als ich mit dem Trading anfing, wollte ich wissen, wann ich damit Geld verdienen würde. Heute stelle ich eine andere Frage: Welche Fähigkeiten baue ich auf, auch wenn der nächste Trade noch nichts über meinen Fortschritt verrät?

Oliver Sparing und die fliegenden Geldbörsen: ein KI-basiertes Editorialmotiv zu seiner ersten Begegnung mit der Börse.Bild: TradeNeon

Einer meiner Gitarrenschüler hieß Alex. Eines Tages zeigte er mir, wie aus 500 Euro an der Börse innerhalb weniger Tage 4.000 Euro geworden waren. Seine Erklärung ist mir geblieben: Die Börse sei wie eine Geldbörse. Man mache sie auf, hole Geld heraus und mache sie wieder zu. Ich war fasziniert. Und ich wollte wissen, wie er das gemacht hatte.

Eine einzelne schwarze Geldbörse mit Federflügeln schwebt vor dunklen Bücherregalen.
Die fliegende Geldbörse greift Alex’ Vergleich auf. Der schnelle Gewinn war ein Anfang, kein Geschäftsmodell. Bild: TradeNeon

Also eröffnete ich ein Handelskonto. Bei einem meiner ersten Trades setzte ich auf den DAX, riskierte zu viel und legte nach, als der Kurs gegen mich lief. Von meiner ersten Einzahlung war danach kaum etwas übrig. Auch Alex konnte seinen schnellen Gewinn nicht halten. Die entscheidende Frage wäre damals gewesen: Verstehen wir überhaupt, welches Risiko wir eingehen? Ich stellte stattdessen die Frage, wie ich den Verlust möglichst schnell wieder hereinholen könnte.

Die Frage nach dem schnellen Gewinn

Wer heute zu traden beginnt, fragt oft: „Wann werde ich profitabel?“ Ich verstehe das. Schließlich kostet Lernen Zeit und häufig auch Geld. Aber ein einzelner Gewinn beantwortet diese Frage nicht, und ein teurer Kurs beantwortet sie ebenso wenig. Die US-Anlegerschutzbehörde Investor.gov weist darauf hin, dass DaytradingBeim Daytrading werden Positionen innerhalb desselben Handelstages eröffnet und wieder geschlossen. in kurzer Zeit zu erheblichen Verlusten führen kann. Die eigenen Lebenshaltungskosten oder eine wichtige Rücklage gehören deshalb nicht in ein Experiment mit offenen Risiken.

Worin die Investition in Dich selbst besteht

Nach diesem Anfang suchte ich nach Menschen, von denen ich lernen konnte. Auf einem kostenlosen BrokerEin Broker führt im Auftrag von Kunden Börsengeschäfte aus. Privatpersonen benötigen für den Handel ein Konto bei einem Broker.-Seminar sah ich zuerst Werbung für schnelle Erfolge und einen Porsche. Später traf ich jemanden, der sich Zeit für Unternehmenszahlen und Chartanalyse nahm. Seine Erwartung an mögliche Jahresergebnisse erschien mir damals enttäuschend. Im Internet standen viel höhere Zahlen. Ich wandte mich den großen Versprechen zu und verlor damit vor allem Zeit. Heute sehe ich: Ich habe eine Methode nach ihrer beworbenen Rendite beurteilt, bevor ich verstanden hatte, wie sie funktioniert und ob sie zu mir passt.

Das ist für mich der Kern von Humankapital: Wissen, Fähigkeiten und Urteilsvermögen, die ich durch Lernen und Anwenden entwickle. Die OECD beschreibt Humankapital als den Bestand an Wissen, Fähigkeiten und weiteren persönlichen Eigenschaften, der Menschen produktiv macht. Ein Buch, ein Seminar oder eine Ausbildung kann ein Anfang sein. Zur Fähigkeit wird das Gelernte erst, wenn ich es prüfe, übe, Fehler erkenne und meine Entscheidungen daran ändere.

Ich habe später gelernt, Daten zu Rohstoffen, Saisonalität und Terminmärkten auszuwerten. Das passte zu meinem Interesse an Edelmetallen. Auf einem Trading Floor in London sah ich wiederum Händler, die viele Märkte gleichzeitig über mehrere Bildschirme beobachteten. Ich konnte dort etwas über Abläufe und Entscheidungen unter Druck lernen. Zugleich wurde mir klar, dass ich diese Art zu handeln nicht einfach kopieren wollte. Auch das war ein Fortschritt: Ich konnte besser unterscheiden, welche Arbeitsweise zu meiner Zeit, meinen Interessen und meinem Risikoverständnis passt.

Mein Weg begann 2011. 2014 wurde mein Swing- und Optionshandel erstmals profitabel; 2017 lernte ich auf einem Trading Floor in London, und 2018 erreichte ich im Daytrading die Profitabilität. Heute, 2026, unterrichte ich als Head Coach bei TradeNeon. Das ist meine Geschichte, kein Zeitplan für andere. Profitabilität ist möglich; sie setzt Können, Übung und Risikobewusstsein voraus und lässt sich nicht durch den Kauf eines Kurses bestellen. Mehr zu meinem Weg bei TradeNeon.

Fortschritt erkenne ich heute nicht allein am Gewinn eines Tages. Ich will vor einem Trade sagen können, warum ich einsteige, unter welcher Bedingung meine Idee nicht mehr gilt und wie viel ich dann verlieren kann. Nach dem Trade möchte ich unterscheiden: War die Idee falsch, war der Markt anders als erwartet oder habe ich meinen eigenen Plan verlassen? Diese Fragen machen aus einem Ergebnis eine Erfahrung, mit der ich weiterarbeiten kann. Ein Plus auf dem Konto kann Zufall sein. Eine sauber begründete Entscheidung lässt sich dagegen überprüfen, auch wenn der einzelne Trade verliert.

Eine Trading-Ausbildung kann Orientierung geben und Fehler besprechbar machen. Sie kann weder eine Abkürzung zur Profitabilität noch eine finanzielle Amortisation zusichern. Ich würde heute genau hinschauen: Was wird konkret gelehrt? Werden Verluste, Kosten und Grenzen offen erklärt? Kann die Person nicht nur handeln, sondern auch verständlich unterrichten? Die Verbraucherzentrale warnt vor Trading-Coachings, die mit schnellen, hohen Gewinnen werben. Ein guter Trader ist nicht automatisch ein guter Lehrer. Und ein guter Lehrer kann Dir das Üben und Entscheiden nicht abnehmen.

Was von den ersten 5.000 Euro bleibt

Jahre später fragte mich auf einer Gartenparty der Cousin meiner Freundin, der nach seiner Ausbildung 5.000 Euro gespart hatte, was er damit tun solle. Die Frage klang vertraut: Wie mache ich möglichst viel daraus? Ich würde sie heute in zwei Fragen aufteilen. Welchen Teil des Geldes brauche ich als Reserve? Und worin möchte ich langfristig investieren – in Vermögenswerte, in Fähigkeiten oder in beides?

Für eine langfristige Geldanlage ist Risikostreuung ein wichtiger Gedanke. Sie betrifft nicht nur die Zahl der Aktien im Depot, sondern auch die Verteilung auf unterschiedliche Anlageformen und den Anteil, der kurzfristig verfügbar bleiben muss. Ein breit gestreuter Aktien-ETFBei einem ETF – Exchange Traded Fund – handelt es sich um einen börsengehandelten Indexfonds, welcher die Wertentwicklung des zugrundeliegenden Index nahezu identisch abbildet. kann eine Möglichkeit für regelmäßiges langfristiges Sparen sein. Er ist keine Sicherheitsgarantie und ein Sparplan „zwingt“ niemanden, diszipliniert zu bleiben. Die Verbraucherzentrale erläutert Vorteile und Risiken von ETFs und ordnet Risikostreuung bei Geldanlagen ein. Edelmetalle, Immobilien, P2P-KrediteP2P steht für „Peer to Peer“ und bezeichnet in der Praxis die Vergabe von Krediten zwischen Privatpersonen. oder sogar Wein können ebenfalls Anlageideen sein; allein die Vielfalt macht eine Auswahl aber noch nicht passend. Kosten, Verfügbarkeit und Risiken müssen jeweils verstanden werden.

Bei der Investition in Wissen gilt dieselbe Sorgfalt. Bücher, Kurse, Seminare und Workshops können mir helfen, ein Thema zu erschließen. Ob sich eine Ausgabe finanziell auszahlt, weiß ich vorher nicht. Was ich beeinflussen kann, ist mein Umgang damit: Stelle ich nach dem Kurs bessere Fragen? Kann ich ein Risiko erklären, bevor ich es eingehe? Halte ich meine Regeln auch dann ein, wenn der Markt mich unter Druck setzt? Und erkenne ich, wann eine Strategie oder ein Anbieter nicht zu mir passt?

Ich habe diese Fragen nicht von Anfang an gestellt. Selbst nachdem ich eine Methode gefunden hatte, ließ ich mich bei einem Silber-Trade von meinem Plan abbringen und nahm einen schmerzhaften Verlust hin. Fachwissen hatte ich da bereits. Was in diesem Moment fehlte, war die Fähigkeit, unter Druck bei einer begründeten Entscheidung zu bleiben. Deshalb gehören für mich zum Humankapital eines Traders nicht nur Marktkenntnisse, sondern auch Risikobewusstsein, Selbstbeobachtung und die Bereitschaft, Fehler ehrlich auszuwerten.

Solche Fähigkeiten können über den nächsten Trade hinaus wirken. Wer lernt, Versprechen zu prüfen, Risiken zu begrenzen und die eigene Arbeitsweise zu hinterfragen, trifft auch außerhalb des Marktes bewusstere Entscheidungen. Daraus folgt kein bestimmter Kontostand. Für mich ist es trotzdem ein Wert, der bleibt: Ich muss nicht jedes Ergebnis kontrollieren können, um Verantwortung für meinen Lernweg zu übernehmen.

Oliver Sparing
Oliver Sparing
Gründer & Head of Trading · TradeNeon
Oliver Sparing handelt seit 2011 aktiv an den Finanzmärkten. Seine beruflichen Wurzeln liegen im Edelmetallhandel in Hamburg; 2017 lernte er an einem Londoner Trading Floor. Bei TradeNeon leitet er die Daytrading- und die Swingtrading-Ausbildung und verantwortet die fachliche Entwicklung der Trading-Methodik, mit Schwerpunkt auf Orderflow, Marktstruktur und fundamentalen Marktdaten. Daraus sind Level of Interest, Futures Insights und Lab of Trades entstanden. Plattformen wie ATAS, Bookmap und WH SelfInvest laden ihn regelmäßig als Gast ein. Alle Auftritte
In 6 Schritten zum passenden ETF

In 6 Schritten zum passenden ETF

Eine Figur mit Korbkopf wählt verschiedene Bausteine aus und legt sie in einen zweiten Korb.
Investieren

In 6 Schritten zum passenden ETF

Ein passender ETF hängt von Deiner finanziellen Planung und Deinem Anlageziel ab. Diese sechs Schritte führen Dich von der Brokerwahl bis zur ETF-Auswahl und zum Kauf.

SymbolbildBild: TradeNeon

6Schritte
  1. 1 Die Entscheidung zum Investieren
  2. 2 Den richtigen Broker finden
  3. 3 Brokerkonto eröffnen
  4. 4 Sparplan oder Einmalanlage
  5. 5 Den richtigen ETF finden
  6. 6 Kaufen — und abwarten
Die 6 Schritte im Überblick: Von der Entscheidung zum Investieren bis zum ersten Kauf — diese Anleitung führt Dich durch jeden einzelnen Schritt.

Viele Menschen möchten langfristig Vermögen aufbauen, ohne laufend einzelne AktienEine Aktie ist ein Wertpapier, das einen Anteil am Grundkapital einer Aktiengesellschaft verbrieft und dem Inhaber Vermögens- und Mitspracherechte sichert. auszuwählen. Ein breit gestreuter Index-ETF kann dafür ein Baustein sein. Sein Fondsmanagement folgt den Regeln des gewählten Index; laufende Fondskosten und Gebühren Deines Brokers bleiben trotzdem relevant. Wenn Du Erträge wieder anlegst, können daraus weitere Erträge entstehen. Die Wertentwicklung schwankt, und Verluste bleiben möglich.

Langfristig
Aktieninvestments mit tragbarem Verlustrisiko planen
Kleine Raten
Mindestsparrate und Kosten beim Anbieter prüfen
TER
Laufende Fondskosten vergleichen
Das Wichtigste vorab

Dieser Artikel beschreibt einen langfristigen Anlageansatz mit breit gestreuten Aktien-Index-ETFs. Dafür solltest Du Geld einsetzen, das Du langfristig entbehren kannst. Dein Anlagehorizont hängt vom Ziel und Deiner finanziellen Situation ab. Ein langer Zeitraum schützt nicht sicher vor Verlusten; kurzfristig benötigte Rücklagen gehören in eine andere Planung.

01

Die Entscheidung zum Investieren

Bevor Du konkrete ETFs auswählst, verschaffe Dir Klarheit über Einnahmen, Ausgaben, Rücklagen und Anlageziele. ETF-Anteile sind normalerweise börslich handelbar. Ein kurzfristiger Verkauf kann jedoch Verluste realisieren, und unter besonderen Marktbedingungen kann die Ausführung erschwert sein. Geld für Notfälle und absehbare Ausgaben solltest Du deshalb getrennt vom langfristigen Aktieninvestment planen.

  • Wie viel verdiene ich netto im Monat?
  • Wie viel benötige ich für monatliche Ausgaben und Rücklagen?
  • Wie viel steht mir wirklich langfristig zum Investieren zur Verfügung?
  • Habe ich eine kurzfristig verfügbare Rücklage, die zu meinen laufenden Ausgaben, möglichen Notfällen und meiner Einkommenssicherheit passt?
  • Welches Risiko kann und möchte ich eingehen?
Was ist ein ETF?

Ein ETF (Exchange Traded Fund) ist ein börsengehandelter Fonds. Dieser Artikel behandelt Index-ETFs, die einen Index wie den DAX, S&P 500 oder MSCI World nachbilden. Daneben gibt es aktiv verwaltete ETFs. Wie viele Wertpapiere und welche Märkte Du abdeckst, hängt vom Index und vom Fonds ab: Ein breit gestreuter Aktien-ETF kann viele Unternehmen bündeln, während ein Länder-, Branchen- oder Themenfonds stärker konzentriert sein kann. Das Fondsvermögen wird nach dem jeweiligen Rechtsmantel getrennt vom Unternehmensvermögen der Fondsgesellschaft gehalten. Bei deutschen Sondervermögen haftet es nicht für deren Verbindlichkeiten. Diese Trennung schützt nicht vor Verlusten der gehaltenen Anlagen.

02

Den richtigen Broker finden

Über Deinen Broker oder Deine Depotbank gibst Du Kauf- und Verkaufsaufträge auf. Die Verwahrung erfolgt über die im Depotvertrag benannte Bank beziehungsweise Verwahrstruktur. Vergleiche Depot-, Order- und Sparplankosten sowie die verfügbaren Ausführungsplätze. Diese Kosten beeinflussen das Ergebnis Deiner Anlage.

Für den hier beschriebenen langfristigen Aufbau betrachten wir breit gestreute Aktien-Index-ETFs. Vergleiche die Kosten und Ausführungsqualität des angebotenen Handelsplatzes. Börsenhandel allein macht ein Produkt nicht risikoarm: Auch Zertifikate und Optionsscheine können börslich gehandelt werden.

Hinweis zur Produktauswahl
AngebotsformBeispieleWas solltest Du prüfen?
Neo-BrokerTrade Republic, ScalableTarif und Depotkosten, konkrete Sparplankonditionen, angebotene Ausführungsplätze und Unterstützung
Online-Broker oder DirektbankING, ComdirectKosten des gewählten ETFs und Ordervolumens, Depotbedingungen, Handelsplatzangebot und Service
Internationales Brokerage-AngebotInteractive BrokersZuständige Gesellschaft, Produkte und Berechtigungen, Routing-/Gebührenmodell, Marktdaten und steuerliche Abwicklung
Wichtig

Prüfe, ob Dein gewünschter ETF im Sparplan verfügbar ist und welches Ausführungsentgelt gilt. Eine Sparplanausführung ohne Orderentgelt kann weiterhin Produktkosten und SpreadsDie Preisdifferenz zwischen Geldkurs und Briefkurs bezeichnet man als Spread. einschließen. Vergleiche außerdem die tatsächlich angebotenen Handelsplätze und die Kosten im aktuellen Preisverzeichnis. Manche Anbieter bieten mehrere Ausführungsplätze an; die Auswahl hängt vom konkreten Angebot ab.

03

Brokerkonto eröffnen

Die Depoteröffnung und die angebotene Identifikation hängen vom Anbieter und Deinem Wohnsitz ab. Prüfe die erforderlichen Unterlagen, die zuständige Vertragsgesellschaft und die für Dich verfügbaren Anlageprodukte. Nach erfolgreicher Prüfung und Freischaltung kannst Du Geld über den vorgesehenen Zahlungsweg einzahlen. Der Anbieter beschreibt, wann Einzahlungen verfügbar sind und welche weiteren Bedingungen für den Handel gelten.

Handelszeiten beachten

Vergleiche vor einer Order Geld- und Briefkurs. Handelszeit, Ausführungsplatz und die Märkte der im ETF enthaltenen Wertpapiere können den Spread beeinflussen. Auf Xetra liegt der reguläre Handel von 9:00 bis 17:30 Uhr deutscher Zeit; für Privatanleger gibt es zusätzlich erweiterte Handelszeiten. Prüfe, welche davon Dein Broker unterstützt. Ein bestimmtes Zeitfenster garantiert Dir keinen niedrigsten Spread.

04

Sparplan oder Einmalinvestment?

Ein Sparplan und eine Einmalanlage können zu unterschiedlichen Situationen passen. Entscheidend ist zunächst, ob Dir Geld regelmäßig neu zur Verfügung steht oder eine Summe bereits vorhanden ist. Berücksichtige außerdem Anlageziel, Risikotragfähigkeit, Kosten und ob Du Deinen Plan auch bei Kursrückgängen beibehalten kannst.

KriteriumSparplanEinmalanlage
StartbetragMindestsparrate laut AnbieterAnteilspreis beziehungsweise Bruchstückregel und Kosten beachten
AufwandPlan einrichten und Rate/Auswahl bei Bedarf prüfenKauf nach Deinem Anlageplan; weitere Käufe nach Bedarf
KostenAusführungstarif, Fondskosten und möglicher SpreadOrder-/Handelsplatzkosten, Fondskosten und möglicher Spread
Zeit im MarktRegelmäßig verfügbares Geld wird schrittweise investiertBereits verfügbares Kapital wird früher vollständig investiert
UmsetzungFeste Rate kann die Einhaltung des Plans erleichternEin früher Kursrückgang nach dem Kauf muss finanziell und persönlich tragbar sein
Der Cost-Average-Effekt

Wenn Du monatlich einen festen Betrag investierst, kaufst Du bei höheren Kursen weniger Anteile und bei niedrigeren Kursen mehr. Das kann helfen, einen festen Anlageplan einzuhalten. Ein günstigerer Kaufpreis oder eine höhere Rendite durch das Aufteilen ist jedoch nicht garantiert. Ein Sparplan aus künftigem Einkommen ist außerdem von der Entscheidung zu unterscheiden, eine bereits vorhandene Summe sofort oder gestaffelt anzulegen.

Bereits verfügbares Kapital: In der von Vanguard untersuchten historischen Gegenüberstellung lag die sofortige Einmalanlage häufig vor einer zeitlich gestreckten Anlage derselben vorhandenen Summe. Das Ergebnis hängt vom Markt, Zeitraum und Streckungsplan ab und sagt Deine künftige Rendite nicht voraus. Eine pauschale 5.000-€-Grenze entscheidet die Wahl nicht. Vergleiche die Kosten mit Deinem Anlagebetrag und wähle einen Ablauf, dessen Verlustrisiko Du tragen kannst.

Zinsrechner

Sieh, wie sich Deine Sparrate über die Jahre entwickeln kann.

Berechne Deine Sparrate
05

Den richtigen ETF finden

Index-ETFs richten ihr Fondsmanagement nach den Regeln des Referenzindex aus. Die laufenden Kosten sind häufig niedriger als bei aktiv verwalteten Fonds. Welche Nettorendite Du tatsächlich erzielst, hängt jedoch auch von Marktentwicklung, Abbildungsqualität, Handelskosten und gegebenenfalls Steuern ab. Eine künftige Mehr-Rendite ergibt sich daraus nicht automatisch.

Zuerst den Index prüfen

Welche Länder, Branchen und Unternehmensgrößen deckt er ab, welche lässt er aus? Prüfe danach den konkreten Fonds anhand von Basisinformationsblatt, Factsheet und ISIN beziehungsweise WKN. Ähnliche ETF-Namen können unterschiedliche Indizes, Anteilsklassen, Ertragsverwendung oder Währungssicherung bezeichnen. Die Handelswährung allein beschreibt nicht das Währungsrisiko der enthaltenen Anlagen.

Ein 2-ETF-Beispielportfolio
  • 75 % MSCI World ETF — große und mittelgroße Aktienwerte aus 23 Industrieländern
  • 25 % MSCI Emerging Markets ETF — große und mittelgroße Aktienwerte aus 24 Schwellenländern
2ETF-Mix
  • 75 % MSCI World große und mittelgroße Aktienwerte · 23 Industrieländer
  • 25 % MSCI Emerging Markets große und mittelgroße Aktienwerte · 24 Schwellenländer
Beispielaufteilung: 75 % MSCI World und 25 % MSCI Emerging Markets kombinieren Industrie- und Schwellenländer. Die 75/25-Gewichtung ist eine bewusste Beispielentscheidung. Die beiden Bausteine sind Aktieninvestments, deren Wert erheblich schwanken kann.

Die Indizes verteilen das Gewicht nicht gleichmäßig auf Länder oder Unternehmen. Einzelne Märkte und große Unternehmen können hohe Anteile ausmachen. Ein Mix aus zwei Aktien-ETFs ist deshalb noch keine Streuung über mehrere Anlageklassen. Welche Wertpapiere der gewählte ETF tatsächlich hält, steht in seinen Fondsdokumenten.

Ein breiter Fonds oder zwei getrennte Bausteine?

Du kannst Industrie- und Schwellenländer auch über einen entsprechend breit angelegten Index in einem Fonds abdecken. Dann folgt ihre Gewichtung der gewählten Indexmethodik. Mit zwei getrennten ETFs legst Du die Aufteilung selbst fest und musst sie auch selbst prüfen. Welche Variante passt, hängt von der gewünschten Abdeckung und Deinem Anlageplan ab.

MerkmalWas bedeutet es?Was solltest Du prüfen?
IndexBestimmt Märkte, Branchen, Unternehmensgrößen und GewichtungAbdeckung und Risiken passend zu Deinem Anlageziel
TERLaufende Fondskosten, bezogen auf das FondsvermögenBei vergleichbaren ETFs zusammen mit Abbildungsqualität und Handelskosten betrachten
FondsgrößeEin Auswahlkriterium; allein kein Nachweis enger SpreadsVolumen zusammen mit Alter, Basiswerten, Kosten und tatsächlicher Handelbarkeit prüfen
ReplikationPhysische Nachbildung oder synthetische Abbildung, etwa über SwapsFunktionsweise, Fondsdokumente und Risiken der jeweiligen Methode verstehen
ErtragsverwendungThesaurierend legt Erträge im Fonds wieder an; ausschüttend zahlt sie ausPassend zu Auszahlungsbedarf, Wiederanlage, Kosten und persönlicher Steuerlage wählen
Kosten und Abbildungsqualität zusammen betrachten

Die TER ist nur ein Teil der Kosten. Zusätzlich können Transaktionskosten im Fonds sowie Order-/Handelsplatzkosten und Spreads beim Kauf oder Verkauf entstehen. Bei Index-ETFs zeigt die Tracking Difference, wie die Fondsrendite vom Referenzindex abweicht. Darin wirken laufende Kosten und weitere Fondseffekte bereits mit; TER und Tracking Difference sind daher keine zwei unabhängig addierbaren Gebühren. Eine Gesamtkostenbetrachtung wird auch TCO genannt und ist kein einzelnes zusätzliches Entgelt.

Hypothetisches Rechenbeispiel: 0,2 % von 10.000 € entsprechen 20 € laufenden Jahreskosten bei konstantem Bezugsvermögen. 0,2 % ist hier ein gewählter Rechenparameter, kein tatsächlicher Tarif eines empfohlenen ETFs. In der Praxis werden laufende Kosten im Fondsvermögen und damit in der Wertentwicklung berücksichtigt; der Bezugswert schwankt.

Wo findest Du passende ETFs?

Zwei ETF-Suchportale im deutschsprachigen Raum sind justETF.com und extraETF.com. Dort kannst Du ETFs unter anderem nach Fondsgröße, Replikationsmethode und Ausschüttungsart filtern. Vergleiche die Angaben mit den Unterlagen des Fondsanbieters. Prüfe bei Portfoliofunktionen, welche Leistungen kostenlos verfügbar sind und welche einen anderen Tarif voraussetzen.

06

Kaufen — und abwarten

Wenn Dein Anlageplan, die ETF-Auswahl und die Kostenprüfung abgeschlossen sind, kannst Du den Kauf oder Sparplan vorbereiten. Bei 1.000 € Anlagebetrag und einer beispielhaften 75/25-Gewichtung sind die Zielbeträge 750 € für den MSCI World und 250 € für den MSCI Emerging Markets. Die Rechnung gilt vor möglichen Orderkosten. Ob Du die Beträge genau investieren kannst, hängt von Anteilspreisen und Bruchstückregeln Deines Brokers ab.

Vor der Order prüfen
  • Konkreter Fonds und richtige Anteilsklasse: ISIN beziehungsweise WKN.
  • Betrag oder Stückzahl, Bruchstückregel und verfügbare Kontomittel.
  • Ausführungsplatz, Handelszeit, angezeigter Spread und erwartete Gebühren.
  • Orderart und Bedingungen: Eine Limitorder setzt eine Preisgrenze; sie kann teilweise oder gar nicht ausgeführt werden. Bei Sparplänen gelten die Ausführungsregeln des Anbieters.

"Wir sprechen hier nicht von 2 Monaten — sondern von 15 Jahren und mehr. Täglich Kurse zu verfolgen macht Dich nur verrückt. Du bist langfristiger Investor. Lehne Dich zurück."

Oliver Sparing — TradeNeon Academy

Diese persönliche Einordnung beschreibt einen langfristigen Ansatz. Ob der gewählte Zeitraum zu Dir passt, hängt von Deinem Ziel und Deiner finanziellen Situation ab. Auch eine lange Haltedauer garantiert keine positive Rendite. Entscheidend ist ein tragbarer Plan, den Du nicht durch jede kurzfristige Kursschwankung ersetzen musst.

Die häufigsten Fehler beim ETF-Investieren

In Panik zu verkaufen, ohne Plan häufig ETFs zu wechseln oder unnötige Transaktionen auszuführen kann Kosten und zusätzliche Risiken verursachen. Mehr verschiedene ETFs bedeuten nicht automatisch mehr Streuung: Ihre Bestände können sich überschneiden. Halte Dich an Deinen Anlageplan und prüfe ihn regelmäßig sowie bei Änderungen Deiner finanziellen Situation. Ein dauerhaftes Renditeoptimum durch möglichst wenig Aktivität lässt sich nicht zusagen.

Den Plan und die Gewichtung überprüfen

Lege fest, wann Du Ziel, Risikotragfähigkeit und PortfolioDas Portfolio ist der Sammelbegriff für alle Wertanlagen, die ein Kunde, ein Unternehmen oder ein Investmentfonds besitzt. überprüfst. Bei mehreren ETFs kann sich die Gewichtung durch unterschiedliche Kursentwicklungen verschieben. Eine bewusste Prüfung und gegebenenfalls Anpassung hilft, das Risiko näher an Deinem Plan zu halten. Berücksichtige dabei Transaktionskosten und mögliche Steuerfolgen. Rebalancing ist kein garantierter Renditevorteil und verlangt keine tägliche Reaktion auf Kursbewegungen.

Häufige Fragen
Wie viel Geld brauche ich zum Starten?

Sparpläne können bereits mit kleinen Beträgen beginnen; die Mindestsparrate legt der Anbieter fest. Die passende Rate hängt von Deinen verfügbaren Mitteln und Rücklagen ab. Für eine Einmalanlage solltest Du Anteilspreis, Bruchstückmöglichkeiten sowie Order- und Handelsplatzkosten mit dem Anlagebetrag vergleichen. Eine allgemeine Mindestanlage von 500 € gibt es daraus nicht.

Sind meine ETF-Anteile sicher, wenn die Fondsgesellschaft pleitegeht?

Fondsvermögen und Unternehmensvermögen der Fondsgesellschaft werden nach dem jeweiligen Rechtsmantel getrennt gehalten. Bei deutschen Sondervermögen haftet das Fondsvermögen nicht für Verbindlichkeiten der Kapitalverwaltungsgesellschaft. Die Vermögenstrennung hängt von Rechtsform und Fondsdomizil ab, nicht allein von physischer oder synthetischer Replikation. Prüfe die Fondsdokumente. Diese Schutzstruktur garantiert nicht den Marktwert Deiner Anteile und schützt nicht vor Verlusten der gehaltenen Anlagen.

Welchen ETF soll ich als Anfänger kaufen?

Ein im ETF-Kurs verwendetes Beispiel kombiniert einen MSCI World ETF mit einem MSCI Emerging Markets ETF. Die hier gezeigten 75/25 sind eine Beispielgewichtung. Die passende Aufteilung hängt von Zielen und Risikotragfähigkeit ab. Die beiden Indizes decken große und mittelgroße Aktienwerte aus Industrie- beziehungsweise Schwellenländern ab. Welche Wertpapiere die konkret ausgewählten Fonds halten, steht in ihren Fondsdokumenten.

ETF-Onlinekurs kennenlernen

Was ist der Unterschied zwischen thesaurierend und ausschüttend?

Thesaurierende ETFs legen Erträge im Fonds wieder an. Ausschüttende ETFs zahlen Erträge aus; Du kannst sie selbst wieder anlegen oder verwenden. Beide Varianten können zu unterschiedlichen Zielen passen. Entscheidend sind Auszahlungsbedarf, Wiederanlagekosten und Deine persönliche Steuerlage. Auch wiederangelegte Erträge sind Teil einer Anlage, deren Wert schwanken und sinken kann.

Was kostet ein ETF jährlich wirklich?

Die TER beschreibt laufende Fondskosten, die im Fondsvermögen und in der Wertentwicklung berücksichtigt werden. Sie ist keine vollständige Gesamtkostenübersicht. Zusätzlich können Transaktionskosten im Fonds und Kosten beim Broker entstehen, etwa Order-/Handelsplatzentgelte und Spreads. Die Gesamtkostenbetrachtung TCO ist keine zusätzliche einzelne Gebühr. Vergleiche Basisinformationsblatt, Factsheet und Preisverzeichnis sowie bei Index-ETFs die Abbildungsqualität. Eine TER unter 0,3 % allein macht einen ETF nicht passend für Dich.

Was gilt steuerlich, wenn ich in Deutschland steuerpflichtig bin?

Bei Fondsanlagen im privaten Vermögen können Ausschüttungen, Vorabpauschalen und Verkaufsgewinne steuerlich relevant sein. Thesaurierend bedeutet daher nicht automatisch steuerfrei bis zum Verkauf. Der Sparer-Pauschbetrag beträgt derzeit 1.000 € pro Person beziehungsweise 2.000 € bei zusammen veranlagten Ehegatten. Bei Fonds, die steuerlich als Aktienfonds gelten, sind für private Anleger grundsätzlich 30 % der Erträge teilfreigestellt. Die Voraussetzungen hängen vom Fonds und Deiner Situation ab. Bereits angesetzte Vorabpauschalen werden bei der Ermittlung eines späteren Verkaufsgewinns berücksichtigt. Diese Einordnung betrifft Deutschland und private Fondsanlagen; in anderen Ländern gelten andere Regeln.

Wie lange sollte ich in ETFs investiert bleiben?

Der Anlagehorizont sollte zu Deinem Ziel, Deiner finanziellen Situation und dem Risiko der gewählten ETFs passen. Für den hier beschriebenen langfristigen Aktienansatz brauchst Du Zeit und die Möglichkeit, zwischenzeitliche Verluste zu tragen. Auch bei einer langen Haltedauer sind Verluste möglich. Historische Indexrenditen hängen vom Zeitraum, der Währung und der Einbeziehung von Dividenden ab; sie sind keine Garantie für die Entwicklung Deines ETFs. Eine universelle Aussage über jeden 15-Jahres-Zeitraum lässt sich ohne einen vollständig definierten und geprüften Datensatz nicht treffen.

Quellen und Einordnung

Redaktioneller Quellenstand: 6. Oktober 2026. Historische Daten und Einschätzungen tragen ihren jeweiligen Zeitraum.

  1. ETF-Auswahl: Index, Kennnummern und ErtragsverwendungHersteller-Leitfaden; keine individuelle Produktempfehlung.
  2. MSCI World FactsheetLänderabdeckung geprüft zum 30.09.2026; keine Renditeprognose oder kopierte MSCI-Grafik.
  3. MSCI Emerging Markets FactsheetLänderabdeckung geprüft zum 30.09.2026; Positionen und Unternehmen nicht gleichgesetzt.
  4. ETF-Kosten und Tracking DifferenceVanguard-Kostenübersicht; alte Marktmittelwerte nicht übernommen.
  5. Aktive ETFsDWS belegt aktive ETF-Strategien, keine Empfehlung dieser Produkte.
  6. ING ETF-SparplanAnbieterangaben; nur qualitative Gebühren-/Mindestratenprüfung im Artikel, keine universelle Untergrenze.
  7. ING KonditionenAktuelles Anbieterpreisverzeichnis gelesen am 06.10.2026; Tarife nicht als Marktmittelwert.
  8. Scalable Produkte, Ordertypen und BruchstückeEigene Anbieterbedingungen; konkrete Wohnsitz-/Konto-/Orderprüfung nicht durchgeführt.
  9. Interactive Brokers: Europa-GebührenUnterschiedliche Routing-/Preis-/Ländermodelle; kein Größen-/Preisranking.
  10. Ausführungsplätze und AusführungsqualitätING unterscheidet börsliche und außerbörsliche Ausführung.
  11. Börslicher Handel mit Zertifikaten und OptionsscheinenDeutsche Börse; Handelsplatz ist kein allgemeines Produktsicherheitsmerkmal.
  12. Vorhandenes Kapital: Einmalanlage und gestaffelte AnlageVanguard untersucht definierte historische Märkte/Zeiträume; kein Zukunftsversprechen und keine Aussage über noch nicht verfügbares Einkommen.
  13. Xetra-HandelskalenderRegulärer und erweiterter Handel; Brokerzugang/konkreten Spread selbst prüfen.
  14. ETF-Liquidität und MarktstrukturBlackRock erklärt Primär-/Sekundärliquidität; Fondsgröße allein kein Gütesiegel.
  15. Portfolio-RebalancingVanguard vom 02.09.2026; Risikozuordnung, kein garantierter Mehrertrag.
  16. Globale ETF-Anlageplanung und WährungsrisikoAllgemeine Anlageprinzipien aus Herstellerquelle; UK-Steuer-/Kontoregeln nicht übertragen.
  17. KAGB §93: SondervermögenDeutscher Rechtsmantel; keine pauschale Gleichsetzung internationaler Fondsformen.
  18. iShares Fondsformen und ErtragsverwendungEigene Anbieterstruktur; keine pauschale Insolvenz-/Marktwertgarantie.
  19. Notfallrücklage planenUS-Behördenquelle für allgemeine situationsabhängige Finanzplanung, keine deutsche Rechtsvorgabe.
  20. EU-BasisinformationsblattVerbraucherinformation über Produkt-/Risiko-/Kostenunterlagen.
  21. ETF-Suche justETFSuch-/Filterfunktion gelesen, kein Besten-/Free-Premium-Ranking.
  22. ETF-Suche extraETFSuch-/Filterfunktion gelesen, kein Besten-/Free-Premium-Ranking.
  23. InvStG §16: InvestmenterträgeDeutschland, privates Fondsinvestment; Ausnahmefälle nicht vollständig erläutert.
  24. InvStG §18: VorabpauschaleMöglicher steuerlicher Zufluss ohne Barausschüttung; keine individuelle Berechnung.
  25. InvStG §19: Verkaufsgewinn und VorabpauschalenBereits angesetzte Vorabpauschalen werden berücksichtigt.
  26. InvStG §20: Teilfreistellung30 % grundsätzlich für private Anleger bei qualifizierten Aktienfonds; amtlicher Suchindex/Gesamtgesetz gelesen, Einzelabruf teilweise fehlgeschlagen.
  27. InvStG §2: AktienfondsdefinitionSteuerliche Qualifikation folgt Gesetz/Fondsbedingungen, nicht nur ETF-Namen.
  28. EStG §20: Sparer-Pauschbetrag1.000/2.000 € unter den genannten Voraussetzungen; amtlicher Suchindex/Gesamtgesetz gelesen, Einzelabruf teilweise fehlgeschlagen.
Oliver Sparing
Oliver Sparing
Gründer & Head of Trading · TradeNeon
Oliver Sparing handelt seit 2011 aktiv an den Finanzmärkten. Seine beruflichen Wurzeln liegen im Edelmetallhandel in Hamburg; 2017 lernte er an einem Londoner Trading Floor. Bei TradeNeon leitet er die Daytrading- und die Swingtrading-Ausbildung und verantwortet die fachliche Entwicklung der Trading-Methodik, mit Schwerpunkt auf Orderflow, Marktstruktur und fundamentalen Marktdaten. Daraus sind Level of Interest, Futures Insights und Lab of Trades entstanden. Plattformen wie ATAS, Bookmap und WH SelfInvest laden ihn regelmäßig als Gast ein. Alle Auftritte

Soll ich Gold / Edelmetalle lieber physisch oder über die Börse kaufen?

Soll ich Gold / Edelmetalle lieber physisch oder über die Börse kaufen?

Unbeschriftete Gold- und Silberbarren liegen vor einer gläsernen Tafel mit abstrakten Kurven.
Investieren

Soll ich Gold / Edelmetalle lieber physisch oder über die Börse kaufen?

Beim Kauf von Gold und anderen Edelmetallen hast Du verschiedene Möglichkeiten. Dieser Vergleich betrachtet physische Bestände und Börsenprodukte: Kosten, Verwahrung, Risiken und steuerliche Unterschiede.

Bild: TradeNeon

Lohnt sich eine Investition in Edelmetalle?

Gold und Silber haben eine lange Geschichte als Wert- und Zahlungsmittel

Gold und Silber wurden über lange Zeit als Wert- und Zahlungsmittel genutzt. Daraus folgt jedoch keine Garantie für ihren heutigen Anlageerfolg. Ob Edelmetalle zu Deinem PortfolioDas Portfolio ist der Sammelbegriff für alle Wertanlagen, die ein Kunde, ein Unternehmen oder ein Investmentfonds besitzt. passen, hängt von Ziel, Zeithorizont, Risikotragfähigkeit und den bereits vorhandenen Anlagen ab. Manche Anleger nutzen Gold zur Streuung oder als Reserve. Auch dann kann sein Preis fallen; weder ein sicherer Inflationsausgleich noch eine bestimmte Rendite ist zugesagt. Vergleiche deshalb eine Metallanlage mit anderen Möglichkeiten auf einer gemeinsamen Risiko-, Kosten- und Ertragsbasis.

Wie hoch ist die Rendite von Edelmetallen?

Rendite von Gold

Kommen wir zunächst zur Renditefrage. Wie sich Gold entwickelt hat, hängt vom betrachteten Zeitraum, der Währung und der verwendeten Datenreihe ab. Für Deine Anlage zählen zusätzlich Kaufpreis, späterer Verkaufspreis und Kosten für Handel, Verwahrung und Versicherung. Historische Renditeangaben brauchen einen nachvollziehbaren Anfangs- und Endtermin sowie eine klare Rechenmethode. Eine Preissteigerung vor Kosten ist außerdem noch nicht Deine persönliche Nettorendite. Vergangene Preisentwicklungen garantieren weder einen künftigen Ertrag noch einen sicheren Inflationsausgleich.

Auch ein Vergleich mit Aktien oder Mietimmobilien braucht dieselben Zeiträume, dieselbe Währung und eine vergleichbare Kosten- und Ertragsbasis. Der reine Metallpreis, die Gesamtrendite eines Aktienindex einschließlich Dividenden und die Mietrendite einer Immobilie sind unterschiedliche Größen. Eine pauschale Aussage, Gold schneide bei Rendite und Schwankungen immer besser oder schlechter ab, lässt sich daraus nicht ableiten. Die folgende Originalgrafik zeigt einen historischen Ausschnitt und ist keine aktuelle Marktanalyse.

Historischer Goldpreisverlauf aus dem Academy-Artikel von 2021.
Historische Originalgrafik zum Goldpreis · Stand des Academy-Artikels von 2021. Grafik vergrößern ↗

Historische Originalgrafik aus dem Artikel von Juli 2021. Sie belegt keine vollständige 30-Jahres-Renditereihe und zeigt keinen aktuellen Goldkurs.

Rendite von Silber

Silber hat einen anderen Preisverlauf als Gold und kann über längere Zeit deutlich schwanken. Wer zu einem hohen Preis kauft, kann auch nach Jahren noch Verluste haben. Ob Silber bessere Zukunftschancen bietet, lässt sich aus vergangenen Renditen allein nicht ableiten. Für einen belastbaren Vergleich brauchen wir festgelegte Zeiträume, dieselbe Währung und nachvollziehbare Daten. Die Grafik zeigt einen historischen Ausschnitt mit dem Stand des Artikels von Juli 2021. Daraus ergibt sich weder eine vollständige 30-Jahres-Rendite noch eine Aussage über den heutigen Abstand zu früheren Hochs.

Historischer Silberpreisverlauf aus dem Academy-Artikel von 2021.
Historische Originalgrafik zum Silberpreis · Stand des Academy-Artikels von 2021. Grafik vergrößern ↗

Historische Silberkursgrafik aus dem Artikel von Juli 2021. Die damalige Abbildung und Zukunftseinschätzung sind kein Kursangebot oder Renditenachweis für 2026.

Aus Sicht der DiversifikationAls Diversifikation bezeichnet man die Streuung bzw. Aufteilung des Vermögens auf verschiedene Anlageformen, Branchen oder Wirtschaftsräume. können Gold und Silber das Portfolio ergänzen, weil sie sich anders entwickeln können als andere Anlageklassen. Ob diese Ergänzung nützt, hängt jedoch von der gesamten Zusammensetzung und dem betrachteten Zeitraum ab. Auch Edelmetalle können an Wert verlieren; die Bezeichnung sicherer Hafen ist keine Garantie für Werterhalt in jeder Krise. Eine Reserve aus Metall ersetzt zudem nicht automatisch kurzfristig verfügbare Mittel für laufende Ausgaben.

Rendite von Platin und Palladium

Platin und Palladium werden industriell verwendet und können ebenfalls stark im Preis schwanken. Ob sie volatiler sind als Gold oder Silber, hängt vom Zeitraum und der Messmethode ab; eine dauerhafte Rangfolge ist hier nicht belegt. Neben der Auswahl des Metalls stellt sich deshalb die Frage, welche Anlageform zu Deinem Vorhaben passt: physische Ware, ein börsengehandeltes Wertpapier oder ein Derivat haben unterschiedliche Kosten und Risiken.

Wie werden physische Edelmetalle versteuert?

Steuern von Gold

Für die steuerliche Einordnung unterscheiden wir den Kauf von einem späteren Verkauf. Dieser Abschnitt beschreibt gewöhnlich gehaltene physische Edelmetalle im Privatvermögen in Deutschland, Stand 06.10.2026. Anlagegold ist unter den Voraussetzungen des §25c UStG von der Umsatzsteuer befreit. Das gilt für gesetzlich definierte Barren, Plättchen und Münzen, nicht pauschal für jedes Goldprodukt, Schmuckstück oder Sammlerangebot. Die Einkommensteuer auf einen möglichen späteren Verkaufsgewinn ist eine eigene Frage. Bei gewerblichem Handel, besonderen Einkunftsmodellen oder anderen Wohnsitzländern kann die Einordnung abweichen.

Was gilt als Anlagegold?
  • Barren oder Plättchen brauchen ein von den Goldmärkten akzeptiertes Gewicht und einen Feingehalt von mindestens 995 Tausendstel.
  • Goldmünzen müssen mindestens 900 Tausendstel Feingehalt haben, nach 1800 geprägt worden sein und im Ursprungsland gesetzliches Zahlungsmittel sein oder gewesen sein.
  • Außerdem dürfen diese Münzen üblicherweise zu einem Preis verkauft werden, der den Offenmarktwert ihres Goldgehalts um nicht mehr als 80 % übersteigt.

Diese Kriterien gehören zusammen. Die bloße Bezeichnung Gold oder Anlagemünze ersetzt die Prüfung des konkreten Produkts nicht.

Ein späterer privater Verkauf

Bei gewöhnlich gehaltenen physischen Edelmetallen ist grundsätzlich §23 EStG maßgeblich. Liegt zwischen Anschaffung und Verkauf nicht mehr als ein Jahr, kann ein Gewinn mit dem persönlichen Einkommensteuersatz steuerpflichtig sein. Nach mehr als einem Jahr liegt ein solcher gewöhnlicher Verkauf grundsätzlich außerhalb dieser Jahresfrist. Wurde das Wirtschaftsgut zur laufenden Einkünfteerzielung genutzt, sind mögliche Sonderregeln gesondert zu prüfen.

Der Gesamtgewinn aus privaten Veräußerungsgeschäften bleibt steuerfrei, wenn er im Kalenderjahr weniger als 1.000 € beträgt. Das ist eine Freigrenze, kein Abzugsbetrag: Bei Erreichen der Grenze fällt der grundsätzlich steuerpflichtige Gesamtgewinn nicht nur mit seinem darüberliegenden Teil unter die Besteuerung. Andere private Veräußerungsgeschäfte im selben Kalenderjahr können mitzählen. Maßgeblich sind Anschaffungs- und Verkaufspreise sowie berücksichtigungsfähige Kosten; bewahre die Nachweise auf.

Diese Regeln sind keine allgemeine Steuerfreigabe für ETCs, FuturesEin Future ist ein standardisierter Terminkontrakt, der die Handelspartner zu einem Geschäft in der Zukunft verpflichtet. oder Optionsgeschäfte. Deren Produktstruktur und einschlägige Einkommensteuerregeln sind getrennt zu prüfen.

Beim Barkauf von Edelmetallen greifen für Güterhändler in Deutschland grundsätzlich ab 2.000 € gesetzliche Sorgfalts- und Identifizierungspflichten. Unterhalb der Schwelle ist Anonymität nicht garantiert; etwa verdächtige Vorgänge können unabhängig vom Betrag Pflichten auslösen. Zusammenhängende Handlungen sind als Transaktion zu berücksichtigen. Die Bargrenze ist kein steuerlicher Freibetrag. Eine pauschale Familien-Ausnahme oder eine verlässliche Umgehung durch zeitlich aufgeteilte Käufe gibt es daraus nicht.

Steuern von Silber

Für Silber gibt es keine allgemeine Umsatzsteuerbefreiung wie für Anlagegold. Bei einem gewöhnlichen regelbesteuerten Händlerverkauf von Silberbarren oder Anlagemünzen gilt in Deutschland grundsätzlich der allgemeine Umsatzsteuersatz von 19 %. Für bestimmte Münzen und geeignete Erwerbswege kann ein Wiederverkäufer die Differenzbesteuerung anwenden: Die Umsatzsteuer wird dann auf seine Marge berechnet und bleibt im Preis enthalten. Silber wird dadurch für den Käufer nicht steuerfrei.

Differenzbesteuerung hat konkrete Voraussetzungen

§25a UStG verlangt unter anderem einen Wiederverkäufer und eine passende Erwerbskette: Im Gemeinschaftsgebiet muss ihm die Ware unter einer der gesetzlich genannten Steuerkonstellationen geliefert worden sein. Bestimmte Edelmetall-Rohformen sind nach ihrer Zolltarifposition ausdrücklich ausgeschlossen. Bei Münzen ist die tatsächliche steuerliche und zolltarifliche Einordnung entscheidend. Ein zulässiger Fall kann etwa der Erwerb einer dafür geeigneten Münze von einem privaten Verkäufer sein; daraus folgt keine Regel für jede Silbermünze oder jeden Import.

Prüfe deshalb, welche Besteuerung der Händler im konkreten Angebot anwendet und welchen Endpreis sowie Rückkaufpreis er nennt. Vergleiche Händlerangebote nicht allein anhand des Wortes differenzbesteuert.

Bei Silberbarren fällt im üblichen regelbesteuerten Handel in Deutschland regelmäßig der allgemeine Umsatzsteuersatz von 19 % an. Das beeinflusst die Gesamtkosten, macht das Produkt aber nicht für jeden privaten Käufer automatisch ungeeignet. Vergleiche Kauf- und Rückkaufpreis, Stückelung, Handelsspanne, Verwahrung und Versicherung. Die spätere private Veräußerung ist einkommensteuerlich getrennt nach den einschlägigen Regeln zu betrachten.

Bei einem Münzbarren entscheidet die Form allein nicht über die Umsatzsteuer. Ein aufgeprägter Nennwert oder die Bezeichnung Münze schafft für sich keine pauschale Steuerbefreiung und macht aus jedem Silberbarren keinen differenzbesteuerungsfähigen Gegenstand. Maßgeblich sind die tatsächliche Einordnung und die gesetzlichen Voraussetzungen der angewandten Besteuerung. Prüfe das konkrete Händlerangebot und den Endpreis, statt einen Münzbarren als allgemeine steuerfreie Lösung einzuordnen.

Steuern von Platin und Palladium

Bei gewöhnlichen regelbesteuerten physischen Platin- und Palladiumprodukten ist in Deutschland grundsätzlich 19 % Umsatzsteuer Teil des Kostenvergleichs. Daraus folgt weder eine allgemeine Ungeeignetheit noch eine universelle 19-%-Gewinnschwelle. Für Dein tatsächliches Ergebnis wirken Kaufpreis, späterer Verkaufserlös, Auf- und Abschläge, Handelsspanne, Verwahrkosten und Preisentwicklung zusammen. Auch ein späterer privater Verkauf ist getrennt nach den einschlägigen Einkommensteuerregeln zu betrachten. Besondere Produkt- oder Erwerbsfälle müssen individuell geprüft werden.

Die Steuer ist damit ein Teil der Abwägung. Für den Vergleich zwischen physischem Metall und Börsenprodukt zählen außerdem Preis, Handelsspanne, laufende Kosten, Verwahrung, Zugriff und rechtliche Struktur. Welcher Unterschied für Dich am wichtigsten ist, hängt von Deinem Vorhaben ab. Damit stellt sich erneut die Frage: Welche Aufgabe soll die Anlage erfüllen?

Welche Möglichkeiten habe ich, um in Gold zu investieren?

Gold in Form von Anlagemünzen kaufen

Nehmen wir eine bekannte Gold-Anlagemünze als Beispiel: die Maple Leaf der Royal Canadian Mint. Sie wird als Bullionprodukt angeboten. Ihre Kosten solltest Du mit dem Goldgehalt, der Stückelung und dem aktuellen Angebot vergleichen. Sammlerorientierte Münzen können zusätzliche Preisbestandteile haben; daraus ergibt sich aber keine allgemeine Aufgeldrangfolge für jede Münze und jeden Händler.

Bis eine Münze beim Käufer liegt, sind verschiedene Leistungen nötig, etwa Gewinnung oder Rückgewinnung des Metalls, Raffination, Prägung, Qualitätsprüfung, Transport und Vertrieb. Die Royal Canadian Mint beschreibt Raffination und Münzherstellung als eigene Tätigkeiten. Die konkrete Lieferkette kann aber unterschiedlich sein; nicht jede Münze durchläuft zwingend dieselben Banken, Großhändler oder Prüfstellen. Diese Leistungen sowie Angebot und Nachfrage können sich im Händlerpreis widerspiegeln.

Goldmünze Maple Leaf als Beispiel für eine physische Edelmetallanlage.

Die Aufschläge auf den Metallwert unterscheiden sich nach Stückelung, Münze, Händler und Marktlage. Das historische Rechenbeispiel des Artikels aus Juli 2021 nahm einen Goldkurs von 1.512 € und einen Händlerpreis von 1.562 € pro Unze an. Die Differenz von 50 € entspricht rechnerisch rund 3,3 % des dort angenommenen Metallpreises. Die damals zitierte Händlernotierung ist hier nicht erneut als belastbarer Marktnachweis bestätigt; das Beispiel ist weder ein aktuelles Angebot noch eine Renditeangabe. Für Deinen Vergleich zählen ein tatsächlich eingeholter heutiger Kaufpreis und der gleichzeitig angebotene Rückkaufpreis einschließlich aller Kosten.

Gold über Broker und Zertifikate handeln

Broker bieten unterschiedliche Instrumente auf den Goldpreis an. Eine Bezeichnung wie Gold oder XAU/USD allein sagt noch nicht, ob Du einen physischen Bestand, einen CFD, ein Zertifikat oder ein anderes Produkt handelst. Prüfe Instrument, Handelsplatz, Preisstellung, Kosten, Hebel, Gegenpartei und die für Dich geltenden Schutzbedingungen. Zertifikate sind Schuldverschreibungen und können auch börslich gehandelt werden. Börsenhandel beseitigt ihr Emittenten- oder Marktrisiko nicht. Eine pauschale Behauptung, alle Preise würden ausschließlich vom Broker oder einer Bank bestimmt und nie an einer Börse gestellt, ist deshalb nicht sachgerecht.

Gold handeln über Futures

Ein Future ist eine weitere Möglichkeit, Goldpreisrisiken zu handeln. Der Micro Gold Future MGC der CME bezieht sich auf 10 Feinunzen und ist damit kleiner als der 100-Unzen-Goldkontrakt. Seine geringere Größe macht ihn aber nicht automatisch für jedes kleine Konto geeignet und belegt allein keine stets ausreichende Liquidität. Prüfe Kontraktwert, Tickwert, Margin, Positionsgröße und Verlust-/Ausführungsrisiko. Margin ist eine Sicherheitsleistung und kein allgemeiner maximaler Verlust. Welche Nachschuss- und Schutzbedingungen gelten, hängt unter anderem von Vertrag, Kundenstatus und Rechtsraum ab. Futures haben Fälligkeiten und produktspezifische Liefer-/Abwicklungsregeln. MGC besitzt eine physische Abwicklungsstruktur; Broker können frühere Schließungsfristen vorsehen. Wer sein Marktexposure über eine Fälligkeit hinaus behalten will, kann eine Position rechtzeitig schließen und einen späteren Kontrakt eröffnen. Beim Rollen fallen mögliche Handelskosten und Spreads an; Terminkurve und unterschiedliche Kontraktpreise beeinflussen zusätzlich die Entwicklung. Ein Rollvorgang ist aber nicht zwangsläufig eine sofortige Abbuchung eines festen Rollverlusts. Derivate erfordern damit eine andere Planung als eine reine langfristige Metallreserve.

Gold handeln über ETCs

ETCs (Exchange Traded Commodities) ermöglichen einen börsengehandelten Zugang zu Rohstoffen. Sie sind grundsätzlich Schuldverschreibungen und keine Fondsanteile wie ETFs. Physisch hinterlegte und derivatbasierte ETCs unterscheiden sich in ihrer Preisabbildung, Deckung und Risikostruktur. Prüfe das Basisinformationsblatt, den Prospekt und die Bedingungen des konkreten Produkts. Die physische Hinterlegung ist ein wichtiges Strukturmerkmal, aber kein allgemeines Best-of-Urteil und keine Wertgarantie. Welche Funktionsweise zu Deiner Anlage passt, hängt vom Ziel und der gesamten Abwägung ab.

Auch Silber, Platin und Palladium werden über ETCs zugänglich gemacht. Eine physische Hinterlegung macht Dich jedoch nicht automatisch zum Eigentümer bestimmter Barren. Bei einer Schuldverschreibung hast Du die nach ihren Bedingungen verbrieften Ansprüche gegen die zuständige Gesellschaft. Ob ein Auslieferungsanspruch besteht, wer ihn ausüben kann und welche Stückelungen, Gebühren, Fristen oder weiteren Bedingungen gelten, ist produktspezifisch. Ein solcher Anspruch ist ernst zu nehmen und zu prüfen. Ebenso wichtig ist, welche Deckung der Prospekt vorsieht, wie sie nachgewiesen wird und welche Verwertungsrechte bei Problemen bestehen.

ETCs bringen Emittenten-, Markt- und Produktstrukturrisiken mit. Eine physische Deckung kann Risiken anders ausgestalten, beseitigt sie aber nicht automatisch. Entscheidend sind Sicherheiten, Rang, Verwahrer, Verwertungsregeln und der Umfang der Ansprüche. Beim geprüften iShares-Beispiel sind die Ansprüche auf das zugehörige besicherte Vermögen begrenzt; reicht dieses nicht aus, können Forderungen unbezahlt bleiben. Das ist eine konkrete Produktstruktur, keine Aussage über alle ETCs. Welche Folgen eine Insolvenz hätte, hängt von dieser Struktur und dem tatsächlich verfügbaren Vermögen ab. Prüfe diese Bedingungen zusammen mit den Kosten und Deinem eigenen Verlustrahmen.

Gold-ETCs steuerlich nicht pauschal gleichsetzen

Die steuerliche Behandlung hängt von den verbrieften Ansprüchen und der konkreten Produktstruktur ab. Der Bundesfinanzhof entschied am 16.06.2020 im Fall VIII R7/17 zu Gold Bullion Securities: Unter den dort vorliegenden Bedingungen wurden die Gewinne nicht als gewöhnliche Kapitalforderung nach §20 EStG eingeordnet. Maßgeblich waren unter anderem der primär auf physische Goldlieferung gerichtete Anspruch und die Verpflichtung der Emittentin, das bereitgestellte Kapital nahezu vollständig zum Golderwerb zu verwenden.

Diese produktspezifische Rechtsprechung kann die Einordnung nach §23 EStG relevant machen. Sie ist keine pauschale Jahresfrist- oder Steuerfreiheitszusage für jeden physisch hinterlegten ETC. Prüfe die aktuellen Produktbedingungen und die steuerliche Einordnung des konkreten Wertpapiers. Futures-, Options- oder CFD-Geschäfte sind ebenfalls nicht allein wegen ihres Goldbezugs wie gewöhnlich gehaltenes physisches Gold zu behandeln; einschlägige Termingeschäftsregeln können §20 EStG betreffen.

Physisches Gold vs. ETCs

Vorteile von physischen Edelmetallen

Physische Edelmetalle kannst Du selbst verwahren; der Zugriff ist dann nicht unmittelbar von einem Wertpapierdepot abhängig. Das schützt jedoch nicht vor Diebstahl, Verlust, Beschädigung oder Preisverlust. Für die Lagerung kommen etwa ein geeigneter eigener Tresor, ein Bankschließfach oder ein Spezialverwahrer infrage. Vergleiche Sicherheitskonzept, Versicherung, Zugang, Vertragsbedingungen und Kosten. Bei Fremdverwahrung ist außerdem zu prüfen, welche Eigentums-/Herausgabeansprüche bestehen. Wer Metall als Krisenreserve betrachtet, sollte realistisch planen, wie es erreichbar bleibt. Verstecken zuhause ist keine allgemeine beste Lösung, und der Zugang zu einem Schließfach folgt anderen Bedingungen als ein Wertpapieranspruch.

Vorteile von ETCs

ETCs lassen sich über ein Wertpapierdepot an den jeweiligen Handelsplätzen kaufen und verkaufen. Die Ausführung hängt von Handelszeit, Marktbedingungen und Liquidität ab; jederzeitige Verfügbarkeit zu einem bestimmten Preis ist nicht garantiert. Vergleiche Order-/Handelsplatzkosten, Geld-Brief-Spanne, mögliche Produktkosten und Depotkosten mit den Händleraufschlägen, Verwahr- und Versicherungskosten einer physischen Anlage. Ein ETC kann günstiger sein, aber der Vergleich braucht ein konkretes Produkt, Volumen und eine Haltedauer. Marktpreis und ausgewiesener Produktwert können voneinander abweichen. Außerdem beeinflussen Produktstruktur und Währungsbewegungen Dein Ergebnis; ein in Euro gehandeltes Produkt ist nicht allein deshalb währungsgesichert. Eine Metallpreissteigerung führt nach allen Kosten nicht automatisch zu einem Gewinn und ein fallender Metallpreis kann Verluste verursachen.

Das führt uns nun zurück zu unserer ursprünglichen Frage: Was hast Du also vor?

Dein Vorhaben entscheidet, wie Du Edelmetalle kaufen solltest!

Physische Edelmetalle als Rücklage für das Alter oder eventuelle Krisen

Wenn Du Gold oder Silber über viele Jahre als Teil einer Reserve halten möchtest, kann physischer Besitz eine Rolle spielen. Ob eine Lagerung zuhause, im Schließfach oder bei einem Verwahrer passt, hängt von Sicherheit, Zugriff, Versicherung und Kosten ab. Auch bei einer langen Haltedauer bleiben Aufschläge und Handelsspannen relevant. Ein pauschaler Betrag von 50 oder 100 € ist ohne Metallmenge, Investitionssumme und Haltedauer kein ausreichendes Kostenurteil. Eine Reserveplanung sollte zudem berücksichtigen, wie Du bei Bedarf tatsächlich verkaufen kannst und welche Mittel Du kurzfristig für andere Ausgaben brauchst.

ETCs zur Diversifikation des Portfolios

Für häufige Käufe und Verkäufe sind physische Metalle wegen Handelsspannen und Abwicklung oft weniger praktisch. ETCs können eine Alternative im Depot sein, erfordern aber dieselbe bewusste Prüfung von Ziel, Kosten, Risiken und den konkreten Produktbedingungen. Ein verbriefter Auslieferungsanspruch ist kein bloß unverbindliches Papier: Seine Reichweite, Ausübung und Kosten müssen am jeweiligen Produkt geprüft werden. Weder eine pauschale Entwarnung noch eine pauschale Abwertung aller Lieferansprüche ist sachgerecht. Entscheidend ist, welche Aufgabe die Anlage in Deinem Portfolio erfüllen soll und welche Risiken Du tragen kannst.

Aktiver kurzfristiger Handel mit Futures oder Futureoptionen ist ein anderer Ansatz als eine reine langfristige Metallreserve. Er verlangt Markt- und Produktwissen, einen passenden Verlustrahmen und die Kontrolle von Positionen und Ausführung. Analysewerkzeuge helfen bei der Einordnung von Märkten; sie sichern weder Gewinne noch ein zusätzliches Einkommen.

Häufige Fragen

Ist Gold in Deutschland steuerfrei?

Nur gesetzlich definiertes Anlagegold ist unter den Voraussetzungen des §25c UStG von der Umsatzsteuer befreit. Ein späterer privater Verkauf ist getrennt zu prüfen: Bei gewöhnlich gehaltenen physischen Edelmetallen liegt ein Verkauf nach mehr als einem Jahr grundsätzlich außerhalb der Jahresfrist des §23 EStG. Innerhalb der Frist kann ein Gewinn steuerpflichtig sein. Private Veräußerungsgewinne bleiben unter den genannten Voraussetzungen steuerfrei, wenn der Gesamtgewinn im Kalenderjahr weniger als 1.000 Euro beträgt. Das ist eine Freigrenze, kein Abzugsbetrag. Sonderfälle können abweichen.

Kann ich Edelmetalle anonym gegen Bargeld kaufen?

In Deutschland greifen für Güterhändler beim Edelmetall-Barkauf grundsätzlich ab 2.000 Euro gesetzliche Sorgfalts- und Identifizierungspflichten. Verdächtige Vorgänge können unabhängig vom Betrag Pflichten auslösen; zusammenhängende Handlungen zählen zusammen. Unterhalb der Schwelle ist Anonymität nicht garantiert.

Ist differenzbesteuertes Silber umsatzsteuerfrei?

Nein. Im gewöhnlichen regelbesteuerten Händlerverkauf gilt grundsätzlich 19 Prozent Umsatzsteuer. Bei einem zulässigen Fall der Differenzbesteuerung wird die Umsatzsteuer auf die Marge des Wiederverkäufers berechnet und bleibt im Preis enthalten. Produktklassifikation und Erwerbskette müssen die Voraussetzungen des §25a UStG erfüllen.

Bin ich bei einem physisch hinterlegten ETC Eigentümer der Barren?

Nicht automatisch. ETCs sind grundsätzlich Schuldverschreibungen. Du hältst die Ansprüche, die das konkrete Produkt verbrieft. Besicherung, Verwahrung, Rang, Verwertungsregeln und ein möglicher Auslieferungsanspruch sind anhand von Prospekt und Bedingungen zu prüfen. Physische Deckung beseitigt Markt- und Emittentenrisiken nicht pauschal.

Gilt die Ein-Jahres-Regel für jeden Gold-ETC?

Nein. Das BFH-Urteil vom 16.06.2020 zu Gold Bullion Securities betraf eine bestimmte Produktstruktur mit einem primär auf physische Goldlieferung gerichteten Anspruch. Daraus folgt keine pauschale Steuerfreiheitszusage für alle physisch hinterlegten ETCs. Prüfe die konkreten Ansprüche und die einschlägige steuerliche Einordnung.

Warum sind Gold-Futures kein gewöhnlicher Metallbestand?

Futures haben eine Kontraktgröße, Fälligkeit und Abwicklungsregeln. Der Micro Gold Future MGC bezieht sich auf 10 Feinunzen und besitzt eine physische Abwicklungsstruktur. Margin ist eine Sicherheitsleistung und begrenzt den Verlust nicht allgemein. Bei längerem Exposure musst Du Fristen, mögliche Lieferregeln, Rollen und Kosten planen. Die kleinere Kontraktgröße allein belegt keine Eignung für jedes kleine Konto.

Kann ich den Goldmarkt im Futures-Insights-Free-Plan ausprobieren?

Ja. Gold (GC) ist im Futures-Insights-Free-Plan kostenlos mit allen Indikatoren enthalten. Für die Analyse weiterer Märkte stehen in Futures Insights 2.0 insgesamt 26 Märkte zur Verfügung.

Free Plan aktivieren

Quellen und Einordnung

Redaktioneller Quellenstand: 6. Oktober 2026. Historische Daten und Einschätzungen tragen ihren jeweiligen Zeitraum.

  1. Anlagegold: Definition und UmsatzsteuerbefreiungDeutschland; §25c-Kriterien, keine allgemeine Freiheit sämtlicher Goldprodukte.
  2. Private VeräußerungsgeschäfteDeutschland/gewöhnliches Privatvermögen: Jahresfrist und Freigrenze striktunter1000€. Laufende Einkünfte/Betriebsvermögen können abweichen.
  3. UmsatzsteuersatzDeutschland; regulärer19%-Satz, produkt-/erwerbsspezifische Ausnahmen prüfen.
  4. DifferenzbesteuerungWiederverkäufer/Erwerbskette/Zolltarifvoraussetzungen; keine pauschale Silbermünzen-Steuerfreiheit.
  5. Geldwäsche-SorgfaltspflichtenEdelmetall-Barzahlungen ab2000€, weitere Auslöser möglich; kein Steuerfreibetrag.
  6. Zusammenhängende TransaktionenGwG§1: Aufteilung kann als zusammenhängende Transaktion zu beurteilen sein.
  7. Kapitalerträge und TermingeschäfteDeutschland; Derivate nicht pauschal nach Metall-Haltefrist einordnen.
  8. BFH16.06.2020, VIII R7/17GoldBullionSecurities im konkretenUrteil; Lieferanspruch und nahezu vollständigerGolderwerb. Keine Übertragung auf alleETCs.
  9. Risiken von Gold- und EdelmetallanlagenCFTC: Preis-/Kosten-/Hebelrisiken; US-Zulassungsregeln und Beispielpreise nicht übertragen.
  10. Kostenfragen bei physischen EdelmetallenCFTC/FINRA: Kosten-/Rückkauf-/Verwahrprüfung, keine pauschale Lagerungsempfehlung.
  11. Maple Leaf und BullionprodukteRoyalCanadianMint: Anlagemünzeneinordnung, keine allgemeine Aufgeldrangfolge.
  12. Raffination und HerstellungsleistungenRoyalCanadianMint: Produktionsleistungen, keine universelle Lieferkette.
  13. Micro Gold FuturesCME:10Feinunzen/Micro-Abwicklungsstruktur; keine automatische Eignung/Liquiditäts-/Sicherheitsgarantie.
  14. Futures-Fälligkeit und RollenCME: Laufzeit/Rollmechanik; reale Broker-Schließungsfristen gesondert prüfen.
  15. Terminkurve: Contango/BackwardationCME: Kontrakt-/Spotpreisbeziehungen, keine feste Rollverlust-Abbuchung.
  16. Futures-MarginCME: Margin/Exposure, keine heutige Marginzahl aus historischen Beispielen.
  17. Ordertypen und AusführungCME: Limit-/Stop-/Ausführungsregeln; kein garantierter Stopverlust.
  18. Xetra-Gold ProduktbedingungenProduktspezifische Rechts-/Lieferstruktur, keine allgemeine ETC-Garantie.
  19. iShares Physical Gold ETCProduktspezifische Limited-Recourse-/Sicherheiten- und Marktpreisstruktur; keine Empfehlung oder Garantie.
  20. Börslicher Handel mit ZertifikatenDeutscheBörse: Zertifikate/Optionsscheine börslich, keine allgemeine Produktsicherheit.